企业财税管理之道
课程详情
2020年1月国家税务总局出台1号公告,明确纳税人可以通过增值税电子发票公共服务平台开具的增值税电子普通发票; 12月国家税务总局出台22号公告明确在全国新办纳税人中实行专票电子化,受票方范围为全国。
2020年12月财政部修改财政票据管理办法,也明确提出财政电子票据的法定效力,并对电子财政票据的真伪查验、电子签名等内容进行了修改补充。
2021年3月国家档案局办公室、财政部办公厅、商务部办公厅、国家税务总局办公厅四部委联合发布《关于进一步扩大增值税电子发票电子化报销、入账、归档试点工作的通知》,更是对下一步会计凭证电子化后的报销、入账、档案保管等工作做了部署,可以说电子化时代呼之即来。 面对电子票据的快速发展,您对电子发票、电子会计凭证、区块链发票了解多少? 如何减少电子发票使用过程中的风险? 如何选择电子发票服务的平台,如何开具电子发票并进行电子化的档案保管? 电子发票将会对我们的工作带来哪些变化和影响?我们将面临哪些机遇与挑战? 所以本次课程从电子会计凭证、财政电子票据以及电子发票的发展历程、实操运用入手,带领大家立足管控企业财税风险,结合实操案例分析企业财税管理中的风险点、关注点、筹划点,帮助大家掌握财税最新政策,有效降低财税管理中的风险!
为了进一步支持小微企业发展,近日财政部和国家税务总局下发了新政,同时疫情期间出台的诸多优惠政策也在近日下发文件进行了延期,另外今年汇算清缴政策及申报表也有相应改动,为了大家理解和运用这些新政,本次培训将对相关政策进行解析。 【课程收益】 - 风险早知道:梳理最新政策,结合电子票据新形式,排查发票管理中的风险点。 - 规避风险有技巧:30+税务风险点的普遍性和典型性,解析操作新要点,提高税务规避的能力。 - 新形势+新思路:真实税务筹划案例,提供财税管理新思路。 【课程内容】 模块1 电子会计凭证+专票电子化新政 一、电子发票的发展历程 1、技术试点期(2012-2015) 2、普票电子化试点期(2015-2017) 3、普票电子化全面推广期(2017-至今) 4、专票电子化试点期(2020年)
二、电子发票公共服务平台三种方式及优缺点 目前,电子专票试点地区都是通过电子发票公共服务平台开具电子专票 1、各省税务局的增值税电子发票公共服务平台; (1)税务UKEY免费申领 (2)公共服务平台开具发票有什么特点 (3)如何利用平台进行电子发票开具 (4)如何交付电子发票 (5)发票取得方如何进行票据读取和真伪查验 (6)电子发票能否作废,如何进行红冲? 2、企业自建电子发票服务平台; 3、第三方电子发票服务平台。 三、电子发票的重复报销管控 1、如何规避重复报销风险 (1)利用EXCEI工作表 (2)利用微信小程序进行查重 (3)与企业内部报销系统的衔接,电子信息直达,避免纸票打印 四、电子发票的入账归档 1、财会2020年6号文规定的电子档案包含什么 2、什么才算电子档案,扫描件、地址链接、二维码是不是? 3、电子档案保管多久? 4、如何实现电子档案入账报销归档
5、四部委联合发文做好电子档案的报销入账归档,教你如何实际操作 五、电子发票给企业生态带来的影响 1、设备更新 2、流程改造 (1)对企业报销流程的影响和改变 (2)对采购、销售业务流程的影响和改变 3、系统重建 六、两大电子发票应用场景风险提示 1、通行费电子发票应用场景 2、旅客运输电子发票应用场景 七、财政票据管理办法中有哪些关于电子凭证应用的修改 模块2中共中央办公厅、国务院办公厅发布的《关于进一步深化税收征管改革的意见》向纳税人传递了哪些重要信息?
一、“放管服”政策的延续和深化,便捷、智慧税务的体现,提高纳税人税法遵从度。
二、加速立法,加快推进将现行税收暂行条例上升为法律。加强非税收入管理法制化建设。
三、在税务执法领域研究推广“首违不罚”清单制度。
四、重点关注企业两套账隐瞒收入,找发票虚列成本,扎堆洼地避税等逃避税行为。
五、做实健全公安派驻税务联络机制。
模块3票据+合同风险管控 一、有规则要遵守 1.发票作废与冲红的规则;发票开具有误,邮寄途中又丢失了如何处理? 2.开票时税收编码要选对,容易混淆的增值税项目,开票要注意 3.超范围经营,能开具增值税发票吗? 4.白条照样可以税前扣除? 5.无法取得发票,只能自认倒霉不能税前扣除了吗? 6.补开、换开以前年度事项的发票,还能税前扣除吗?跨期发票如何入账? 7.分割单作为税前扣除凭证的相关规定 二、日常操作的合同、票据问题和风险分析 8.收到违约金需要开票吗?支付违约金能否取得发票? 9.过节送礼购买购物卡,发票问题怎么处理?加油卡充值能否抵扣进项税? 10.私车公用需要发票吗? 11.个人抬头的发票企业税前列支可以吗? 12.视同销售是否需要开发票,不开票怎么做纳税调整? 13.销售使用过的固定资产都可以享受3%减按2%的优惠政策? 14.面对不同的农产品发票,你如何判断是否可以抵扣,怎么抵扣? 15.支付临时工劳务费,要工资表还是发票?退休返聘人员呢?劳务费怎么代扣个税? 16.折扣折让、买赠行为如何开票? 17.自然人出租房如何开票和计税?如果和自然人签订报税协议,怎么能税前扣除? 18.目前火爆的共享经济平台开具发票靠谱吗?类似滴滴打车这样的平台到底如何开票? 19.举办促销活动,通过网络支付促销(红包,代金券,返现)无法取得发票,怎么税前扣除?
三、票据问题要防患于未然 20.什么是发票虚开?虚开面临的处罚?如果是善意取得虚开发票能否免于处罚?如何根据三流一致的判定认定是否虚开?未造成国家税款流失以虚开论处吗? 21.取得发票能否作为已经付款的证明? 22.取得异常发票的处理,如何防止取得异常发票? 四、与合同、发票相关的筹划事项 23.税率调整后,如何开票?合同如何约定减少涉税风险?
24.构建纳税事项,或者整合集团分散的服务业务,以适用增值税加计抵减政策,享受税后优惠。掌握进项税发票的认证的时点,充分享受增值税加计抵减政策。 25.无偿借款的税收风险,如何利用集团统借统贷、集团成员无偿借款优惠政策降低税负
26.混合销售行为和兼营行为的判定及筹划
模块4 税收新政解析
一、小微企业税收优惠标准再提高
月销售额不超过15万包含不动产销售额吗?
差额纳税纳税人以哪个销售额作为判断标准?
是否可以选择按月或者按季度申报,是否可以随时调整?
出租不动产能否适用上述政策?
免税标准提高后,开票系统和开票要求是否有变?
二、疫情优惠政策延续
1、3%继续减按1%征收,但湖北免征只到3月末
2、电影行业亏损弥补期限5年延长8年,但交通运输、餐饮、住宿、旅游没有延续
3、公共交通运输服务、生活服务,以及为居民提供必需生活物资快递收派服务取得的收入,免征增值税只到3月末。
三、汇算涉及新政及年度纳税申报表调整
1、固定资产一次性扣除政策延续,并增加一次性扣除项目,纳税申报表调整
2、亏损结转年限延长政策及纳税申报表调整
3、捐赠支出新政及纳税申报表调整
授课老师
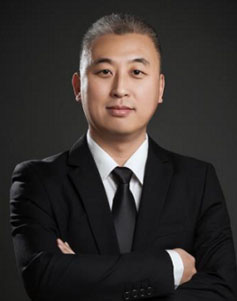
高欣 中国注册会计师
常驻地:秦皇岛
邀请老师授课:13439064501 陈助理