课程介绍
财报解读是信贷人员最硬核的技能,投资估算与资金筹措评估是固定资产贷款最难啃的评审资料,不懂财务自然就看不懂可研报告中投资估算与资金筹措评估少则十几张、多则几十张附表之间的勾稽关系,就无法就项目风险做出基本判断,遑论授信方案及贷后管理措施制定的科学性。如果对评审进行分级,财报解读是初中级的分水岭,可研中投资估算与资金筹措评估是中高级分水岭。
适训人员:
大客户集约服务团队、统法农信区域中心公司信贷业务团队
第一部分 财务报表解读
划重点:
一是企业靠什么挣钱(盈利模式),就会有什么样的配置(运营特点),就会有什么样的财务表现(财务状况),要将三者关联起来才能真正理解数据、参悟比例;二是我们听到最多的一句话就是”民营企业、小微企业的报表都是假的”,这句话逻辑错误,假是你要有能力看出假,在一线的经验告诉我们,民营小微企业的资产都集中在经营性质的会计科目当中,非经营性质会计科目余额占比大,摆明了就是要干坏事。换句话说,一眼就能分辨出好坏的报表怎么能说是假的呢。
一.穿透三张报表识别企业风险
1.一起认识会计恒等式
1.1用三笔会计分录对应三张简表讲清楚“有借必有贷,借贷必平衡”
1.2以一张监管罚单阐释读懂报表并及时采取风险防范措施的重要性
2.一起认识资产负债表(底子\钱变物)
2.1流动资产中的重点会计科目诊断与风险防范
2.1.1应收账款是老板发放的贷款
2.1.2存货要盘存要学会巧用在学校里学到的存货周转率公式去发现客户问题
2.1.3预付账款是一个流动性比较差的流动资产,信贷调查中要带着信贷思维去判断
2.1.4其他应收款是与经营无关的往来,所以这个科目余额比较大,我们可要小心
2.1.5应收票据科目里面涉及到我们银行的一个表外承兑业务,票据因为有无因性的特点,出过很多事,了解前世今生,调查过程中要不断深化对票据业务的认识
2.2非流动资产中的重点会计科目诊断与风险防范
2.2.1长期股权投资听上去很牛掰,但是拿着我们银行的钱去投资就不是牛掰了,是风险
2.2.2固定资产要进行帐账、账实、帐表核对,为什么必须要这么做?不做会有什么样的结果
2.2.3累计折旧会减少固定资产的价值,那么这些减少的部分去哪里了,这些对信贷调查工作有什么重要的指导意义
2.2.4在建工程完工后会转入固定资产,为什么说我们永远不能问客户要万元计价的报表?
2.2.5待摊费用是个已经花掉的资产,这个应该怎么理解?
2.2.6无形资产无影无形,但是在企业的报表中有时候这个数字挺大的,客户经理要看明细帐,该认的认,该扔的扔
2.3资产占比诊断与经验值分享
2.3.1重资产的行业就是要有重资产的样子,结构不对就不要浪费时间去做无谓的营销了
2.3.2在信贷工作中会接触到专精特新小企业,这些企业调查的重点是无形资产,给大家梳理出核心调查要点
2.4企业产生不良资产的主要区域诊断与风险防范
2.4.1资产调查要聚焦于查出有效资产,给大家一个总体资产核查要点表
2.5流动负债中的重点会计科目诊断与风险防范
2.5.1信贷调查中重点会计科目是“应付账款”,要学会看应收账款与应付账款的大小额关系,与企业的生态位密切相关
2.6长期负债中的重点会计科目诊断与风险防范
2.6.1有些贷款放给客户以后,客户会计入“长期借款”科目,按照三个办法的核心要义,我们要在本次学习中领悟“长对长”是什么东东
2.7负债结构诊断与经验分享
2.7.1好客户是借出来的,这个与学院派教给大家的不一样
2.7.2要深入领悟融资渠道多元化在信贷调查中的意义,学会用不一样的视角看待企业
2.7.3在所有债权人的还款排序当中,银行是排在最后的
2.8所有者权益中的重点会计科目诊断与风险防范
2.8.1新入行的小伙伴们,你们的家庭资产负债表是前辈们无法比拟的
2.8.2所有者权益就四个会计科目,但是入账要求和外部约束条件迥异,所以,有些科目是会计造假的重点科目,把握住就会赢得主动
2.8.3新《公司法》颁布了,有些企业会减资,但是你也会看到有些企业在增资,有新股东加入,这些是需要站在商业、商人角度去考虑的
2.9资产负债表整体存在的问题诊断与风险防范
2.9.1资产负债表是一个时点表
2.9.2历史成本入账原则下,我们要对潜在的好资产有一定的预估和判断
3.一起认识利润表(面子\物变钱)
3.1如何看收入来源及构成
3.1.1要学会判断不务正业和主业突出的企业的特点
3.2如何看成本、费用、税金的比例
3.2.1成本、费用、税金之间有着相互牵制的特点,没有营业费用增长的销售收入增长是有重大问题的
3.3如何看企业利润及其与所得税的关系
3.3.12025年落地的金税四期会让利润与所得税之间失衡的情况变得越来越少
3.3.2报表上的利润和缴税利润是有差别的
3.4利润表整体存在的问题诊断与风险防范
3.4.1利润表是一个时段表,所以容易去藏污纳垢
3.4.2利润表造假难度实际是比较大的,牵一发动全身,所以,客户经理们要学会借助一些行业绩效数据进行风险甄别
4.一起认识现金流量表(日子)
4.1如何通过经营、投资、筹资现金流量净额判断企业所处生命周期?并做出相应的信贷风险决策判断
4.1.1现金流量表是信贷决策的重要参考,因为与前两张表记账原则不同
4.2经营、投资、筹集现金净流量9类类型及风险分析方法
4.2.1通过现金流量表很容易看出企业所处生命周期,比在学校里面学的那些周期理论好懂得多
4.2.2啥时候放贷款才是最安全的?可以从利润表里看出来
二.穿透财务指标梳理小微企业授信条件
1.常用的财务分析方法
2.常用的财务比率指标及解析
2.1偿债能力指标
2.2营运能力指标
2.3盈利能力指标
2.4发展能力指标
2.5现金流量指标
三.常见财报分析技术
1.一个在信贷分析中非常实用的财务分析公式
1.1杜邦财务分析公式经济学意义
1.2杜邦财务分析公式在信贷决策中的运用
1.2.1杜邦分析公式的魅力在于它全方位揭示了企业经营管理的核心指标,让你在举棋不定的时候可以穿透迷雾
第二部分 投资估算与资金筹措评估
划重点:
参考《建设项目经济评估方法与参数(第三版)》,并用一个不大不小、用着刚好的案例贯穿佐证,达到规范评估、提高质量,防范风险、支持决策的目标。
1.项目总投资估算评估
1.1项目总投资公式
1.2静态投资评估内容
1.2.1基本预备费计算公式
1.3动态投资评估内容
1.3.1项目建设期每年应计利息计算公式
1.3.2涨价预备费计算公式
1.4改扩建或技术改造项目评估
1.4.1原有固定资产按账面净值、评估值入账原则
对照
表1:《建筑投资估算表》
表2:《建筑工程费估算表》
1.5流动资金
1.5.1扩大指标估算法
.概念解析及案例
1.5.2分项详细估算法
.概念解析及案例
表3:《流动资金估算表》
2.项目筹资方案评估
2.1权益类资金来源-非货币出资评估方法
2.2权益行资金来源-货币出资评估方法
2.2.1新设法人资本金尚未完全到位出资能力评估
2.3负债类资金来源及认定
2.4行政事业收费认定原则
表4:《项目总投资适用计划与资金筹措表》
表5:《资产负债表》
3.财务效益评估主要步骤
3.1选取财务评估基础数据与参数
3.1.1财务数据
3.1.2税费
3.1.3项目计算期
3.1.4生产负荷
3.1.5税费、利率、汇率
3.2销售收入与销售税金及附加估算
3.2.1产品销售收入确认
3.2.2多种产品、多种服务确认
3.2.3未面市新产品价格确认
3.2.4销售税金及附加确认
表6:《营业收入、营业税金及附加和增值税估算表》
3.3成本与费用估算
3.3.1总成本费用评估及参考公式
.产品制造成本内容及计算
.管理费用内容及计算
.财务费用内容及计算
.销售费用内容及计算
3.3.2经营成本评估及参考公式
3.3.3固定成本与可变成本评估及参考公式
表6:《总成本费用估算表》
表7:《外购原材料及燃料动力费估算表》
表8:《工资及福利费估算表》
表9:《固定资产折旧费估算表》
3.4利润及利润分配估算
表10:《利润及利润分配表》
3.5新设法人项目财务分析
3.5.1盈利分析
.销售利润率
.项目投资利润率
1.3财务净现值(FNPV)
1.4财务内部收益率(FIRR)
表10:《项目投资现金流量表》
3.5.2偿债能力
.贷款偿还期计算公式
3.6既有法人项目财务分析
3.6.1财务评估范围
.可独立经营
.生产运营与现有企业无法分开
3.6.2选取财务评估数据
.独立项目“孤立法”
.非独立项目“有无对比法“
3.6.3盈利能力分析
3.6.4偿债能力分析
.可独立项目
.既有法人项目综合贷款偿还期
3.7对基础设施以及学校、医院等公益性项目的财务效益评估
3.7.1成本效用分析
附赠:《掌控项目资本金》PPT
授课老师
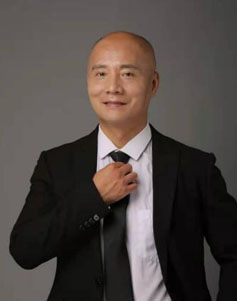
刘晨 多家国有银行、城商行、农信等金融机构提供信贷风险管理咨询工作
常驻地:成都
邀请老师授课:13439064501 陈助理