第一部分 开篇明义——报告为谁而写?
互动破冰
信贷的“终极四问”:谁借钱?干什么?拿什么还?还不了怎么办?
现场快问快答:三份截然不同的贷款申请,您的调查报告核心结论会怎么写?揭示报告的本质是决策支持,而非文学创作。
核心心法
信贷报告=证据链+逻辑线。一份好报告,能让审贷官在五分钟内看清客户画像、识别核心风险、做出靠谱决策。
警钟长鸣
展示两份“天差地别”的信贷报告(一份浮光掠影、一份直击要害),及其对应的真实贷款结局。感受“笔下千钧重,字字关盈亏”。
报告“流行病”诊断室
“矛盾文学奖”:报告前后数据打架,自己打脸。
“拼多多”式粘贴:不同客户的分析内容似曾相识,毫无诚意。
“浮光掠影”式描写:经营模式、财务变动、关联关系,一笔带过,等于没说。
“八股文”格式:所有行业、所有客户套用同一模板,丧失灵活性。
现场找茬
给定一份问题报告节选,小组竞赛,3分钟内找出所有“雷点”。
第二部分 谋篇布局——“天龙八部”构建报告钢铁骨架
一、第一部:客户画像侦察——基本面调查
超越营业执照:如何写出客户的“成长小说”?(历史沿革)
股权穿透“狼人杀”:如何从股东背景和关联企业中,揪出“隐形人”和“利益输送链”?
经营者素描:如何从履历中,看透一个人的“还款意愿”与“经营智慧”?
二、第二部:信用记录解码——信用情况调查
融资全景图:不仅要看“欠多少”,更要分析“为什么借这么多”?——融资合理性分析三要素(规模、结构、成本)。
他行评价参考:如何从他行的授信策略中,读出“弦外之音”?
三、第三部:经营实力探营——生产经营情况调查(核心模块)
行业生命周期定位:客户处于“大风起兮”的成长期,还是“浪花淘尽”的衰退期?你的授信策略是“帮他玩”还是“随他玩”?
经营模式“CT扫描”:采购、生产、销售,闭环是否健康?上下游客户集中度是“生命线”还是“致命伤”?
竞争力擂台赛:用数据说话,与同行对比营收、毛利、资产,客户的护城河到底有多宽?
四、第四部:财务健康“鉴伪”——财务状况调查(核心模块)
审计报告“卸妆术”:标准无保留、保留意见、无法表示意见…不同审计结论背后的“潜台词”是什么?
极简三表聚焦法:
现金流量表:紧盯“经营活动现金流净额”,这是企业供血的“心脏”。
利润表:深挖“毛利率”与“核心利润”,警惕“飞来横财”和“卖血求生”。
资产负债表:锁定“异常变动科目”(应收、存货、在建工程、其他应收付),这里是财务造假的“重灾区”。
原创工具交付:《信贷视角下的TL财务快评模型》一张表讲清企业的偿债、盈利、营运三大硬实力。
第五、六、七、八部(非重点)
风险研判、担保核实、效益测算与最终结论——如何将前四部的发现,凝聚成有力的风控措施与清晰的授信方案。
第三部分 实战淬火——一个案例看清好报告的诞生
一、案例全景复盘:“FH茶叶”300万贷款调查报告深度解剖
二、第一步(跟学)
带领学员逐段精读案例报告,拆解其如何将“天龙八部”骨架填充上血肉。
第二步(找茬)
引导发现该份“教学案例”中本身存在的潜在风险点和分析不足(如行业分析深度、担保物估值等),深化风险意识。
第三步(演练)
给定一家新企业的模糊基础信息,小组协作,现场快速搭建其信贷调查报告的核心分析框架与要点清单。
第四部分 智胜未来——召唤你的AI信贷分析助手
AI+信贷
从概念到生产力:解读“人工智能+”国家战略,看两家商业银行如何用AI将授信报告撰写从“天”级压缩到“分钟级”。
四步驯化AI,从“闲聊”到“专家”
立角色:“你是一名资深信贷评审官...”
述问题:将模糊需求转化为精准指令。
定目标:要求结构化、可交付的产出。
补要求:契合信贷审批的具体要点。
三、AI实战应用场景现场演示
流水侦探:如何命令AI分析银行流水,识别关联交易与资金闭环?
征信解码器:如何让AI秒读征信报告,提炼风险信号与隐形负债?
财务医生:如何将三张报表丢给AI,获取一份结构清晰的初步信贷财务分析报告?
提示词工程师:当你不知道如何提问时,如何让AI帮你生成完美的提示词?
授课老师
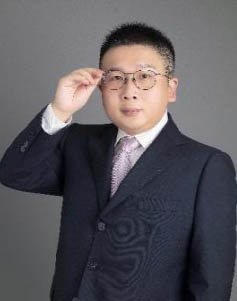
许灵菲 15年商业银行信贷及企业投融资实战经验
常驻地:武汉
邀请老师授课:13439064501 陈助理