1. 课程导论:我们为何以及如何学习授信调查?
1.1 课程目标设计:本课程旨在帮助我们达成怎样的能力提升?
1.2 内容逻辑框架:“道、法、术、器”如何构建我们的调查知识体系?
1.3 授信报告基本结构:一份合格的调查报告应包含哪些核心要素?
2. 信贷尽职调查之“道”:我们为什么要进行尽职调查?【案例:将企业视为病人出具“体检报告”】
2.1 信贷全流程概述:贷款从受理到收回需经历哪些关键环节?
2.2 调查核心理念:尽职调查的终极目的是让贷款通过还是揭示风险?
2.3 风险评估范畴:如何从“人品”和“产品”两个维度评估还款意愿与能力?
3.授信客户基本情况分析——我们如何看清企业的“真面目”?【案例:辅仁药业巨额货币资金为何不翼而飞?】
3.1 主体资格与治理结构:客户是否是合法合规、治理完善的经营主体?
3.2 关联方识别与风险:如何识破企业错综复杂的关联网络与潜在利益输送?【案例:上海XX生物科技与成都XX食品公司的关联交易】
3.3 人力资源与合规安全:客户的人力队伍与合规运营是否能支撑其持续经营?
3.4 诉讼与行政处罚排查:客户目前面临哪些潜在的法律与监管风险?
4.授信客户经营情况分析——企业的生意到底做得怎么样?【案例:从“三链”视角剖析华鼎锦纶的非经营性资金占用】
4.1 行业分析框架:如何判断企业所处行业的生存空间与发展前景?
4.2 企业经营状况诊断:如何通过“三流”(物流、资金流、信息流)评估其运营效率?【案例:苏宁云商应付账款占比变化的背后】
4.3 供应链地位分析:企业在产业链中是否具备议价能力与竞争优势?【案例:万方发展与延长化建的预付/应付账款异常】
5.授信客户财务及账务评估——企业的财务报表可信吗?【案例:康得新“存贷双高”的财务造假迷局】
5.1 财务报表真实性核查:如何多方比对验证财务数据的真实性?
5.2 重点资产项目分析:企业的资产结构是否健康,资产质量如何?【案例:金正大异常增长的预付账款与虚假存货】
5.2.1 货币资金与应收款项:企业的“钱”和“债”是否真实可靠?【案例:三达膜应收账款的回收风险】
5.2.2 存货与固定资产:企业的“货”和“家当”是否货真价实?【案例:贵州茅台与五粮液的固定资产效益对比】
5.3 利润表与现金流量分析:企业的利润是否有现金支撑?【案例:长安汽车业绩变动与其他收益的奥秘】
5.4 财务比率综合分析:如何通过量化指标系统评估企业的能力与风险?
6.授信方案设计——我们应如何为客户量身定制授信方案?【案例:基于鑫星农机经销部数据的营运资金测算】
6.1 客户需求与用途核实:如何确保贷款资金真正用于约定的合法用途?
6.2 融资需求测算:如何运用多种方法科学测算客户的真实资金需求?
6.2.1 营运资金周转模型:如何根据监管公式灵活测算流动资金额度?
6.2.2 其他常用测算方法:如何运用资产负债比例法、现金流量法等进行辅助验证?
7.授信风险评估与担保分析——当第一还款来源不足时,我们还能依靠什么?【案例:《民法典》新规下,学校提供的担保是否有效?】
7.1 担保人法律合规性审查:谁是合格的担保人?
7.2 抵质押物评估与风险:我们设定的抵押物是否足值、易变现且无瑕疵?【案例:不动产抵押权与居住权、建设工程款优先权的冲突】
7.3 担保综合评估“五性”:如何从五个维度全面评估担保措施的可靠性?
8.授信管理措施与尽职调查方法——我们如何像侦探一样开展调查?【案例:运用“987654321”法对项目企业进行深度尽调】
8.1 尽职调查标准流程:如何系统性地完成从准备到报告的全流程工作?
8.2 核心调查方法与工具:在现场调查中如何运用“望闻问切”与“5W2H”?
8.3 交叉检验技术:如何成为客户信息的“照妖镜”?【案例:对鑫星农机经销部销售收入的多种交叉检验方法】
8.4 财务报告的“傻瓜式”分析:如何快速抓住财务报告的核心与关键矛盾点?
9.报告撰写实战与误区规避——我们如何将调查发现转化为一份高质量的报告?【案例:鑫星农机经销部授信调查报告撰写实战】
9.1 报告撰写的“黄金结构”:如何构建一个逻辑清晰、重点突出的报告框架?
9.2 报告摘要提炼:如何在第一页就让审批人抓住核心结论?
9.3 常见误区与避坑指南:如何避免成为客户的“传声筒”或陷入“抵押物迷信”?
10. 课程总结与综合演练——我们能否独立完成一份结构完整、风险揭示充分的授信调查报告?
授课老师
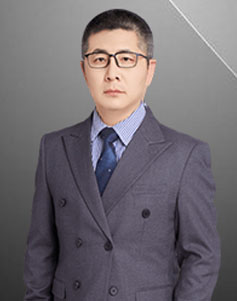
杨会臣 银行财务风险管理专家
常驻地:北京
邀请老师授课:13439064501 陈助理