导论:如何理解审计委员会在公司治理改革中的核心定位与战略价值?
改革背景与驱动力:全球与中国公司治理结构演进的法律与市场逻辑是什么?
商业银行公司治理相关法律体系整合:新《公司法》《民法典》《金融稳定法》等如何重塑审计委员会的监督环境?
审计委员会的法律基础与监管框架:如何准确理解其在新型治理结构中的法定职责?
公司治理相关法律法规体系解析:新《公司法》与《上市公司审计委员会工作指引》如何界定审计委员会的职权与责任?
公司治理相关监管规则更新:监管新规下对审计委员会履职有哪些新影响?
商业银行监督体系下职责边界的界定:审计委员会与监事会职责转换的具体范围与法律衔接点是什么?
违法责任与后果:审计委员会履职不当可能面临哪些行政处罚与法律责任?
审计委员会的架构重塑与成员选聘:如何构建一个独立、专业且高效的审计委员会?
架构重塑的逻辑:审计委员会在董事会下设委员会中的定位与监督主线应如何设计?
定位分析:审计委员会在董事会架构中应当处于什么位置?
主线设计:审计委员会的监督主线应当如何贯穿银行治理全过程?
资源配置:审计委员会需要获得哪些资源支持才能有效履职?
成员构成与选聘标准:如何厘选符合专业背景与独立性要求的审计委员会成员?
内部与外部成员的配比:独立董事、职工董事与其他董事的功能性定位如何区分?
专业背景与经验要求:会计、金融、风控等专业背景在成员选聘中的具体权重如何设定?
选聘流程与合规性:如何设计公开、透明的审计委员会成员选聘程序?
提名程序设计:审计委员会成员提名应当遵循什么流程?
资格审查机制:如何确保候选成员符合法律法规要求?
任命程序规范:审计委员会成员任命需要经过哪些法定程序?
成员激励与约束:如何通过考核与问责机制提升审计委员会成员的履职积极性与责任意识?
激励机制设计:如何通过薪酬安排激励审计委员会成员积极履职?
考核机制建立:审计委员会成员绩效考核指标如何科学设定?
问责机制完善:审计委员会成员履职不到位如何追究责任?
审计委员会职责重构与难点解析:如何实现审计职责与监督职责的高效整合?
职责范围的重新设计:审计委员会应如何承接并整合原监事会的财务监督、履职评价与风险管控职责?
财务监督职责:审计委员会如何承接财务报告审核等监督职责?
履职评价职责:审计委员会如何对董事高管履职情况进行评价?
风险管控职责:审计委员会如何在风险管理中发挥监督作用?
监督职责与审计职责的区分:是否需设计两套机制分别负责监督与审计,还是整合为一套全面监督体系?
分立模式分析:监督职责与审计职责分设的优缺点有哪些?
整合模式探讨:统一监督体系的构建逻辑与运行机制是什么?
模式选择依据:银行应当根据什么因素选择适合的职责配置模式?
履职难点与突破:审计委员会在信息获取、独立性保障与监督约束力方面面临哪些现实困境?
信息屏障的破除:如何确保审计委员会及时、完整获取银行经营与风险数据?
同体监督的独立性难题:如何通过制度设计避免审计委员会受管理层不当影响?
典型案例剖析:某城商行在职责重构中如何平衡审计职责与监督职责?
审计委员会与内外机构的协同监督:如何构建党委会、董事会、管理层与审计委员会的贯通机制?
向上汇报与责任路线:审计委员会与董事会、股东会之间的汇报机制与责任边界应如何重新界定?
汇报机制设计:审计委员会应当建立怎样的常态化汇报机制?
责任边界划分:审计委员会与董事会、股东会的责任如何清晰界定?
重大事项报告:哪些事项需要审计委员会向董事会和股东会报告?
横向协同设计:审计委员会与风险合规委员会、提名薪酬委员会等其他董事会下设委员会如何分工协作?
职责分工明确:各专门委员会之间的职责边界如何划分?
协作机制建立:各专门委员会之间如何建立有效协作机制?
信息共享安排:各专门委员会之间如何实现信息共享?
内部审计部门的职责重构:审计委员会如何领导内审部门并重塑其负责人的汇报路线与职能定位?
领导机制完善:审计委员会如何有效领导内部审计工作?
汇报路线优化:内部审计负责人汇报路线应当如何设计?
职能定位重构:新形势下内部审计部门的职能如何重新定位?
与党委会、纪检监察的协同:如何将党的领导与纪检监察融入审计委员会的监督机制?
党委领导机制:审计委员会如何接受和落实党委的政治领导?
纪检协同路径:审计委员会如何与纪检监察部门有效协作?
监督合力形成:如何实现审计监督与纪检监督的优势互补?
监督成果共享机制:如何通过信息共享、计划共商与整改共督实现审计与其他监督部门的贯通协同?
信息共享平台:如何建立监督信息共享平台和机制?
计划共商程序:各监督部门如何共同商定年度监督计划?
整改共督机制:如何建立整改落实的联合督办机制?
审计委员会的会议机制与议事规则重构:如何整合法律法规并提升议事的合规性与效率?
会议机制的重构逻辑:如何将新《公司法》《民法典》等法规中的监督职责融入审计委员会的会议机制?
法律要求转化:如何将法律法规要求转化为具体的会议制度?
会议类型设计:审计委员会需要建立哪些类型的会议机制?
会议频次确定:各类会议的召开频次如何科学设定?
例会与临时会议的设计:审计委员会会议召集召开的条件、频率与流程应如何设定?
例会制度建立:审计委员会例会应当如何规范和运作?
临时会议触发:什么情况下应当召开审计委员会临时会议?
会议流程优化:审计委员会会议流程如何确保合规高效?
议事规则与决策流程:如何整合监事会职能后的审查审批决策流程,确保合规与高效?
议事规则制定:审计委员会议事规则应当包括哪些主要内容?
决策流程设计:审计委员会各类事项的决策流程如何设计?
表决机制完善:审计委员会表决机制应当如何安排?
会议成果的落实与督办:如何建立议定事项的跟踪督办机制,确保审计委员会决议有效执行?
决议落实机制:审计委员会决议如何确保得到有效执行?
督办责任明确:哪个部门负责审计委员会决议的督办工作?
落实效果评估:如何评估审计委员会决议的落实效果?
审计委员会日常运行机制与保障体系:如何为审计委员会履职提供全方位的数据、资源与组织支持?
审计委员会办公室的设置:是否有必要设立专职办公室?应借鉴关联交易办公室模式还是独立设计?
设置必要性分析:审计委员会办公室的设置必要性和可行性?
模式比较研究:不同办公室设置模式的优缺点比较?
职能定位明确:审计委员会办公室的具体职能如何界定?
数据与信息保障机制:如何为审计委员会提供包括业务运营、风险数据在内的全面数据支持?
数据获取权限:审计委员会应当获得哪些数据访问权限?
信息报告制度:如何建立面向审计委员会的信息报告制度?
调研与专项审查支持:如何从费用、人员与权限等方面保障审计委员会开展专项调研与问题核查?
经费保障机制:审计委员会专项经费如何保障和管理?
人员配备支持:审计委员会调研工作如何获得专业人员支持?
权限授予范围:审计委员会调研权限应当包括哪些内容?
履职能力提升路径:如何通过培训、专家咨询与同行交流持续提升审计委员会成员的专业素养?
培训体系构建:审计委员会成员培训体系如何建立?
专家智库建设:如何为审计委员会建立专家咨询智库?
交流平台搭建:如何促进审计委员会成员之间的经验交流?
标杆案例与地域实践:各省市与银行在审计委员会建设中有哪些成功经验与失败教训?
成功案例解析:某城商行如何通过审计委员会重构实现信用风险精准防控?
失败案例反思:某城商行在审计委员会职责转换中因哪些环节疏漏导致监督失灵?
地域实践比较:河南、安徽等地在审计委员会制度建设与实操中的创新点与可借鉴经验?
课程总结与行动规划:如何将培训成果转化为审计委员会建设的具体方案?
授课老师
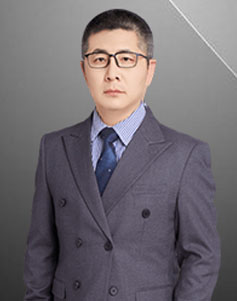
杨会臣 银行财务风险管理专家
常驻地:北京
邀请老师授课:13439064501 陈助理