一、增值税实质与历史渊源及现状
【案例】增值税法及实施条例内容重要、主要变化
【案例】增值税法配套文件重要、主要变化
【案例】增值税文件的厘清与溯源
【案例】增值税对于合同价格的影响
【案例】增值税的历史地位及重要性
二、增值税立法后的重要变化与应对
视同应税交易立法后的变化与应对:“3+8”—“3”
【案例】无偿提供服务立法后还需视同销售吗
【案例】无偿提供租赁服务的进项税如何转出
【案例】无偿与低价在立法后的不同计税方式
【案例】集团资金无偿借贷服务在立法后的如何计征增值税
【案例】集团资金往来在立法后企业所得税的三大风险与方案
【案例】今年总局重点稽查项目:集团统借统还的稽查实操重点
建筑业立法后预缴增值税的重要变化与应对
【案例】建筑公司预缴增值税两种缴纳期限立法后的变化
【案例】金税四期下异地施工跨区域涉税事项与数电票的开具
【案例】直辖市内跨区预缴在立法后的变化
【案例】预缴税款滞纳金与罚款的案例解析
【案例】预缴与留抵退税的转化筹划案例
建筑业计税方式立法后的重要变化与应对
【案例】甲供材简易计税方式为何立法后取消了
【案例】建筑服务强制简易计税明年为什么要取消
【案例】老项目的简易计税立法后为何仍然存在“BUG”
【案例】建筑业按照项目选择简易计税立法前后的变化
【案例】立法后建筑业采购商混的筹划方式还存在吗
【案例】销售建筑用和生产建筑材料所用的砂、土、石料简易计税明年有哪些变化
【案例】销售砖、瓦、石灰简易计税明年有哪些变化
【案例】商品混凝土简易计税明年立法后还会有吗
【案例】销售使用过的固定资产,简易计税明年还有吗
【案例】人力资源外包服务简易计税方式取消
【案例】安全保卫服务简易计税方式取消
建筑业总分包立法后的重要变化与应对
【案例】立法后扣除分包款在数电票备注栏的要求
【案例】立法后建筑业差额征税不能全额开票了
【案例】建筑公司分包合同不当导致不能差额案例解析
立法后进项税抵扣的重要变化与应对策略
【案例】立法后利息进项税抵扣的争议问题
【案例】用于长期资产的进项税立法后的变化与应对
【案例】500万元以上长期资产混用期间进项税抵扣的重大变化
【案例】用于一般计税与简易计税项目的进项税划分立法后的变化:清查制—自查制
【案例】用于拆迁补偿款的进项税立法后可以抵扣吗
【案例】重组中的进项税可否在立法后抵扣
立法后增值税纳税义务时间的重要变化与应对策略
【案例】预收工程款在立法后纳税业务发生时间发产生了哪些变化
【案例】预收租赁建筑设备款在立法后纳税业务发生时间发产生了哪些变化
【案例】预收服务款在立法后纳税业务发生时间发产生了哪些变化
【案例】建筑业未开票发票的困境与5大实务操作方式
立法后混合销售的变化
【案例】立法后混合销售范围变化:“货物+服务”模式取消
【案例】立法后混合销售计税方式变化:从“公司主业”到“业务主业”
【案例】拆卸、搬迁、安装业务在立法后的重大变化
【案例】销售自产货物同时安装立法后的重大变化
【案例】建筑业销售外购机器设备同时安装立法后的重大变化
【案例】建筑业EPC的混合销售与兼营争议
立法后价外费用的变化
【案例】立法后价外费用的范围变化
【案例】收取承兑利息的价外费用风险分析
【案例】赔偿金、违约金的价外费用风险分析
【案例】建筑业质保金实务误区与操作
【案例】出租方没收押金的增值税征税问题
建筑业在金税严管环境下的合同风险与应对策略
【案例】税务机关对“五流一致”发票的稽查案例
【案例】离虚开发票只差一层窗户纸:税务逻辑很重要
【案例】高院对于合同中取得发票条款的意见
【案例】合同中关于对方发票瑕疵责任的约定案例
增值税立法后配套文件的其他变化
【案例】小规模纳税人起征点立法后的变化
【案例】立法后5%征收率还存在吗
【案例】建筑业转售销售自来水的征收率发生了变化
【案例】物业公司差额且简易计税方式取消
附录:各种工作表格
现行扣税凭证大全表
我国增值税税率、征收率大全表
我国发票特殊情形工作表
年终奖个税筹划表
高管个人所得税筹划风险表
两高最新税务犯罪文件变化表
增值税立法后重要变化表
新会计法主要变化表
新公司法主要变化表
授课老师
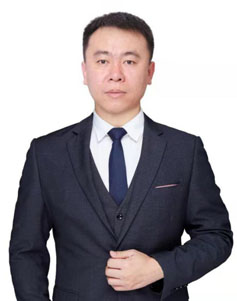
翟纯垲 从事财税工作进30
常驻地:青岛
邀请老师授课:13439064501 陈助理