课程背景
随着经济的快速发展和社会的不断进步,我国现行的增值税制度逐渐显露出许多不适应的地方。新《增值税法》的出台,使得我国现行的18个税种中已有14个税种形成法律体系,这是税收法制化的重要一步,当前无论是企业还是财税工作人员都需要学习提升相关知识,夯实基础及时把握政策变革的前沿动向,突破固有思维,从容面对应变与挑战,更快适应政策与环境的变化,积极主动规避税收风险,合理合法进行税务筹划,降低企业涉税风险,推动企业健康稳定发展。
课程目标
1. 全面解析新《增值税法》的核心变化及立法逻辑;
2. 识别新法对企业税务管理、财务核算及商业模式的影响;
3. 提供实务操作建议,帮助企业优化税务合规与风险管理。
课程大纲
序言:
从严治税:八部门联合打击涉税违法犯罪行为对企业的影响
税收环境变化下现行税制结构变化与未来税改趋势分析
第一部分 新《增值税法》立法背景与立法意义
(一)增值税法的立法意义与进程
从暂行条例到正式立法:税收法定原则的落实;
2026年施行的背景:税制稳定性与改革空间平衡。
(二)新《增值税法》立法意义
法治化建设层面
税收管理层面
税收公平层面
纳税人权益保护层面
企业发展层面
(三)新《增值税法》十大核心变化详解
征税范围:告别劳务一词
税率结构:稳中有微调
视同销售范围:大幅缩减
视同销售定价:简单明了
进项税额抵扣:有重大利好
混合销售:明确了计税规则
进项留抵退税:写入立法
不征收项目:新增与明确规定
小规模纳税人:规定细化
免税项目:更加明确
第二部分 新《增值税法》银行企业增值税优惠政策
(一)金融企业增值税优惠政策分析
(免税行为)
金融行业同业往来利息收入
联行往来的利息收入
一年以上人身保险产品的保费收入
金融机构农户小额贷款
国债、地方政府债
人民银行对金融机构的贷款
住房公积金管理中心用住房公积金在指定的委托银行发放的个人住房贷款
外汇管理部门在从事国家外汇储备经营过程中,委托金融机构发放的外汇贷款
(不征税行为)
存款利息不属于增值税征收范围
(二)新《增值税法》变化对银行企业的影响分析
新法对于银行业金融机构会带来哪些变化;
结合银行业行业特性及业务特点,从具体业务出发,如何降低涉税风险、减少税负成本;
新法下银行企业增值税发票管理
增值税发票基础认识及管理要求
发票开具与纳税存在怎样的关系
最新税前扣除办法对发票的要求
虚开发票的N种有争议情形
为贷款虚构交易开票增加利润,没有偷税是否为虚开发票
业务真实,因善意取得虚开发票,进项和成本如何处理
跨年度发票处理常见实务问题
超出业务范围的增值税发票开具问题
银行企业无偿赠送视同销售处理实务
商业银行税务稽查重点及风险应对
第三部分 新《增值税法》下税务操作原则与稽查危机方法
(一)、税务操作应注意的六大原则
合规性原则
准确性原则
及时性原则
筹划性原则
沟通性原则
完整性原则
(二)、税务稽查危机应对六大方法
两会应对法
正当理由法
自查补税法
税政解读法
税务责任法
税务听证法
授课老师
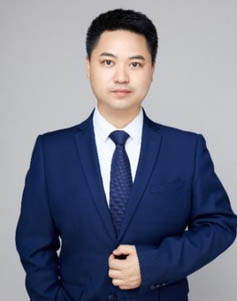
刘海军 注册税务师,国内银行财税领域实战专家
常驻地:成都
邀请老师授课:13439064501 陈助理