金融知识准备
1.1 课程概述与参考资料
1.1.1 课程定位与适用范围
1.1.1.1 单独授课适配性
1.1.1.2 会计准则及高会考试背景支撑
1.1.2 课程参考文献
1.1.2.1 金融工具专业著作
1.1.2.2 会计准则讲解专著
1.2 债务工具与权益工具
1.2.1 发行方视角定义区分
1.2.1.1 债务工具概念与特征
1.2.1.2 权益工具概念与特征
1.2.2 融资工具资产负债表体现
1.2.2.1 债务融资工具列示
1.2.2.2 权益融资工具列示
1.3 原生金融工具与衍生金融工具
1.3.1 基础概念界定
1.3.1.1 原生金融工具定义与范畴
1.3.1.2 衍生金融工具定义与逻辑
1.3.2 衍生工具产品形态矩阵
1.3.2.1 商品类衍生工具匹配
1.3.2.2 利率汇率股指类衍生匹配
1.4 衍生金融工具分类详解
1.4.1 衍生工具发展历程
1.4.1.1 境外交易所发展起源
1.4.1.2 各类衍生工具诞生节点
1.4.2 衍生工具核心功能
1.4.2.1 套利功能逻辑
1.4.2.2 套期保值功能
1.4.2.3 杠杆投资功能
1.4.3 远期合约
1.4.3.1 远期基本概念与多空定义
1.4.3.2 远期合约优缺点
1.4.3.3 远期利率协议规则与计息
1.4.3.4 远期利率协议案例会计处理
1.4.3.5 远期汇率协议政策与市场
1.4.3.6 远期汇率协议案例核算
1.4.4 期货合约
1.4.4.1 期货合约核心规则
1.4.4.2 国内外主要期货交易所
1.4.4.3 商品期货合约与实操案例
1.4.4.4 期货盈亏计算公式体系
1.4.4.5 利率期货品种与合约细则
1.4.4.6 利率期货转换因子与案例
1.4.4.7 股指期货品种与交易规则
1.4.4.8 股指期货实操与税务处理
1.4.4.9 外汇期货业务与会计案例
1.4.5 期权合约
1.4.5.1 期权基础分类与专业术语
1.4.5.2 看涨期权价值与盈亏模型
1.4.5.3 看跌期权价值与盈亏模型
1.4.5.4 期权风险特征与经典案例
1.4.5.5 主流期权交易策略详解
1.4.5.6 股指期权合约与交易规则
1.4.5.7 期权定价模型基本假设与公式
1.4.6 互换合约
1.4.6.1 互换概念与交易优缺点
1.4.6.2 利率互换比较优势原理
1.4.6.3 利率互换案例计算与分录
1.4.6.4 货币互换规则与案例核算
1.4.6.5 人民币外汇掉期市场行情
1.5 会计准则金融资产分类逻辑
1.5.1 金融资产分类两大依据
1.5.1.1 企业管理业务模式类型
1.5.1.2 金融合同现金流量特征
1.5.2 债权与信托法律关系区分
1.5.2.1 债权债务关系现金流量特点
1.5.2.2 信托关系标的资产特征
1.5.3 金融工具会计科目划分
1.5.3.1 债务工具投资科目归属
1.5.3.2 权益工具投资科目归属
1.6 金融资产分类历史渊源
1.6.1 国际准则演变
1.6.1.1 IAS39 四分类规则背景
1.6.1.2 IFRS9 三分类修订变化
1.6.2 美国准则博弈背景
1.6.2.1 证券与银行业监管诉求
1.6.2.2 FASB115 准则由来与实质
1.6.3 衍生工具社会争议
1.6.3.1 金融杠杆收割属性
1.6.3.2 市场监管启示与风险防控
2. 企业会计准则第 22 号 - 金融工具确认和计量(2017)
2.1 准则修订概况
2.1.1 修订背景与历程
2.1.1.1 旧准则存在问题
2.1.1.2 国际趋同与修订阶段
2.1.2 实施时间分层要求
2.1.2.1 境外上市企业执行时间
2.1.2.2 境内上市及非上市企业时间
2.1.3 修订核心内容
2.1.3.1 金融资产分类简化
2.1.3.2 嵌入衍生工具处理简化
2.1.3.3 减值由已发生改预期损失
2.1.4 核心基础概念
2.1.4.1 金融工具定义与边界
2.1.4.2 金融资产四类判定条件
2.1.4.3 金融负债四类判定条件
2.1.4.4 衍生工具三大特征
2.1.5 相关会计科目设置
2.1.5.1 资产类会计科目
2.1.5.2 负债类会计科目
2.1.5.3 损益及备抵类科目
2.1.5.4 新旧准则科目对应关系
2.2 金融资产与金融负债确认终止
2.2.1 确认基本原则
2.2.1.1 合同签约确认规则
2.2.1.2 各类工具确认情形
2.2.2 常规买卖金融资产确认
2.2.2.1 常规交易界定标准
2.2.2.2 交易日会计处理原则
2.2.3 金融资产终止确认
2.2.3.1 终止确认法定条件
2.2.3.2 金融资产转移判定条件
2.2.3.3 合同修改与核销终止
2.2.4 金融负债终止确认
2.2.4.1 义务解除终止条件
2.2.4.2 负债替换与回购处理
2.2.4.3 部分终止确认分摊规则
2.3 金融资产金融负债分类
2.3.1 金融资产三类分类
2.3.1.1 摊余成本金融资产范围
2.3.1.2 其他综合收益金融资产
2.3.1.3 当期损益金融资产范畴
2.3.2 业务模式判定规则
2.3.2.1 收取现金流业务模式
2.3.2.2 收取兼出售业务模式
2.3.2.3 其他交易业务模式
2.3.3 合同现金流量 SPPI 特征
2.3.3.1 本金利息基本定义
2.3.3.2 货币时间价值修正评估
2.3.3.3 合同条款现金流变动判定
2.3.3.4 合同挂钩工具分类规则
2.3.3.5 特殊情形 SPPI 判定
2.3.4 金融资产具体分类应用
2.3.4.1 债务工具分类应用案例
2.3.4.2 应收账款保理分类处理
2.3.4.3 权益工具投资特殊规定
2.3.5 金融负债分类规则
2.3.5.1 摊余成本金融负债范围
2.3.5.2 公允价值计量负债情形
2.3.5.3 公允价值选择权适用条件
2.4 嵌入衍生工具
2.4.1 嵌入衍生工具概念
2.4.1.1 混合合同构成定义
2.4.1.2 常见嵌入衍生工具类型
2.4.2 主合同与衍生工具关系
2.4.2.1 分拆与不分拆判定标准
2.4.2.2 可转债嵌入工具案例
2.4.3 分拆与会计处理规则
2.4.3.1 不紧密相关分拆条件
2.4.3.2 混合合同整体指定规则
2.4.3.3 嵌入衍生工具估值限制
2.5 金融工具重分类
2.5.1 重分类基本原则
2.5.1.1 仅金融资产可重分类
2.5.1.2 重分类日确定规则
2.5.1.3 不属于重分类的情形
2.5.2 各类资产重分类计量
2.5.2.1 摊余与其他综合收益互转
2.5.2.2 摊余转当期损益计量
2.5.2.3 其他综合收益转损益
2.5.2.4 重分类实务分录案例
2.6 金融工具计量
2.6.1 初始计量规则
2.6.1.1 公允价值初始确认
2.6.1.2 交易费用归属规则
2.6.1.3 价款中应收项目处理
2.6.2 后续计量规则
2.6.2.1 摊余成本实际利率法
2.6.2.2 摊余成本调整计算
2.6.2.3 票面与实际利率差异案例
3. 企业会计准则第 23 号 - 金融资产转移(2017)
3.1 金融资产转移基础理论
3.1.1 准则制定背景与适用
3.1.1.1 准则修订目的
3.1.1.2 适用金融资产范围
3.1.2 金融资产转移定义
3.1.2.1 整体转移与部分转移
3.1.2.2 转移常见业务场景
3.2 金融资产转移终止确认判断
3.2.1 合同权利终止确认
3.2.1.1 常规债权收回终止
3.2.1.2 期权到期权利终止
3.2.2 资产转移满足终止条件
3.2.2.1 现金流转移三大约束条件
3.2.2.2 不垫款不挪用不延误原则
3.2.3 不终止确认情形
3.2.3.1 保留主要风险报酬
3.2.3.2 继续涉入资产负债
3.3 金融资产转移会计处理
3.3.1 整体终止确认处理
3.3.1.1 资产处置损益计算
3.3.1.2 账务处理规范
3.3.2 部分终止确认处理
3.3.2.1 账面价值分摊方法
3.3.2.2 分摊后损益确认
3.3.3 继续涉入会计处理
3.3.3.1 继续涉入资产计量
3.3.3.2 继续涉入负债确认
3.3.3.3 担保类业务涉入案例
3.4 特殊金融资产转移业务
3.4.1 票据贴现与背书
3.4.1.1 有追索权贴现处理
3.4.1.2 无追索权贴现处理
3.4.2 应收账款保理业务
3.4.2.1 有追索权保理核算
3.4.2.2 无追索权保理核算
3.4.3 资产证券化 ABS
3.4.3.1 ABS 交易结构
3.4.3.2 优先级与劣后级资产分类
3.4.3.3 ABS 终止确认判定
3.5 金融资产转移披露要求
3.5.1 报表列示规范
3.5.1.1 已转移资产列报
3.5.1.2 继续涉入项目列报
3.5.2 附注披露内容
3.5.2.1 转移业务类型披露
3.5.2.2 风险报酬留存披露
3.5.2.3 继续涉入风险敞口披露
课堂互动
授课老师
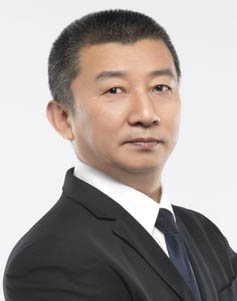
王乐安 实战派财税讲师
常驻地:济南
邀请老师授课:13439064501 陈助理