课程背景
信贷业务是商业银行最核心的资产业务,也是利润的主要来源。当前国内经济正处于结构转型调整的深化期,商业银行信贷业务面临的风险形势较以往更为复杂严峻。在利率市场化深入推进、利差持续收窄,银行业竞争不断加剧的背景下,银行更加依赖对信贷风险的精准管控来保障盈利水平。从信贷业务的流程来看,客户经理是信贷风险防控的第一责任人和第一道关口,其风险识别能力直接决定了商业银行信贷资产的整体质量,也关系到银行的核心盈利水平与长期稳健经营。
基于上述行业环境、监管要求与银行自身发展的多重需求,本课程从宏观到微观梳理了标准化、系统化的信贷风险识别流程与完整方法,包括宏观经济周期判断、行业风险评估、借款人经营风险分析、资产转换周期分析、借款原因识别、财务报表分析与风险识别、现金流分析、财务预测及贷后风险预警监控。通过本课程学习,希望客户经理能够系统掌握和全面提升信贷风险识别与防控能力,从源头降低信贷风险发生的概率,夯实商业银行信贷风险防控第一道防线,实现商业银行业务的长期健康发展。
课程收益
● 系统性强:从宏观经济周期判断、行业风险评估、借款人经营风险分析、资产转换周期分析、借款原因识别、财务报表分析与风险识别、现金流分析、财务预测及贷后风险预警监控,全流程讲解了信贷风险识别。
● 由浅入深:每一部分内容,既有最基础的知识,也有进阶的内容,适合各阶段对公客户经理学习。
● 理论结合实际:运用互动环节和大量实际案例加深客户经理对课程的理解
课程时间:2天,6小时/天
课程对象:商业银行对公客户经理、信贷审批人员
课程方式:知识讲授、案例教学、研讨互动
导入:信贷决策框架
互动:给12个目标行业排序,选择最想投放和最不想投放的三个行业
——信贷决策过程
1. 风险资产的可接受标准
案例:某城商行房地产贷款集中度超标
2. 目标市场
案例:招商银行“因您而变”的行业深耕策略
第一讲:宏观与行业风险识别
互动导入:“经济周期”判断,信贷收紧还是放松
一、宏观及区域因素分析
1. 宏观因素分析
1)国家发展战略规划的影响:五年规划纲要
2)国家宏观经济政策的影响:财政政策、货币政策、产业和环保政策
2. 区域因素分析
1)地方政策的影响
2)地方经济环境的影响:地方财力、区域基础设施完善程度
3)自然资源环境的影响分析:现状、利用的比较优势、对客户的影响
4)人文资源的影响分析:人力资源、消费习惯
5)区域金融生态的影响分析:客户诚信度、法制环境
3. 借款人和债权人在不同宏观周期的行为分析
1)衰退期
2)恢复和扩张阶段
3)繁荣期
4)下降期
案例1:光伏行业的“繁荣-过剩-洗牌”循环
案例2:2024年中国新能源车行业价格战与供应链危机
二、行业风险分析
1. 行业主要特征:行业地位、经营基本特征、生产要素特征、市场竞争结构
2. 行业发展现状:经济指标、技术状况、发展格局、产业链分析
3. 行业发展前景分析:生命周期、行业政策、技术创新、市场发展空间
案例:房地产行业的“高杠杆、高周转、高负债”模式风险
第二讲:借款人经营风险识别
互动导入:好企业长什么样?利润表好看和现金流好的企业,您更愿意贷款给谁?
一、借款人经营业务分析
1. 公司的整体特征分析
分析要点:相对规模、成熟度、多元化
案例:苏宁易购的多元化陷阱
案例:尚德电力从行业龙头到破产
2. 公司的经营目标及策略分析
分析要点:战略规划、产品策略、竞争策略(对比表)
案例:华为的技术领先战略
3. 供应及生产分析
案例:赣锋锂业锁定上游资源
4. 分销与销售分析
分析要点:分销系统、分销分析、管理分析
5. 管理层评估
1)基本特征分析
2)五项传统管理任务分析
3)德鲁克管理评价七领域
案例:康美药业300亿财务造假
6. 评估结论
1)明确借款人的主要风险
2)确定借款企业的基本业务风险结论
3)判断管理层处理风险的能力和努力程度
4)决定是否有必要继续分析工作
第三讲:借款需求分析
互动导入:企业老板找到您说要贷款,您第一个问题该问什么?
一、借款需求分析的核心问题
1. 借款人的资产转换周期
1)经营周期
2)资本投资周期
3)现金流动的时间性差异
2. 借款的原因:资产转换周期中引起现金短缺的因素和事件
3. 借款的用途:区分借款原因和用途的重要性
4. 还款的来源
二、经常借款的原因
1. 季节性销售增长
案例:玩具公司的季节性需求案例
2. 长期销售收入增长
3. 资产效率下降
案例:汽车经销公司经营周转率变化导致的新增需求
4. 固定资产更新或增加
案例:顺丰控股的“固定资产增加”需求
案例:比亚迪的“扩张融资”与“营运融资”
5. 商业信贷的变化
案例:建筑行业“垫资施工”的巨大资金缺口
6. 负债结构的改变
7. 盈利水平降低或者亏损
8. 发放分红
9. 意料之外的费用
互动环节:客户借款需求诊断和方案设计
第四讲:财务报表与现金流量表风险识别
互动导入:企业财务“三张表”,哪张最容易被人动手脚?
一、损益表的会计风险评估
1. 销售收入评估
案例:瑞幸咖啡的收入确认问题
2. 费用的确认
案例:乐视网的收入与现金严重脱节
3. 不同会计方法的影响
案例:某制造业企业的费用资本化操纵
二、资产负债表的会计风险评估
1. 资产估值的内在风险
3类资产:流动资产、非流动资产、其他资产
案例:康美药业的货币资金造假
2. 负债的相关风险
4类负债:流动负债、非流动负债、或有负债、内部负债
3. 借款人资本结构(负债和所有者权益)分析
4. 杠杆系数分析
案例:某上市公司的应收账款与收入异常增长
案例:某房地产企业的“明股实债”
三、关键比率指标分析
1. 盈利能力指标
2. 效率指标
3. 杠杆比率指标
4. 流动性比率指标
四、流动性分析
1. 流动比分析
2. 速动比分析
案例:苏宁易购的流动比率危机
五、现金流量表分析
1. 现金流量表的三部分以及各部分的正常预期
1) 经营活动
2)投资活动
3)筹资活动
2. 现金流量表的分析方法及要点
1)现金流计算
2)定量分析
3)定性分析
案例:特斯拉的“经营性现金流转正”里程碑
案例:蔚来汽车的持续“烧钱”
案例:某贸易公司的“现金流与利润背离”
六、财务报表的预测
1. 预测的目标
1)确定借款人资产转化周期的内在固有风险
2)预测借款人对风险的承受能力
2. 预测的三个方面
1)盈利能力
2)资产结构
3)资本机构
3. 预测的2个假设条件方法
1)直线法
2)综合法
七、敏感性分析
敏感性分析:因假设条件变化,引起借款人现金流或者还款能力变化预测。分为最佳情况,可能性最大的情况和最差情况
1. 关键的变量因素
1)销售收入增速(时间、原因、数量/价格)
2)每单位新增销售收入所需营运投资
3)利润总额与成本转嫁能力
4)营业费用控制能力
5)利息费用敏感性
6)应收账款管理
7)存货投资控制
8)供货商付款条件
9)固定资产投资
10)利润率提取
2. 其他影响敏感性分析的因素
1)业务风险
2)贷款的性质
3. 敏感性分析的应用
1)评估融资需求与还款能力
2)设计贷款结构和管理贷款
3)发现业绩可能变化范围
案例:牧原股份的猪价敏感性测试
案例:某锂电池企业的碳酸锂价格敏感性
互动环节:企业财务报表诊断和后续措施
第五讲:贷后管理与风险预警
互动导入:“预警信号”连连看
一、贷款监控概述
1. 贷后检查管理要求
1)四眼原则
2)差别化原则
3)人控与机控相结合的原则
4)时效性原则
案例:包商银行的“监管后知后觉”
案例:某上市公司质押股权爆仓
二、持续监控
1. 持续监控的重要性
2. 持续监控的核心问题
1)哪些风险对于企业经营最为关键?
2)企业管理层是否采取了化解行动?
3)新情况变化速度多快?是否需要新行动?
4)潜在变化可能产生何种影响?
3. 监控频率
案例:某分行发现客户应收账款异常后成功退出
案例:某科技公司的研发失败与贷款逾期
四、贷款监测的参数因素
1. 借款人信息披露执行情况
2. 借款人贷款合同执行情况
五、贷款监测工作方法和指引
1. 借款人的监测方法
1)借款人经营状况和所处行业变化
2)借款人管理层对未来发展的业务计划和战略
3)借款人经营场所情况
2. 抵押和担保的监测方法
1)按监控频率及时更新抵质押品的估值
2)抵质押品的评估价值应该按照清盘出售的价值确定
3)及时重新评估担保人的担保能力
六、风险早期预警信号
1. 防线预警信号组合列表
2. 借款人管理风险信号
3. 借款人经营风险信号
4. 借款人财务风险信号
5. 借款人履约风险信号
6. 借款人违法行为预警信号
7. 预警信号组合的应用原则
案例:索菱股份的风险信号累积
案例:某能源企业的关联交易风险
案例:某矿业公司的“矿权造假”
七、发现风险预警后的处理
案例:工行镇江丹阳支行成功化解300万元潜在风险贷款
案例:某大型民企贷款提前退出策略
互动环节:企业风险预警信号识别与决策
结语:客户经理在每一笔信贷业务中,都应按照这个逻辑链条逐层分析
1. 宏观→中观:经济周期和政策对该行业是顺风还是逆风
2. 中观→微观:该企业在行业中处于什么位置?优势是否可持续?
3. 微观→动态:贷后监控的重点信号是什么?如何处理?
——只有在风险发生之前识别它、在风险扩大之前控制它,才能真正实现信贷业务的长期健康发展
授课老师
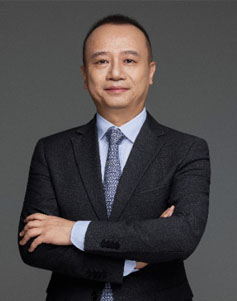
樊昊 25年银行对公营销管理实战经验
常驻地:重庆
邀请老师授课:13439064501 陈助理