课程背景
经济下行市场竞争加剧的”高质量“发展阶段,数字化技术给传统财务工作带来不可预知的冲击,财务行业面临转型升级的严峻形势。课程从业财融合的全新视角,围绕着财务如何支撑战略、支持业务、为企业创造价值为主题,分享了全面预算管理、战略级成本管控体系搭建应用、以助力企业加强市场核心竞争力,其中包含在应用技术层面怎样做出有效的分析、怎样认识和应用智能化数字技术助力财务提供有价值的数据信息、决策依据,并且为企业建成具有“世界一流财务管理水平”的财务团队提供了全面详细的路径和方法。
课程内容全面且具有深度,落地路径清晰可行,课程包含丰富的经典案例和实操案例,授课方式生动、通俗易懂,高频率互动引导学员积极思考、自测自评、通过讨论和现场微咨询方式解决实际问题,课程所分享的实践方法实操性很强,可产生即刻的课后收益,学员能够在课程即刻转化为工作成果,在工作中实现财务引领业务、赋能业务,适合企业决策层和财务管理层财务思维系统性建设,助力企业提高企业整体财务管理水平和市场竞争力。
课程收益
帮助学员认识业财融合的价值、掌握实际工作中实现业务融合的路径和方法;
帮助学员树立成本管理的理念、意识,并掌握成本精细管理思路和方法;
帮助学员理解并掌握预算管理、内控对企业战略、运营的支撑实施方法;
帮助学员认识前沿的数字化智能技术在财务工作中的应用价值;
帮助学员打开格局、开拓视野,助力财务引领业务、赋能业务、创造价值;
助力企业加快推进业财融合进程,提高协同工作成效,加强企业竞争力。
授课方式:
讲解+案例+学员自评+学员讨论+学员互评+分享心得收益
适合学员
财务管理人员、非财背景决策层领导
课程时长:12小时(2天)
业财融合:财务管理价值创造之基石
“新常态高质量”时代,严酷的市场环境中业财关系何去何从?
丛林法则再现残酷:经济增量变存量,向管理要效益
数字化技术时代,财务价值创造路在何方?
自我审视:实务中,财务工作的缺位、错位和越位
讨论问题一:现有财务部门是否可以支撑战略、支持业务决策?
讨论问题二:实务工作中领导、业务怎样看财务?财务怎样自我定位?
讨论问题二:经济下行,技术飞奔,财务的机遇与挑战在哪里?
业财融合究竟要融什么?
案例:发现“串门”指标:透视利润表看到真实业务
数据情报与并肩战友:双维度业财融合模式
世界一流财务业财关系:服务赋能量、监督保平安
业财融合空间要怎么融?
案例:销量不涨资金常缺,业务财务的溯源链接
讨论:回款计划应由谁制定?
敲黑板:节点变时点,财务BP核心技能
降本增效体系化建设
走出成本管理误区,增效益上台阶,加强竞争力
讨论:降本真的等同于增效吗?
讨论:吐槽工作中成本管而无效的困惑一二三
“高质量发展”引领之下,是降本增效还是提质增效?
全球顶级成本管控理念:丰田精益管理的价值浓度导向
案例:从施一公见鲍书记看会议室设计的“精益”意识
消除八大浪费:向管理要效益
丰田的零库存:精益成本JIT管理的硕果
案例:山寨版零库存,暗藏的危害要警惕
“高质量发展”引导下,企业怎样建立长远的成本优势?
产品设计阶段:战略成本高度之下,决策者的财务思维
讨论:有限的成本总量应该投向哪里才能产出最大效益?
成本驾驭能力之巅:价值工程法的智慧
案例:咖啡壶的成本设计:成本投向顾客定
产品成本执行阶段:成本管控三聚焦:挖动因、立标准、划责任
细化核算:财务的显微镜,业务的小马达
案例:传统成本核算之坑:看检验费用的成本误算怎样丢掉了大客户
案例:成本动因的显微镜:本量利分析是怎样支持产品定价的?
案例:怎样解决项目费用预算“年底顶着花钱”的问题?
核定标准的依据:有业务有真相
强化考核:责任归属两导向
成本考核的两类导向
成本管控的两种手段
案例:超额完成业绩任务不奖反罚为哪般?
学员计算:实际应该发放的业绩资金是多少?
成本控制和考评的平台工具:预算管理
预算管理保目标
深度认识预算管理
讨论:预算管理要解决企业什么问题?
讨论:预算管理中,业务部门年底“顶着花钱”罪魁祸首是什么?
理解深度业财融合的平台工具:预算管理
定目标:总体战略指方向
年度预算目标从何而来?SWOT的神笔
案例讨论:明年本地市场需要多少火锅店,谁能预测?
集团战略目标从何而来?
单户企业战略目标从何而来?
集团各公司该怎样分解业绩指标?
案例:集团设计院万年不变的“工效倒挂”是怎样领走业绩指标的?
编预算:工作计划当依据
预算编做“两张皮”四种原因探根源
为工作计划匹配财务资源:体会业务计划与预算管理的一事两面
讨论:年底“顶着花钱”什么原因?怎么破解?
案例:工作没做被屏蔽,钱没花完被惦记,预算到底应该怎样编?
编和做:内部控制是保障
标准成本法:在其位担其责,划清责任好考核
执行预算在轨道
讨论:从高档商场和农贸市场的商业模式和管理看集团化预算管理
故事:比世界冠军跑得更快,谁给你发金牌?
算清帐:规范核算是基石
核算是小事吗?基础不牢,地动山摇
案例:修理费政策不统一,掩盖了多少操纵业绩的黑洞?
集团型企业的核算统管四层面
组织体系:团队阵型布置
谁管理预算?
各级预算管理层职责三级分工
预算管理谁?
责任中心:赋其权、担其责
讨论:考核是为了什么?
预算管理制度体系
价值财务分析:如何真正支持业务决策
财务分析对业务的支持意义何在?
讨论问题一:成本分析目的何在?
讨论问题二:预算执行分析对业务支持有什么意义?
财务应该什么时候做分析?
财务分析应该分析什么?
深入业务,建真实的数据情报站
案例:官方“山寨版”帐龄分析表是怎样误导决策的
结合业务分析应收帐款“五个看”
预算分析应该分析给谁看?教你怎样温柔有力地监督业务
智能财务:让数字化技术助飞财务职能
借智能技术,成就智能财务BP
人工智能事件与财务智能化的关系
回顾机器博弈史上的四个里里程碑事件
“更深的蓝”与人工智能出世
SIRI之母:“沃森”与知识图谱
AlphaGo:没有血肉的新晋围棋冠军
ChatGPT:擅长沟通的"天花板”
案例:看AI服务怎样完整替代一个财务岗位
案例:不替换原有岗位也可以赋能财务
RPA可以满足什么需求?
财务数智化转型基本思路
智慧财务团队建设路径
“世界一流财务管理团队”转型升级四个变革
理念变革:财务人的“勇担责、不背锅”
组织变革:财务职能金字塔转向共享财务、前中后台模式
机制变革:财务引领业务的驾驭力
功能手段变革:服务与监督,做业务的亲密战友
队伍能力评估与培养计划
个性化培养,持续迭代
该怎样公正、有效评价财务BP能力?
讨论:财务组织承担经济效益,是激励还是逼造假?
拒绝效益捆绑,立足实际自建标准
授课老师
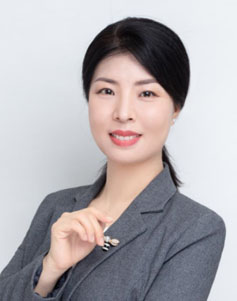
任嘉宁 业财融合高级财务管理专家
常驻地:郑州
邀请老师授课:13439064501 陈助理