穿透·平衡·闭环:信贷全流程底层逻辑与实战框架淬炼
当前经济下行周期叠加区域产业深度调整,区域性农商银行面临信贷资产质量承压的严峻挑战。太仓作为长三角经济重镇,以高端装备制造、汽车零部件、德资配套、化纤加弹为代表的产业集群深入发展,但同时也面临产业链波动传导、担保圈复杂、城乡融合客群多元等独特风险特征。
传统信贷培训往往按零售、小微、对公条线割裂授课,导致客户经理只见树木不见森林,缺乏贯穿全流程的底层逻辑和跨条线的共通方法论。审批人员与营销人员语言体系不统一,贷前调查、贷中审批、贷后检查三环节脱节,同一风险在不同阶段被反复遗漏。
本课程立足太仓产业特色,以信贷全流程(调查→审批→检查)为主轴,贯通零售、小微、对公三大客群,聚焦信贷底层逻辑的深度理解与基础方法的深化运用。全程以案例驱动,学员在真实业务场景中亲手搭建并完善自己的信贷决策框架。
课程收益
认知升级
建立跨越零售、小微、对公的通用信贷底层逻辑,打破条线壁垒,形成统一的信贷语言。
理解区域性农商银行的风险管理本质——不是拒绝风险,而是经营风险。
方法深化
掌握穿透式交叉检验、现金流还原与压力测试、实质重于形式审批、贷后动态监控等核心技术的深化运用,而非停留在概念层面。
获得一套针对太仓特色产业(德资配套、化纤加弹、汽车零部件、现代农业等)的专项风控工具。
框架搭建
亲手搭建并带回一张“信贷决策画布”与一本“三维信贷方法论手册”,实现从经验驱动到方法驱动的跨越。
建立“贷后反哺贷前”的全流程动态复盘机制,让框架具备自我迭代的生命力。
实战落地
全程贯穿太仓本地化案例,在熟悉的产业场景中训练方法,降低认知迁移成本,回岗即可应用。
学员对象
对公/小微/零售客户经理、信贷审批人、风险经理;分支行行长、业务部门负责人。
课程时长:2天精华版(12课时)
课程大纲
模块一:信贷底层逻辑与全流程总览
信贷经营的底层逻辑
信贷的“不可能三角”:风险、收益、规模的动态平衡
经营风险而非拒绝风险——区域性银行的生存之道
风险根源:信息不对称的三种形态(隐藏信息、隐藏行动、隐藏意图)
三大客群的“同与不同”基因图谱
共同本质:均依赖“还款来源—还款意愿—风险缓释”三角
差异特征:信息可得性、软硬信息权重、决策模式的分野
太仓特色客群的交叉融合特征:城乡两栖、产业链交织、担保圈复杂
全流程“三层滤网”框架初建
调查:真实性校验
审批:风险收益平衡
检查:动态监控闭环
开篇案例:双凤镇某汽车零部件核心企业与三家卫星厂联保爆雷案——三层滤网全流程断点诊断
模块二:信贷调查——穿透式调查与交叉检验技术
调查的终极目标:“四真”原则
真实借款人、真实用途、真实还款来源、真实缓释措施
零售反欺诈深化——“三阶段校验法”
身份真实性→申请行为异常度→资金用途穿透
太仓案例:港区物流企业“借名贷款”欺诈案
小微经营还原深化——“软硬信息融合验证法”
交叉检验的核心逻辑:水电气、进货/验收单、银行流水、纳税申报、工人访谈的二维交叉矩阵
现场“望闻问切”反欺诈洞察
方法萃取:小微“六步还原法”与“反欺诈七信号”
太仓案例:沙溪镇服装加工作坊“虚假流水”案
对公尽调深化——“四维深度尽调法”
行业与经营维:产业链地位、核心客户稳定性
财务与资金维:报表还原、隐性负债挖掘、关联交易穿透
实控人与治理维:个人履历、家族资产、境外关联
担保与法律维:担保圈穿透、合规风险排查
方法萃取:对公尽调“九步法”与“财务异常雷达图”
太仓案例:高新区德资配套企业“跨境关联交易”尽调案;璜泾镇化纤加弹企业“设备抵押高估”案
抵质押物“风险缓释有效性三维评估”
法律有效性、价值稳定性、处置流动性
太仓启示:县域特色产业专用设备“出得了厂房、出不了行业”的处置困局
模块产出:标准化“穿透式调查清单”(覆盖三类客群)
模块三:信贷审批——决策逻辑与风险定价框架
审批的底层逻辑
不是简单找“不批的理由”,而是论证“还款来源覆盖债务的确定性程度”
第一还款来源的穿透性验证,第二还款来源的实质性评估
零售审批——“三阶段校验”与人工触发点
反欺诈初筛→信用评分→支付能力校验
模型审批与人工判断的双轨制衔接
小微审批——“现金流额度测算模型”与“三匹配”原则
通过经营痕迹反推真实日均净现金流
简易现金流压力测试建模(营业额下降20%下的偿债覆盖率)
期限匹配回款周期、额度匹配营运缺口、方式匹配现金流节奏
方法萃取:“小微额度审批四象限模型”
太仓案例:社区超市流水“虚胖”识别后的额度测算
对公审批——“实质重于形式”与敏感性分析
四维审查单:借款人—项目—交易对手—担保
单因素及多因素敏感性分析
集团统一授信下的“总量—结构—定价”矩阵
方法萃取:“对公审批逻辑链”——从用途合规到第一、第二还款来源闭合循环
太仓案例:建筑企业投标保证金贷款隐含的垫资风险分析;德资配套企业跨境关联交易的审批决策
核心框架工具:信贷决策画布
融合三类客群的九要素标准化决策工具:客户画像、资金用途、额度期限、第一还款来源测算、第二还款来源、定价与综合收益、关键风险及控制措施、贷后特别监控要求、审批结论与出账前提
现场操练:用画布评审真实案例
模块产出:一张可复用的“信贷决策画布”
模块四:信贷检查——动态监控与预警闭环
贷后管理为何普遍薄弱?
重贷轻管的行为经济学解释
从“被动应对”到“主动预警”的思维转变
零售贷后——“三触发机制”与生命周期预警
行为评分降级触发、外部数据触网触发、资金异动触发
提前预警、分层处置
小微贷后——“动态五查法”与资金流向追踪
查开工、查存货、查回款、查负债、查老板
资金流向追踪三步法:结算流水逐笔排查→用途凭证交叉比对→资金最终流向穿透
太仓案例:城厢镇棋牌室老板经营贷挪用购房预警与处置案
对公贷后——“四位一体雷达图”与双线监控
财务、经营、关联、舆情四维信号动态扫描
按季滚动排查与即时行动触发
太仓案例:涉农贷款自然灾害预警——浏河镇家庭农场台风受灾后的贷后处置
预警信号分层与行动闭环
红/橙/黄三级预警定义及对应行动方案
贷后反哺贷前的框架迭代机制:将检查发现的共性缺陷回溯修正调查与审批环节
模块产出:“预警信号分层行动方案”
模块五:框架搭建、方法萃取与综合演练
综合案例推演——“太仓某汽车电子产业链”三关联授信案
案情呈现:
A(零售):实控人王某个人及配偶,持有多套房产,申请经营贷300万
B(小微):王某控制的双凤镇某汽车电子配件厂,新能源车企二级供应商,年营收约800万
C(对公):王某与他人共同控股的港区某贸易公司,年营收约5000万,设有关联香港贸易平台
核心风险:资金混同、关联交易占比过高、单一客户依存度超70%、民间借贷涉诉未披露、抵押物处置难度大
任务设计
任务一:设计“三关联”穿透式调查方案,识别全部风险点
任务二:使用“信贷决策画布”完成统一授信审批
任务三:设计贷后动态监控方案与预警触发预案
任务四:分组模拟审批会辩论(申报方 vs 审批方)
方法萃取工作坊
各组从全程案例中提炼“五大核心方法”,张贴形成“方法墙”
同类合并、共识达成、讲师点评
个人“三维信贷方法论手册”搭建
讲师发放手册结构模板,学员填入萃取方法与自身体会
形成可回岗位直接使用的活页手册
框架持续完善机制
引入“信贷PDCA复盘环”:计划→执行→检查→行动
交付《案例复盘模板》,承诺课后跟踪辅导一次
课程总结与行动承诺
每人一句话总结认知改变
制定回岗90天内框架应用与迭代计划
教学方法
情景迷茫代入:案例先给不完整信息,制造真实决策压力
结构化研讨:分组对抗(审批方 vs 申报方)激发深度思辨
图形化萃取:要求各组用流程图、矩阵、雷达图等可视化呈现分析方法
方法上墙:即时记录、筛选、归纳,形成集体学习产出
授课老师
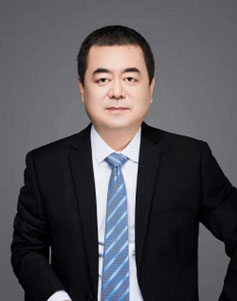
李晓刚 24年金融领域风险管理经验
常驻地:南京
邀请老师授课:13439064501 陈助理

