第一部分 开篇明义——信贷的底层逻辑与第一性原理
互动破冰
从小区保安的“灵魂三问”到信贷的“OTTF”四问——谁借钱?干什么?拿什么还?还不了怎么办?
核心心法
信贷=数字+逻辑。回归常识,看清信贷经营与风险管理的本质是一场“概率与损失”的博弈。
案例狙击
三份天差地别的贷款申请(问题青年、天才少年、地方首富),现场投票决策,揭示“好客户、好资产、好交易”三要素的核心判断。
警钟长鸣
一笔100万的坏账,需要多少笔好贷款的利润来填补?用两家商业银行的真实财报数据,感受风险管控的生死线。
第二部分 财务“鉴伪”——穿透报表迷雾,锁定第一还款来源
破除幻象
审计报告不是“保险箱”,财务数据不是“圣旨”。第一还款来源到底是什么?
二、信贷视角下的极简财报分析法
现金流量表:只看1个点——“经营活动现金流净额”为何是“皇冠上的明珠”?案例拆解:LS公司 vs GL公司,谁的“身体”更健康?
利润表:只看2个点——毛利率(生存的土壤)与核心利润(真实的本事)。警惕“飞来横财”与“卖血求生”式盈利。
资产负债表:只看3个点——流动资产都能还债吗?(识别“糖衣炮弹”)哪些非流动资产是造假“挚爱”?(锁定“在建工程”、“商誉”等关键科目)
互动找“钥匙”:一个真实的制造业财报,5分钟内快速定位其财务表现异常的“关键线索”(应收账款、存货暴增等)。
三、原创工具交付:《信贷视角下的许记TL财务快评模型》——快速评估企业的偿债、盈利、营运硬实力。
第三部分 需求“测算”——你的贷款申请,是“饥饿”还是“暴食”?
监管框架下的标准动作
手把手拆解《流动资金贷款管理办法》附件,完成一次完整的流动资金贷款需求量测算。
实战四大敏捷法则
对于小微企业,活用“计税收入法”、“现金流法”、“实际需求法”、“存货数量法”,实现“喂八分饱”的精准灌溉。
情景演练
给定一家贸易公司基础数据,小组竞赛,快速测算其合理的授信额度上限。
第四部分 非财“侦察”——超越数字的客户立体画像
天时(行业)
企业生命周期与行业生命周期判断:是“帮它玩”(成长期)还是“随它玩”(衰退期)?波士顿矩阵实战应用。
地利(区域与经营):现场考察不是“走流程”,而是“找证据”。如何通过“望闻问切”(看车间、盘仓库、聊员工),验证报表数字的真实性?
人和(人与信用):
访谈“钩子”:如何从实际控制人的“创业史”中听出还款意愿?从“未来战略”中辨出扩张虚实?
交叉检验术:问生产产能、问销售销量、问财务存货,三组数据能否形成闭环?现场设计“矛盾问题”。
关联方“迷宫”破解:如何从“其他应收款”、“预付账款”中顺藤摸瓜,画出隐藏的关联交易图谱?
二、综合案例复盘:H公司“鲜活水产贷款”与吴X“豪宅装修贷”,两个经典的交叉检验失败/成功案例,深度拆解如何识别关联交易与虚假用途。
第五部分 押品“排雷”——你的抵押物,真的是“安全垫”吗?
一、灵魂拷问:评估价值 ≠ 处置价值 ≠ 银行到手价值。
二、可变现净值三步拆解法:
价:处置折扣(区位、用途、市场景气度)。
税:交易税费(增值税、土增税、所得税,一个不能少)。
费:处置费用(评估、拍卖、执行费)。
三、情景实战
案例一:市值1500万的别墅,变现后银行还能收回多少?
案例二:评估值7500万的工业厂房,为何在计算土地增值税后,风险覆盖能力“腰斩”?
四、核心结论:抵押率是“静态”的,变现净值才是“动态”的生命线。
第六部分 报告“定案”——撰写一份让审贷会无可挑剔的调查报告
反面教材赏析
那些年被毙掉的调查报告——数据矛盾、浮光掠影、表扬信风格、风控措施空洞。
八股文新解
优秀授信调查报告的八大必备模块(客户情况、财务分析、借款原因、担保分析、风险与措施等)如何写得“既合规又出彩”?
核心原则
有果必有因,凡结论必有证据支持。如何将前一天的调查发现,转化为报告中有说服力的文字?
案例精讲
解剖一份完整的《FH茶业授信调查报告》,学习如何将行业分析、财务预测、风险罗列与具体缓释措施有机结合。
第七部分 贷中“合规”——风险评价、合规底线与支付管控
还款能力终极评价
不止看利润,更要看“经营活动现金流”的成色与可持续性。
还款意愿动态观察
诚信不是不变的,如何通过蛛丝马迹预判意愿变化?
法律红线——违法发放贷款罪
用最直白的语言,讲清“数额巨大”(200万)、“造成重大损失”(50万)的立案标准,树立不可逾越的合规敬畏。
支付管控——资金的“阀门”
解读受托支付与自主支付新规。如何通过控制支付,确保信贷资金“精准滴灌”,不被挪用?
第八部分 贷后“追踪”——风险管理的“下半场”与不良清收的前奏
贷后检查,查什么?
六大维度清单化梳理:资金用途、经营状况、财务状况、担保状况、履约情况、重大事项。
二、相机抉择的三大武器
资金账户监管法:通过“结算量”与“日均存款”的四象限矩阵,动态判断客户经营健康状况,并决定回访或现场核查的强度。
电话回访技巧:如何问出真问题,听出弦外音?
现场查验重点:贷后现场看什么?与贷前有何不同?
风险预警信号清单:10个常见的风险早期征兆,助您实现“风险早发现、早干预”。
清收逻辑铺垫:理解“客户有钱才能还钱”的底层逻辑,从贷后管理环节即为可能的风险处置创造条件。
第九部分 智胜未来——召唤你的AI信贷分析助手
(本部分贯穿课程始终)
AI+信贷
从概念到生产力:解读“人工智能+”国家战略,看两家商业银行如何用AI将授信报告撰写从“天”级压缩到“分钟级”。
四步驯化AI,从“闲聊”到“专家”
立角色:“你是一名资深信贷评审官...”
述问题:将模糊需求转化为精准指令。
定目标:要求结构化、可交付的产出。
补要求:契合信贷审批的具体要点。
三、AI实战应用场景现场演示
流水侦探:如何命令AI分析银行流水,识别关联交易与资金闭环?
征信解码器:如何让AI秒读征信报告,提炼风险信号与隐形负债?
财务医生:如何将三张报表丢给AI,获取一份结构清晰的初步信贷财务分析报告?
提示词工程师:当你不知道如何提问时,如何让AI帮你生成完美的提示词?
授课老师
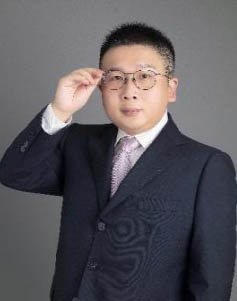
许灵菲 15年商业银行信贷及企业投融资实战经验
常驻地:武汉
邀请老师授课:13439064501 陈助理