主讲:宋柏允
【课程背景】
2026年,从实体企业到个人家庭,注定会有大量市场主体“消亡”,商业银行业也面临“整合”……
【课程收益】
▪ 分析宏观经济现象及背后驱动因素
▪ 展望未来发展趋势及机遇与挑战
【课程特色】案例,深入浅出听得懂;科学,背后理论讲得明;实战,学之能用定方向;展望,以史为鉴看未来
【课程对象】相关需求者
【课程时间】6-12小时
【课程大纲】
上篇:宏观经济——看清楚大趋势
一、概览:全球经济格局重新洗牌——建立监测体系
1、先看现象:商业银行领域面对的情况
▪ 2024年,“手工补息”被叫停
▪ 2024年,多家上市银行净息差低于1.8
▪ 2025年,注定是商业银行风控“承压”的一年
2、经济发展的驱动因素:科学技术
▪ 回顾历次科技革命的变化——工业革命、技术变革与城市化
▪中国经济结构:外需导向型——抓住经济全球化的机遇
监测指标:上海货运集装箱价格指数、商业银行结售汇金额
3、“对外经济贸易”数据看世界
▪ 各大洲进出口金额对比:亚、非、欧、拉美、北美、大洋洲、亚太经合
▪ 对外经贸伙伴分析:美国、欧盟、日本、俄罗斯
▪思考:全球产业链的变迁——经济全球化重新洗牌
4、2026年:中美博弈
▪外部,2026年初的大事情,伊朗、委内瑞拉——对中国的警示
▪内部,2026年初的房地产、资本市场、实体经济——对未来的展望
案例:2018年中美贸易战分析
监测指标:人民币兑美元离岸价、在岸价、中间价、进口大宗商品数量
二、中国宏观经济深层次分析——经济下行背后的原因
1、中国经济的深层次问题
▪ 中国改革开放的一级火箭(市场经济)、二级火箭(海外市场)
▪ 中国改革开放四十年未有之新变化
案例:上万家上市公司财务分析,平均利润率仅为4%左右
监测指标:商业银行近年来的“净息差”——多家上市银行低于1.8
2、中国经济的深层次分析
▪ 经济增长供给侧的三驾马车:劳动力、资本、全生产要素
监测指标:商业银行近年来的“净息差”——多家上市银行低于1.8
▪中美博弈的主战场:科技战——纳斯达克Vs创业板、科创板
监测指标:中美上市的头部科技公司营收、利润率变化
三、财政、货币政策、金融领域及房地产
1、财政政策:企业不能指望降税——新的挑战
▪ 看一看财政的账本
案例:财政部的收入与支出
▪ 2025年的资本市场主题:债券市场——地方债、城投债
监测指标:新发行债券对比往年
2、货币政策、金融领域新变化
▪ 人行:在汇率和放水之间寻求平衡
▪金融机构:银行、保险、证券及公私募基金、信托——分别看看当前面临的不同情况
监测指标:国债利率走势
3、房地产“急转弯”
▪住宅:住户杠杆率已经到天花板,未来“去杠杆”
监测指标:人民银行公布住户贷款金额
▪ 商业地产:面临重新估值的困境
监测指标:REITs发行及存量
▪ 2025年:倒逼财政做出改变
4、展望:2026年及未来数年——去杠杆
▪企业及居民:残酷的淘汰赛
▪金融机构:内卷之下,如何维护“信心”
▪财政与货币政策:有轻有重、权衡利弊
▪资本市场:债强股弱、紧盯汇率
四、经济形势的变革对银行的影响
1、对信贷需求的影响:出口类客群承压、消费信贷受益
▪ 经济增长压力带来信贷增长压力
▪ 消费信贷相关客群:政策更加关注内需
案例:银发经济抢市场,领退休工资和财务自由,哪种客户优先?
2、对息差的影响:外需领域信贷需求承压、存款降息受益
▪ 信贷增速下行带来息差压力
▪息差已接近底线,未来实际利率下降可能更加依赖财政贴息
3、对资产质量的影响:外向型制造业和小微企业承压、城投地产以时间换空间、零售不良抬头受政策抑制
▪ 出口相关客群:制造业和个人经营贷受关税影响更直接
▪ 地产客群:未来演化取决于银行自身的风险敞口和处置节奏
▪ 城投基建客群:未来延续时间换空间
▪ 零售客群:不良抬头趋势受政策抑制
中篇:对公业务面对的情况——分辨哪些企业生存几率更大
五、先看现象:企业不分大小,都有生存压力
1、大企业:美团的拼好饭
2、小微企业:创业失败的老板们
3、对实体企业的“灵魂之问”
▪做生意是依托“人脉关系”还是“利益互锁”
▪任何投入,有没有事先设置“止损点”
▪是否建立“防火墙”
4、核心观点:未来的竞争,是商业模式的竞争,是抢占生态位的竞争
六、未来什么样的企业生存的几率更大
1、先看什么样的企业“生存几率更小”
2、什么是“企业家”而不是简单的“企业老板”
案例:葛伦史登斯,身处一座陌生的城市,不使用自己的人脉、资源,初始资源只有100美元的现金、一部没有联络人的手机,以及一辆旧皮卡,在90天内,创办一家估值达到75万美元的公司。他是如何做到的?
3、未来的竞争是“商业模式”的竞争、是“生态位”的竞争
七、如何评价一个企业(结合宏观经济、财务及非财务信息)——不同时代对企业有不同的评估
1、经济高增长时代:看市场扩张、看增速
▪ 回顾:中国改革开放以来的高速增长及动力(例如2001-2007年)
▪ 高速增长时代的企业评估:营收增长、杜邦分析法等
案例:上市公司财务数据示例
2、经济低增长时代:看行业、看整合
▪ 回顾:过往低速增长及原因(例如2008-2018年)
▪低速增长时代的企业评估:利润率、现金流(FCFF)
3、经济滞胀时代:看全生产要素,看资本市场反馈
▪ 回看经济增长三大要素:资本、劳动力、全生产要素
▪评价一个企业的完整框架(老宋原创),财务信息包括:营收增长、FCFF,非财务信息包括:WACC(用资成本)、商业模式、新的业务发展、资本市场反馈等
八、如何评估一个行业的未来发展,潜力大小——结合上下游产业链
1、行业分析的一般框架:行业划分
▪ 国民经济行业划分标准
案例:国家统计局,2017年国民经济行业分类(GB/T 4754—2017)
▪ 明确上下游产业链条
案例:通信领域的上下游、建筑工程的上下游等
▪ 市场规模与潜力
2、行业分析的一般框架:行业特征
▪ 静态类型:完全竞争、垄断竞争、寡头垄断、完全垄断
▪ 周期类型:顺周期、逆周期、独立周期
▪ 行业生命周期:蓝海战略,初创期与成长期;红海战略,成熟期与衰退期
▪ 行业本身特点
3、行业分析的一般框架:商业模式
▪ 商业模式的定位:做自己擅长的事情
▪ 商业模式的盈利方式:赚钱才是王道
▪ 商业模式的关键资源:凭什么和别人竞争
▪ 关键流程:如何实现
案例:微信之前,短信可以赚钱;微信时代?苹果与华为的商业模式之争;
下篇:零售业务市场竞争——2025年财富管理未来趋势
九、从财经热点说起:看清未来方向——国内市场变化太快,不能完全按以往的经验
1、当前财富管理(理财)市场热点
案例:老宋给自己的财富管理,自2018年以来的结果
2、中国的财富管理市场
▪中国财富管理竞争格局——别光看自己,更要看对手
▪ 财富管理机构转型探索:银行、证券、三方机构
▪ 商业银行:财富管理的公私分界线终将模糊
案例:B2C,兴业银行,聚焦对公客户“投商行一体化”;C2B,招商银行,做大零售朋友圈、打通对公财富管理
▪ 美国大型银行财富管理经验借鉴
案例:摩根大通:主动管理产品为主,资产配置能力是核心优势之一、美国银行:产品体系均衡,美林全球财富管理贡献主要AUM、富国银行:零售经济客户资产比重高,营销是核心优势
▪ 思考:大型银行的竞争力是什么,或者是什么吸引客户
十、资产配置与产品解析
1、数一数:个人家庭可接触到的资产类别
▪ 十二大门类:股、债、基、银、贵、期、保、汇、地、私、信、币
▪最基础的理财:不穿透底层,能刚性兑付——最省事
▪过渡性的理财:不穿透底层,不刚性兑付——看似省心,问题多发
▪最唬人的理财:能穿透底层,不刚性兑付——未来趋势
▪ 另类理财:进入壁垒较高,不适合一般家庭
2、深层思考:财富保值增值的内在规律
▪ 理财产品爆雷真的是必然吗?
案例:从P2P到中植系、海银财富、鼎益丰
▪ 2025年,不动产(住房、商铺)能否保值?
案例:头部房企爆雷之后,房价走势预判
▪ 买股票、买基金真的是炒作吗?
案例:A股能不能赚钱
▪ 反思:财富是什么?
3、小结:专业知识是未来金融从业人员的“护身符”
十一、未来竞争的焦点:股票和基金
1、重新认识上市公司的相关资产:股票、债券
▪ 区分投资与投机
▪ 为什么说财报分析能够检测企业经营活动?
2、明确上市公司的投资策略:主要是股票(目前债券刚刚起步)
▪ 先选赛道再选选手:行业分析的基本方法
▪很多人想不到:2024年,A股稳健的投资是什么——大部分人想不到
案例:数据筛选,2023年以来赚钱但是不玩“过山车”的股票
3、商业银行财富管理的重头戏:证券投资基金
▪ 先明确各类别的基金:为基金组合之用
案例:兰兰、坤坤、但斌的事情说明,基金经理是赚收益的,不管“控风险”
▪ 穿透底层资产:识别基金投资策略
▪ 如何筛选基金:业绩比较基准、成立年限、平均收益率、累计净值、相关系数
十二、2024年,个人养老金账户全面推行
1、个人养老金账户群体
▪ 已开立个人养老金账户群体画像
▪ 已开立个人养老金账户群体的缴存、购买情况
▪ 个人养老金账户群体的投资行为模式
2、个人养老金账户未来趋势
▪ 制度层面需要体系化降低个人养老金的投资风险
▪ 进一步提升对个人养老金投资者的服务
3、思考:财富保值增值的本质
十三、预判:未来养老金融的主战场——股票与基金
1、真实基金示例
▪瑞士百达策略收益(968075):2020年7月28日至2024年12月31日,总收益20.76%——外资银行已经开启竞争
2、探讨:财富增值的本质
▪回顾:区分投资与投机——财富来自于劳动
▪ 看一看:瑞士百达策略收益(968075)的底层资产
▪ 想一想:未来的财富增值
3、探讨:财富保值的方式
▪回顾:资产配置的原则——不相关资产组合
▪ 看一看:瑞士百达策略收益(968075)与哪些基金不相关,如果建组合,控制资产缩水
示例:黄金ETF(159934)与瑞士百达策略收益(968075)组合
▪ 想一想:未来的财富保值
授课老师
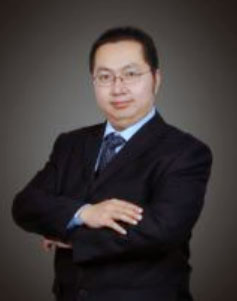
宋柏允 宏观经济解读专家
常驻地:北京
邀请老师授课:13439064501 陈助理