《企业降本增效:方法、工具和案例》(进阶版)
《课程背景》
红海竞争的加剧以及企业微利时代的来临,很大程度上促进了国内企业对成本管理的关注和重视。在成本管理实践中。管理思路和模式发生了深刻变化,从成本核算型管理方法到事前的目标成本管理法,再演进到成本企划与成本控制融合的管理新思路、新视野、新工具。刚性的盈利目标作为基点,从新审视成本管理,进行成本管理创新是企业不二选择。
首先,以盈利目标为基点实施成本企划。产品的成本80%是设计出来的,成本管理始于产品立项、调研、设计和试制阶段。从客户的立场出发,优化成本结构,关注显性成本和隐形成本,提高性价比,增强客户引力。其次,成本管理的视野由内向外,从制造成本管理转向供应链全成本管理,打造全价值链成本管理体系。为降低成本、压缩开支,员工怨声载道,实际成本却未降低,如何将少数人的成本控制变为全员参与?公司一直不断进行成本控制,总体成本却不断上升,如何走出盲人摸象的误区?
本次课程为学员提供经营成本的管理方法、工具和实践案例。
《课程收益》
A、强化意识——构建全面的企业成本管理思维,强化成本分析意识
B、突破传统——跳出传统的成本控制框架,掌握符合企业战略的成本控制思路
C、掌握方法——掌握成本核算的主要方法,根据情况的变化改良现有的核算体系
D、提升效益——掌握有效的成本分析方法,帮助企业做出正确决策,从而提升企业效益
《课程特色》
风趣幽默的语言表达、生动务实的案例分享、交流互动式学习方式,精辟而简洁的总结,让你学习轻松愉快,收获多多。
企业生产、销售、采购、研发、行政管理人员、储备干部、中高层管理者、财务会计人员
《课程时长》
《课程大纲》
PART 1:成本管理的方法和工具综合应用
确定目标:我们的成本管理期望达到什么样的状况?
成本目标的层次和分类
公司层级的总目标、部门层级的目标、产品和项目层级的成本目标
确定成本目标的三种方法
目标成本法:成本目标=收入(单价)-目标利润(单位毛利)
潜力分析法:成本分析——发现降低潜力——设定成本目标
对比分析法:对标比较——设定成本目标
成本分析:确定实际成本与目标成本差距?
定义成本中心:在哪里发生成本?
按照产品定义成本中心
按照单位定义成本中心
按照价值链定义成本中心
寻找成本控制点:在哪里控制成本?
定价
应收账款
存货
资产利用率生产能力利用率(
资金成本
采购
分析成本降低潜力:成本控制目标如何实现?
采取成本控制措施
落实成本控制责任
建立成本动态数据库
严格过程管控
培育成本文化
跟踪、监督和报告
内部审计
评估成本控制绩效
设计成本绩效KPI——按照成本责任中心设计KPI
评估成本绩效——统计分析成本数据
持续改进成本控制——推动PDCA循环
PART2:降本增效最佳实践案例
阿米巴经营模式
阿米巴经营模式:收入最大化,费用小最小化
阿米巴成本费用控制
阿米巴成本费用报告
目标成本管理
制定目标成本
分解目标成本
执行目标成本
本课程最佳时长:1天(6学时)
授课老师
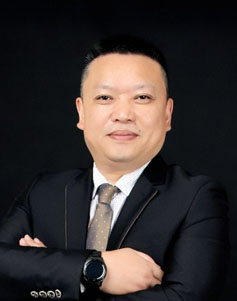
陈代友 中国注册会计师、中国注册税务师
常驻地:成都
邀请老师授课:13439064501 陈助理