课程背景
2023—2025这三年,支撑国内经济发展的驱动力发生了巨大改变,出口成为支撑中国经济发展的主动力,其中的出口新三样“新能源汽车、动力电池、光伏全产业链组件”成为中国最具竞争力的新兴产业。在国内,伴随着DEEPSEEK的横空出世,AI大模型、半导体、机器人、生物医药研发等一系列新兴产业成为中国未来发展的新的驱动力。
2026年伊始,各大上市银行开始陆续公布2025年业绩快报,即便是银行体系内的优等生,也普遍陷入了增收不增利、甚至依靠报表调整手段来实现利润增长的尴尬局面。而非上市的中小地方银行,经营业绩更是遇到巨大挑战。各家商业银行均面临业务结构和客户结构调整重构的双重挑战。
在现代商业银行发展进程中,风险管理能力已经成为商业银行的核心竞争力。正确认识风险、实施全面风险管理、不忘初心、回归商业银行经营本源,已经成为所有商业银行经营的“重中之重”。
课程对象:
大型国有银行、全国性股份制银行、区域型银行(中小城商行、农商行/农信社/村镇银行等)支行行长、分支行营销管理者,营销团队一线负责人,营销骨干;分行风险管理部门管理骨干。
课程目标
1、认识并理解“风险管理能力是商业银行的核心竞争力”
2、认识现代商业银行的:
(1)文化、风险、与风险文化
(2)风险管理历程
(3)风险价值观
3、全面风险管理的内容、方法和对管理者的要求
4、案例分析,强化风险文化理念、提升风险管理认知
课程时间:
一天
授课方法:
集中讲授、案例分析、讨论交流与学员测试
课程提纲
第一部分 风险管理能力是现代商业银行的核心竞争力
一、 引子----两家银行的十年
1、2010年的招商银行与民生银行
2、2020年的招商银行与民生银行
3、不同的发展路径与相差甚远的结果
二、上市银行经营数据与风险管理能力分析
(一)分化加剧---上市银行的基本情况
1、国有六大行
2、全国性股份制银行
3、地方城商行与区域性银行
(二)未来挑战
1.各项业务增速放缓 ,中间业务收入下降明显;
2. 当前国内经济金融环境的挑战
3. 新的历史时期外部环境的挑战
第二部分 风险文化与风险管理能力的提升
一、风险、文化与风险文化
1、风险的概念、内涵与表现形式
2、风险文化的形成与内涵
3、风险文化对商业银行的意义
4、风险文化对商业银行经营管理者的意义
二、风险管理能力的提升之道
1、回归本源---逻辑、客户与基础
2、控制风险、制度先行
----三道防线与管理架构
----四性的协调与对立
3、善用技术
----技术手段在风险管理上的应用
三、风险管理的行为准则
1、底线思维
2、激励机制
3、制度控制的闭环
第三部分 现代商业银行的全面风险管理
一、全面风险管理的业务范畴
二、全面风险管理的维度范畴
三、全面风险管理的技术与方法体系
四、风险扎口管理
第四部分 近期商业银行典型风险案例剖析
一、痛心疾首二十年
----SZ经济特区的第一笔巨额不良贷款风险损失案例
二、光环闪耀到29个跌停
-----上市公司BQL的神奇资金腾挪术
三、行业龙头、一夜崩塌
-----JL手机的生与死
四、大到不能倒的终于倒了
----谁的ZXGA,商业银行的损失该找谁要!
第五部分 讨论与交流
授课老师
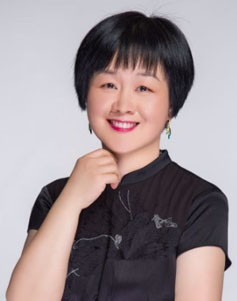
孟捷 银行对公营销与风险管理专家
常驻地:深圳
邀请老师授课:13439064501 陈助理