课程背景
2023—2025这三年,支撑国内经济发展的驱动力发生了巨大改变,出口成为支撑中国经济发展的主动力,其中的出口新三样“新能源汽车、动力电池、光伏全产业链组件”成为中国最具竞争力的新兴产业。在国内,伴随着DEEPSEEK的横空出世,AI大模型、半导体、机器人、生物医药研发等一系列新兴产业成为中国未来发展的新的驱动力。
2026年伊始,各大上市银行开始陆续公布2025年业绩快报,即便是银行体系内的优等生,也普遍陷入了增收不增利、甚至依靠报表调整手段来实现利润增长的尴尬局面。而非上市的中小地方银行,经营业绩更是遇到巨大挑战。各家商业银行均面临业务结构和客户结构调整重构的双重挑战。
新的一年如何正确认识经济形势、摸准时代发展的脉搏、找准新的发展通道,对所有银行人都是一个新的考验。分析2026年的发展状况、结合党和国家的各项经济政策,帮助商业银行的基层管理者认清形势、找对策略、为2026年的发展打下坚实的基础,是本次课程的最重要的出发点和目的。
课程对象:
大型国有银行、全国性股份制银行、区域型银行支行行长、分行部门负责人和管理骨干。
课程目标
1、正确认识和分析2025年的经济形势和商业银行的业务发展状况;
2、2026年经济发展情况展望与商业银行业务发展策略选择。
课程时间:一天;
授课方法:集中讲授、案例分析、讨论交流。
课程提纲
第一部分 2025年的经济形势分析和商业银行的业务发展状况
一、 2025年的经济形势---“传统的三驾马车”还靠得住吗?
1、国内投资情况
---传统基建与房地产的困境与商业银行的风险化解
2、出口的减速与结构调整的挑战
---2025“出口新三样”带来的启示
3、消费低迷与降级
二、2026年经济形势展望与商业银行业务发展路径选择
1、国际形势对中国经济发展挑战趋稳,国内迎来产业升级黄金期
在出口新三样的基础上,航天航空、AI算力暨大模型、机器人等产业迅速崛起,发展速度令世界瞩目
2、商业银行发展路径选择难度加大,大型国有银行和中小地方商业银行面临不同的发展路径选择,内部体系与经营架构调整难度加大,公司业务产品体系面临重塑巨大压力
第二部分 商业银行新动能行业选择与信贷政策制定
(一)新动能行业基本情况分析
(二)经济转型期商业银行新动能细分行业选择与信贷策略
新形势下商业银行发展新动能之
---从新能源汽车看动力电池行业分析
(一)新能源汽车市场现状评价
1、行业定义与发展状况
2、现阶段的激励政策激励仍在起着决定性作用
3. 市场化驱动力量在迅速增强(技术进步、产品丰富---有竞争力的产品)
4. 正处于跨越鸿沟的关键阶段
(二)新能源汽车发展趋势预测
(三)新能源汽车的几个发展趋势
1. 产品研发:深度洞察消费者需求
2. 运营:TO C 需要强化
3. 新优势:软件与数字化能力需要尽快打造
4. 新体系:保证电动车的体系
(四)新能源汽车行业客户评价逻辑及框架
新能源汽车基石---动力电池全产业链分析
(一)行业定义
(二)产业链情况
(三)市场规模及区域情况
(四)行业评价逻辑
(五)授信策略与管理要求
(六)客户及产品服务方案
新形势下商业银行发展新动能之
---医药研发服务行业
(一)行业定义
1、临床前CRO
2、临床CRO
3、CMO和CDMO
(二)产业链情况
(三)市场规模及区域情况
(四)行业评价逻辑
1、行业运营模式
临床前CRO——数据库和技术平台依赖度高
临床CRO——规模优势较为明显
CDMO/CMO——对资产投入要求高
2、行业核心影响因素
1、CXO行业景气度持续上升,客群结构以中大型药企+新兴创新药研发机构为主
2、国内CXO市场较为分散,中长期仍将保持“1+2+N”格局
(五)授信策略与管理要求
1、医药研发服务行业定位为优先支持类行业。
2、CXO行业未来的主流发展趋势表现为产业链纵向整合、商业模式创新及信息化
3、关注药品价格下降,企业利润率下滑带来的研发投入下降风险。
4、关注行业竞争加剧引发CXO价格战风险。
(六)客户及产品服务方案
1、上市相关业务 2、并购业务
3、固定资产贷款 4、外汇相关业务
5、贸易融资 6、股权直投或撮合
7、高管个人
商业银行分支机构行业分析示例:
新形势下商业银行如何做好行业分析与授信策略
----MM银行NN分行集成电路行业分析示例
新时期商业银行进行行业分析与授信政策调整的策略分析
一、商业银行进行行业分析与授信策略调整的重要性和必要性
改变战略客户和大中客户营销的逻辑基础
重构产品体系的行业与客户基石
二、商业银行进行行业分析和授信政策调整的原理和方法
1、原理:现代服务业中的市场营销学原理的应用
行业发展逻辑的分析与探讨
2、方法:
银行自己组织相关人员、合理分工、自行完成
外包给专业的咨询公司完成
MM银行NN分行集成电路行业分析示例
一、NN市发展集成电路行业的先天优势与不足
二、MM银行NN分行进行集成电路研究的过程示例
1、研究队伍的组件:前中后台、市场、产品、风控人员三结合
2、方法: 银行自己组织相关人员、合理分工、自行完成
3、实践意义:
顺利指导市场人员营销行为的规范化
全面提升市场人员营销行为的成功率
三、集成电路行业全产业链分析示例
1 集成电路行业概览暨全产业链示例分析
2、我国集成电路行业发展现状
(1) 我国集成电路的国产化替代率较低
(2) 我国集成电路核心技术与国际差距较大
(3) 近年资本市场对集成电路产业的投融资情况
3、总体授信原则
四、综合金融服务方案示例详解
4.1 公司金融业务
(1)跨境业务:集成电路头部企业进出口占比较大,企业有较强的跨境结算和避险需求,可为企业提供国际保函、信用证、福费廷等跨境贸易融资产品及货币掉期等汇率及利率避险产品。
(2)现金管理:部分集成电路企业存在受限资金(如募集资金、 国家重大专项资金等)较多的情况,资金用途限制严格,无法用于日常流资周转,可考虑用虚拟现金池盘活企业受限资金。
(3)供应链金融:利用付款代理、卖方保理等产品满足集成电路头部企业上下游账期差产生的营运资金需求,帮助企业稳定供应链、促进销售回款。
(4)撮合业务:如撮合险资为部分集成电路企业提供中短期运营资金支持,通过租赁公司间接支持集成电路制造企业进口设备等。
(5)科创板相关业务机会:打通与证监会体系、国家大基金、地方政府沟通渠道,了解科创板独角兽企业 IPO 辅导进展,适时跟进股权直投业务、营销募集账户等。
(6)并购业务:可重点关注欧洲、台湾和东南亚的并购标的及
封测业的并购整合,通过并购贷款或财务顾问服务介入。
(7)传统授信:集成电路设计、封测、设备和材料类的细分行业龙头,若满足有进口替代能力或下游应用市场有较大增长空间、市场占有率较高且有稳定经营性现金流的条件,可以进行传统授信合作。 需密切关注市场变化、技术进展、企业资金周转及未来相关刚性负债增加情况。集成电路制造业资金投入巨大,盈利预期不明朗,应谨慎介入集成电路制造企业固定资产贷款或流动资金贷款。
4.2 零售金融业务
(1)参与企业高管、高净值客户的营销,挖掘私人银行潜在客 户,并开展传统零售业务的交叉销售,企业核心成员的个人抵押担保贷款业务。
(2)积极营销企业代发,为企业个人提供更多的增值服务。
第三部分 商业银行的发展现状
与新形势下公司业务组织架构、经营模式与产品体系的重塑与再造
1、现代商业银行公司银行业务的基本范畴
负债、资产、结算、投资银行、资产管理
2、现代商业银行公司银行业务的基本组织架构
传统: 区域式营销与管理组织体系(块块管理体制)
新型:行业分类、客户分层分级经营体系(条条管理体系)
未来:传统+新型组合创新
3、现代商业银行公司银行业务的基本组织架构
三级管理体制:总行、分行、支行
前中后台组合:
前台:公司银行部 同业银行部
中台:国际业务部 投资银行部 托管业务部
票据业务部 资产管理部
中后台:授信审批部 风险管理部 资产保全部 法律合规部
运营管理部(会计部)
支持部门:办公室、人资资源部、计划财务部等
未来商业银行公司客户业务发展新趋势:
大型客户: 行业特征明显
战略客户集中经营
业务投商行一体化与综合化
民营中小企业:普惠经营 行业特征不明显
金融科技的运用 产品标准化与流程化
战略客户的上收集中经营:大势所趋
1、上收对象:有代表性新动能行业客户
2、上收标准与层级:???
上收总行还是上收分行???
3、经营模式:
独立经营、独立核算的一级经营单位
牵头经营、营销的组织管理与推动者
国内代表性商业银行战略客户集中经营模式介绍:
1、已经集中经营的战略客户行业:(举例简介)
能源与通信行业 汽车与出行行业 ---
不动产行业 医养大健康行业 ----
2、内嵌管理团队:
私募股权投资团队 风险管理团队 综合管理团队
(一)总行战略客户的定位与管理
独立经营 独立考核
(二)与分行战略客户部门的关系:
业务指导、业务合作、牵头经营
(三)与分行、及各一级支行的关系
独立核算 双边计价
国内代表性商业银行公司业务体制改革的新趋势
第一趋势:大户上收总分行、中小企业下沉网点
行业客户上收集中经营 ,中小客户下放网点综合经营
第二趋势: 战略客户经营方式不断创新
中小企业与普惠金融相融合,重在公私联动
在分行运行的业务模式:
条块结合 大户自营 小户下放
产品体系建设思路的调整:
战略客户产品体系: 轻重结合
表内实体资产重型化、授信客户头部化
表外业务轻型化
核心:
构筑投商行一体化产品架构并标准化
再造全流程、场景化的供应链金融体系
产品体系建设思路的调整:
普惠金融下中小企业产品体系:
全面线上化、标准化、纯信用
产品开发逻辑:以大数据和大数定律控风险
客群开拓逻辑:标准化、批量化市场拓展
客户经理营销行为标准范式化
第四部分 新动能行业典型营销案例分析与研讨:
综合金融服务方案的典型运用
---从专精特新小巨人上市公司WX生物看商业银行与医药研发企业的合作
授课老师
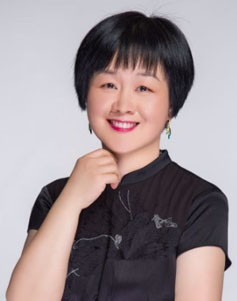
孟捷 银行对公营销与风险管理专家
常驻地:深圳
邀请老师授课:13439064501 陈助理