课程背景
企业支付的每一分费用所产出的收益是企业市场竞争力的重要体现,而仅是降低费用未必就可以给企业带来增量的收益。“高质量”发展阶段,应该怎样看待费用开支和收益的关系、应该怎样为业务配置资源以获取最大化利益决定着企业长远的成本优势。请注意,课程中所提及管理角度的成本包含会计术语中的“成本”和“费用”。
课程立足企业经营发展的战略高度,分享竞争加剧的市场环境中智慧成本观,从费用预算、费用产生成因溯源、费用产出效益分析、如何让费用最大化产出收益、如何让人人担负起费用控制的责任等方面分享怎样管控费用、怎样获取更大的利润空间,内容涵盖生产制造业所有类型费用,课堂中用大量实务案例引导学员学会思考企业有限的费用资源应该怎样分配、怎样把每一分钱花在刀刃上,原理透彻,实操可行,让学员在实际工作中找到费用创造价值切实可行的指导思路和依据。寓教于乐的讲解方式让知识严谨不失生动、通俗易懂(非财人员可无障碍接收),帮助学员打开格局、开拓成本费用管理视野并掌握实操方法;真正实现向管理要效益。
课程收益
帮助学员扭转“省钱即赚钱”的认识误区;
帮助学员树立精益成本意识,提高费用投入产出最优化;
帮助学员提高利用预算管理全面掌控费用支出的能力,破局费用管理“顶着花钱”;
帮助学员掌握将有限费用资源利益最大化分配的技巧;
帮助学员搭建费用投入最大产出人人担责的机制和方法;
授课方式:讲解+案例+学员自评+学员讨论+学员互评+分享心得收益
学习对象:
企业决策层领导、业务管理层领导、企业财务管理层
课程时长:2天(12小时)
转变理念远离误区
费用总是管而无效?查找费用管理的种种误区
“谁来管”的误区
讨论:控制费用是某个部门的独角戏吗?
“管什么”的误区
“怎么管”的误区
讨论:秋后算帐有没有?
何谓世界一流”强化成本管控,实现精益科学”?
少花钱能省出利润吗?
讨论:“科技兴国”时代,“降本增效”还是“提质增效”?
”高质量发展”之下,何谓“精益“?
从”鲍书记见施一公“看企业资源的价值输出浓度
打开格局看成本:凡是资源皆成本
财务视角降成本:三维管控框架
细化核算:财务的显微镜,业务的小马达
强化考核:责任归属保证成果
细化核算:深入动因控源头
知道所有费用支出的动因才能知道把控哪里
成本核算的精准度:企业竞争力的背推力
讨论:成本算得准不准,与定价有什么关系?
作业成本法:让成本费用精准地各归各家
案例:揪出不该摊的检验费,留住即将离开的大客户
讨论:变动成本法管理成本的精髓所在
案例:异地的双胞胎施工项目,到底哪个更挣钱?
讨论:打破传统认识,怎样准确找到产生费用的真正动因?
剩余产能分下去,究竟应该分清什么?
案例: 折旧费分摊变摊派:控不住费用、担不起责任
讨论:两种分摊方式,你是抢产能还是躲档期,怎样为责任人合理配责和权?
追根求源:用心领悟成本分摊即分责
量化标准:向限额费用要效益
标准成本法的两把刷子
开支额度:预算有依据、控制有标准
成本费用标准,各个领域全覆盖
核定标准的导向艺术
案例:诊断一下:只出不进的,修理费标准该不该这样核定?
讨论:有资产就给费用会导致什么样的可怕后果?
没有白白投入的成本费用:标准核定的约束考量
费用预算管理:支持年度经营目标落地
用好变动成本法:看清费用与利润之间奇妙的动静关系
费用预算该管谁:怎样为所有费用支出事先找到责任方?
讨论:为什么预算会被执行成“两张皮”?
讨论:业务部门年底会“顶着花钱”该归罪于预算管理吗?
案例:从差旅费限额标准看内控与预算管理的伴侣关系
案例讨论:等级森严的业务招待费审批制度为什么为稀里糊涂花钱?
工作计划:费用预算管理之基石
增量预算法适合什么样的阶段?
体会零基预算法滴水不漏的管控魅力
强化考核:权责匹配保成果
导向一:控制考核的标准导向
导向二:成本费用考核的损益导向
编预算:工作计划是依据
业务计划与预算管理形影相随的关系
看计划和预算四重形影关系
“年底顶着花钱”的四种原因
案例:工作与预算额度的割裂现状,预算该怎样编怎样控?
编和做:内部控制双保障
案例:材料成本超支,想要划分责任,测算还是预算?
预算与内控的共生关系
预算执行的基础
讨论:业务部门只领任务不受过程管理,该不该支持?
预算与内控的依存原理
故事:即使比世界冠军跑得更快,谁给你发奖牌?
算清帐:规范核算是基石
核算是小事吗?基础不牢,地动山摇
案例:成本费用明细一览表做不出来的花式原因
敲黑板:谨防预算管理变会计筹划
核算规范,必须的
不当的预算考核,考出来的核算风险
案例:削足适履的存货管控,管出来的帐外存货
集团层面规范管控四层面
费用预算管理谁
四大责任中心责任在肩
讨论:为什么要定义责任中心?考核的实质的目仅为发奖金吗?
案例:销售员定价总经理批,最终给谁刨了坑?
讨论:量、价分离还是责任加码?责任中心的导向作用是什么?
费用预算管理之动因溯源
讨论:大量的成本核算是什么目的?
零基预算:找成本动因毫不含糊
案例:会议费预算,哪种方法能让业财无缝衔接?
固定预算是基础,弹性预算价更高
案例:成本长期恣意生长,经济寒冬谨防利润雪崩
费用预算管理之量化标准
讨论:年底“顶着花钱”罪在预算管理吗?
定额与标准:成本预算管理密不可分的战友
案例:申报额度三尺帽,不怕审批砍一刀
案例:有资产就给修理费,挣不挣钱谁考虑?
费用预算管理之强化考核
讨论:管维修的部门要不要管维修费?怎么管维修费?
两类考核导向看过来
案例:折旧年限不一样,考核总经理净利润有意义吗?
案例:修理费政策不统一,掩盖了多少人为操纵利润的漏洞?
授课老师
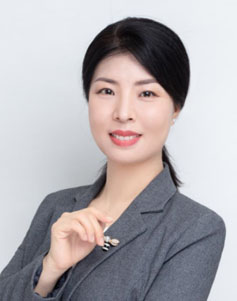
任嘉宁 业财融合高级财务管理专家
常驻地:郑州
邀请老师授课:13439064501 陈助理