课程背景
您的预算有没有编得丰满、做得骨感?您的预算管理还是财务部在自编自演吗?本以为考核办法够严格,您能保证没有成本被浪费的真相吗?到了年底业务部总是想办法要把钱花完,该怎么破解呢?
课程提炼出实务工作中存在的问题,深入管理原理、切合实际提示误区和风险,用大量实务案例引导学员深入思考、积极讨论,寓教于乐的讲解方式让知识严谨不失生动、通俗易懂(非财人员可无障碍接收),帮助学员转变意识、避雷排雷、还原业财关系、掌握实操方法,破解财务部门孤立困局从而转向引领业务;在经济环境多变的背景下,助力决策层提高企业整体预算管理水平,把握经营的主动性,提高风险的可控度,加强企业的竞争实力,真正实现向管理要效益。是企业决策层、管理层和财务管理人员必备的管理课程。
课程收益
1、认识预算管理工作和各项管理工作的关系背景,树立正确的预算管理工作职能理念;
2、深入理解预算管理中业务财务深度融合产生价值的关系原理,筑牢业财融合理念,掌握业财沟通、配合、对接工作方案实操落地路径;
3、准确识别各类预算管理工作误区,准确避雷排雷;
4、掌握预算工作和规划、计划、内控、核算等工作的关系对接、设计方法;
授课方式:
讲解+案例+学员自评+学员讨论+学员互评+分享心得收益
学习对象:
非财人员:企业决策层领导、业务管理层领导、
财务人员:企业财务管理人员、企业财务管理后备人员
课程时长:
2天(12小时)
开篇:故事导入和思考
一个故事勾勒出预算管理背景
公司卖什么?回答战略与规划的问题
钱要怎么挣怎么花?回答预算与内控问题
挣到的钱怎么分?回答预算与考核问题
帐应该怎么算出来?回答核算与内审问题
思考:预算工作是财务部门的独角戏还是企业级的团体战?
一句话讲清楚什么是全面预算管理
一、订目标:总体战略指方向
多变的市场环境中,预算管理意义何在?
打枪先瞄靶:年度预算目标从何而来?
订制目标四连问
讨论:年度预算目标来源于预测吗?
集团公司预算目标的北斗在哪里?
案例:下年度市场对火锅店数量的需求取决于什么?
案例:财务部传递预算任务的方法遗失了什么?
单户企业的预算目标怎么制定?
SWOT模型:决策层规划经营战略必备神笔
决策层应拍板的各项指标
收入细化是关键
成本性态先区分
现金流量是星标
投资完成看行业
财务做好测算是必要
提问讨论:什么时候开始预算布置会合适?
横向对比看同行
避免口号靠测算
案例:超额完成业绩指标该奖该罚?就看财务怎么算帐
编预算:工作计划是依据
两张皮原因之一:目标的确定脱离实际
案例:成熟的业务年收入增长40%,制定目标是许愿吗?
离谱的预算目标该怎样正位?
两张皮原因之二:高度依赖的事项缺乏可预见性
讨论:报业绩预算可高可低之间,你会怎么报?
业务计划与预算管理形影相随的四重关系
关系二:预算是工作计划的财务化,要落到实处
案例:不靠谱的客户,总是短缺的资金,预算数据怎样填报?
关系四:业务部门年底顶着花钱四种原因,怎样破解?
案例:业务没做被屏蔽,钱没花完被惦记,预算该怎样编怎样控?
编和做:内部控制来保障
案例:材料成本超支,想要划分责任,测算还是预算?
讨论:业务招待费按额度分职级审批,钱花得清楚还是糊涂?
案例:合格供方资格按职级审批,批出风险和损失
规范的内部控制是预算执行的基础
讨论:高档商场和农贸市场的商业模式和管理有什么区别?
内部控制:基于规则管过程
违反规则讲结果,不是内控是打赌
故事:即使比世界冠军跑得更快,谁给你发奖牌?
算清帐:规范核算是基石
核算是小事吗?基础不牢,地动山摇
案例:成本费用明细一览表做不出来,花式原因
案例:修理费政策不统一,掩盖了多少操纵利润的漏洞?
谨防预算管理变会计筹划
核算规范,必须的
规模越大的企业,规范核算对管理的影响越大
不当的预算考核,导致的核算异化暗藏风险
案例:削足适履的管控,管出一堆帐外存货
集团层面规范管控四层面
防止财务造假操纵预算,解救财务背锅侠
层面一:财务制度标准化
案例:固定资产折旧年限不一,考核净利润有意义吗?
层面二:财务部门独立化
层面三:会计检查常态化
讨论:总部财务对下级财务部门的检查是约束还是支持?
层面四:内部审计看制度
案例:出纳私自拿走的一笔公款,内审外审不同视角怎么看?
规范核算无捷径,四个环节走扎实
核算流程四环节,一个不能马虎
解决原始凭证不原始的问题
讨论:核算是末端问题还是流程问题?
谁管理预算
决策层:预算管理委员会
委员会组成的两种模式
应该做什么:定目标、派任务
执行层:预算管理工作组
工作组怎么设置?企业层级要对应
工作组众多成员同个框
应承担的职责:定规矩、审预算
案例:逐级按比例切预算费用,切出来了三尺帽
讨论:管维修的部门要不要管维修费?怎么管维修费?
案例:按固定资产单元核定修理费,挣不挣钱都没少花钱
案例:先横后纵和先纵后横,哪种才能炼就财务部的驾驭能力?
操作层:预算管理部门
如数家珍的六项职责
独角戏就是财务部的雷区
五脏俱全小麻雀,单户企业预算管理机构怎样设?职责工作怎么分?
四大责任中心责任在肩
成本、费用中心
收入中心
利润中心
投资中心
讨论:为什么要定义责任中心?考核的实质的目仅为发奖金吗?
案例:销售员定价总经理批,这是给谁刨的坑?
讨论:量、价分离还是责任加码?责任中心的导向作用是什么?
案例:以量评业绩,造就了内审部门的割韭菜手艺
.思前想后,防止责任中心行为异化是考核的意义所在
预算的执行与调整
预算考核
六边型年度预算管理实施细则
讨论:避免自编自导,财务部应该怎样发牵头文件?
年度预算管理的内容与范围
年度预算努力目标
年度预算的执行与控制措施
年度预算考核指标及其计算方法
年度预算管理的时间安排
预算表格体系成员同框
三维板块:结合企业特点的预算管理内容板块
讨论:期末存货量应该算出来还是定出来?
讨论:计算各项资产指标的预算值
案例:预算汇总表填制方法:复核历史、计划未来
企业级预算和项目级预算,谁是管理的重点?
三类固定资产投资:分类、排队、看特点
集团型企业固定资产投资管控两套路
集团企业重管理,单户企业练技术
故事:大家族中亲兄弟明算帐,责权分清须管理
预算指标管哪个?看报表
投资分类怎么管?看准则
现金流量预算
讨论:先有鸡还是先有蛋?预算、决算的不同看法
案例:应用最佳现金持有量动态筹资思路
结合行业特点,经验重于理论
五星级月度资金计划:节点转时点的平衡术
案例:第三只眼透视利润表背后资金成本和毛利水平的你来我往
资金平衡化被动为主动,财务为业务设计注入的生命力
案例:打破资金大锅饭,多级互动的现金流管控立体模式
格式呈现两个逻辑:该怎样选?
资产指标控制:不靠报表靠联动指标
预算制表三个化
讨论:友好的表格界面长什么样?
填表说明应该怎样说明白?
成本费用,要增要减凭什么?
增量预算:让你力不从心的棘轮效应
零基预算:找成本动因毫不含糊
案例:会议费预算,哪种方法能让业财无缝衔接?
财务视角降成本三个化
移步换景:固定预算是基础,弹性预算价更高
案例:长期被掩盖的成本本质,经济寒冬谨防利润雪崩
固定预算:简单粗暴,给自己刨个坑
弹性预算:让真实业绩与企业兴衰共进退
斗转星移:预算方法与时间的关系
固定期间预算:环境造就的选择
滚动预算:有难度也少不了
明确预算草案的质量标准
自上而下:为本企业设定努力的目标
自下而上:思考完成目标的方法
程序步骤双向走
从上到下:定原则或目标
从下到上:报数据和方案
从上到下:下文件或合同
业绩目标分解:同频共振双模型
面对虚报业绩:谴责道德还是制定规则?
预算准确率,好使吗?按下葫芦浮起瓢
A版业绩目标分解模型:不虚不吹,自我约束的双限神器
目标尽头是五指山:再提决策层对业务的宏观把控度
B版业绩目标分解模型:大河流水小河淌
案例:万年不变的工效倒挂是如何贡献出利润的
费用分解:有图也要有真相
零基预算为基础
费用分解五大类
预算执行控制与分析
执行控制与分析四大原则
按期分解
逐期分析
动态控制
严格内控
按期分解
案例:没有按期分解的目标,失控的业绩失控的管理
按期分解:傻白甜和历史哥的不同段位
逐期分析
给谁分析?只给大领导做分析?无异于打小报告
案例:以数据解释数据不是分析,无价值的自我感动
分析什么?三级成果步步高
讨论:发动汽车, 什么时候会分析?
案例:迂回徘徊式分析,以数据论数据等于没分析
案例:忽略结构因素说变动成本,是怎样把老板绕懵的
分析结果闪亮登场:成果的层次化报告体系
受控指标逐期分析:牵动业务部门的小心脏
分析控制四大原则之六项纪律
案例:银行收紧信贷,让领导怎么解决?
动态控制
预算执行与核算系统的对接
预算预警:紧跟执行早预警,秋后算帐不可取
预算进度考核
严格内控
将预算职责与部门权力区别对待
严格按照内部控制流程办事
强化部门参与、严格审核标准、明确审核依据
预算调整有规矩
固定派:成本、投资,调整在先保可控
变动派:成本,费用,绑定收入才能超
调整预算三原则:不可以先打枪再画圈
案例:季节原因销量下降,完不成预算该调还是该考核?
案例:漏编预算的付款,拍死供应商就完事吗?
预算考核验成果
预算考核与整体考核的铁杆关系
只关注财务相关指标
预算考核的两个层级
与人力资源考核的友情接口
预算考核的定位
预算考核VS业绩考核:责任性质定比重
讨论:贸易分公司、煤矿、研发中心预算考核比重对比
业务单位确定比重标线是多少?
职能部门确定比重标线是多少?
预算考核的实施三环节
设计指标:三项内容四注意
计算分值:三项内容两注意
兑现奖惩:三项内容三注意
授课老师
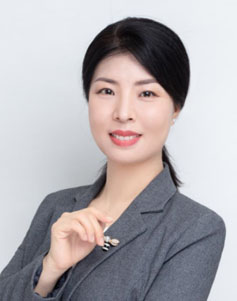
任嘉宁 业财融合高级财务管理专家
常驻地:郑州
邀请老师授课:13439064501 陈助理