课程背景
财务报表是反映企业经营情况和财务情况的重要载体,是银行对公客户经理必须掌握的技能之一。了解企业,读懂企业主要是通过解读分析财务提供的产品财务报表来实现的。通过企业财报解读分析评价企业的状况、发现存在的问题、提高决策能力。由于会计规则中存在漏洞,财报数据是可以造假的,识别财报的舞弊技术,重构企业财报,还原企业的真实面貌,是财报解读的重中之重。
本课程旨在帮助学员掌握财务报表的基本原理、分析方法及识别财务造假的能力,从而科学评估企业的真实经营状况,为银行信贷决策提供有力支持。
课程收益
提升财务思维与意识:使对公客户经理具备基本的财务思维和财务意识,能够理解和分析企业的财务状况。
掌握财务报表基础:掌握财务报表的基本结构和内容,包括资产负债表、利润表、现金流量表等。
快速解读与分析:能够快速读懂企业财务报表,识别关键财务指标,评估企业的盈利能力、偿债能力和运营效率。
风险识别与管理:通过财务报表分析,识别企业潜在的经营风险,为贷款决策提供依据。
课程时间:2天,6小时/天
课程对象:对公客户经理、对公业务负责人、支行长
课程方式:小组讨论+点评及讲授+案例分享+实战演练
第一天:财务报表基础知识与解读技巧
第一讲:阅读财报的会计基础知识
讨论:如何理解企业财务报表的?分别反映企业的哪些情况?
一、报表的分类
1. 内部报表:资产负债表、利润表、现金流量表
2. 外部报表:水表、电表、税表
二、财务报表的勾稽关系
1. 资产负债表自身的勾稽关系
2. 利润表自身的勾稽关系
3. 现金流量表自身的勾稽关系
4. 三张报表之间的勾稽关系
5.利用勾稽关系发现财报舞弊的痕迹。
三、财务报表的三大功用
讨论:对于银行客户经理而言,财务报表有哪些功用?
1. 检验企业财务管理水平及诚信度
2. 辅助贷款调查
3. 辅助审查审批
权责发生制原则:权力与义务的对等描述
稳健性原则:财务报表中的谨慎性处理
划分收益性支出与资本性支出原则:效益是长期还是短期。
会计恒等式与复式记账:理解会计基本框架
财报恒等式之间的相互关系
会计利润与税法利润的区别:会计的归会计,税法的归税法。
第三讲:财务报表分析的常见问题
讨论:客户经理财务报表分析的常见问题有哪些?
一、财务分析常见的三大问题和痛点
1. 无法辨真伪
2. 不能作判断
3. 不会报审批
二、小微企业财报的特点
小企业会计制度介绍
小企业会计科目的解读
小企业会计做账的特别之处
小微企业在财报的哪些科目上动手脚
小微企业财报与一般企业财报项目上的差异
信贷人员用什么样的理念与技术拆解小微企业的财报
验证财报虚实的几组勾稽关系
第四讲:财务报表结构与解读分析、风险点识别
讨论:资产负债表是如何统领报表家族成员的?以什么作为统领联系的纽带?
一、资产负债表的解读分析
1、解读资产负债表应知:存量性、永远平衡
2、资产负债表的地位:财务上的主表只有一张
3、资产负债表粉饰常用手法:费用资产化、负债权益化、收入负债化。
4、资产负债表重点科目的解读、分析
二、资产负债表风险点识别
1. 看构成——货币资金、应收账款、预付账款、存货、在建工程、固定资产
2. 看变化——有无大额超常规变化
3. 看结构——资产结构、负债结构
4. 看比率——资产负债率、流动比率、速动比率
5. 看勾稽
讨论:虚增现金流有哪些方法?
三、利润表的解读分析
2、权责发生制与现金制的比较与点评
3、利润表的格式与内在逻辑
4、利润表上各种收入的解读分析:虚虚实实的收入
5、成本费用的分析:一是口径,二是合理性
6、简单而实用的测慌仪:毛利率
7、销售费用、管理费用、财务费用:重视三公经费
8、收入与成本费用的比较:横看侧看
8、利润表中最有可能的风险点:宁走远,不走险
9、经常性损益与非经常性损益
10、利润表上的一个常用粉饰手法:非经常性损益经常化。
11、中国特色的利润表必须关注的项目:投资收益、营业外收入、公允价值变动损益。
四、利润表风险点识别
1. 看构成(查合同、查发票、查流水)
2. 看变化(有无大额超常规变化)
3. 看勾稽
公式:主营业务收入=销售收到的现金+应收账款变化额-预收账款变化额;
公式:主营业务成本=购买支付现金-存货变化额-预付变化额+应付变化额;
公式:当年净利润=未分配利润增加额;
公式:财务费用≈平均融资余额 * 平均融资利率
讨论:企业虚增资产有哪些方法?
五、虚增资产的六大方法
1. 虚增货币资金
2. 虚增应收账款
3. 虚增预付账款
4. 虚增存货
5. 虚增在建工程、固定资产
6. 隐瞒应付票据、应付账款、其他应付款
案例:康美药业虚增货币资金、在建工程及固定资产案
实战演练:课堂给报表虚增资产与隐瞒负债识别演练
六、虚增现金流常见的三大方法
1. 虚增经营现金流
2. 筹资流入变经营流入
3. 经营流出变投资流出
案例:某公司虚增现金流案
实战演练:课堂给报表虚增现金流识别风险点演练
七、现金流量表的解读分析
1、为什么要有现金流量表
2、现金流量表的三大组成部分:经营、投资、筹资
3、现金流量表的大结构、小结构
4、测谎:重点项目与资产负债表、利润表的关系
5、经营活动产生的现金流:造血功能的测试
6、投资活动产生的现金流:烧钱还是赚钱
7、筹资活动产生的现金流
8、现金流量表附注的阅读:是哪些原因使得会计利润与现金流形成差距。
9、现金流量表与利润表对比
八、现金流量表风险点识别
1. 看构成——查合同、查发票、查流水
2. 看变化——有无大额超常规变化
3. 看勾稽
公式:销售收到现金=主营业务收入-应收账款增加额+预收账款增加额
公式:购买商品支付现金=主营业务成本+存货变化额+预付变化额-应付变化额
第二天:财务报表深度解读与风险识别
第五讲:客户经理核心科目解读
货币资金:对账单、银行流水
应收账款:往来客户、对应的出货单、物流发票等
其他应收款:造假高发科目
存货:深入现场,实地查看
其他应付款:隐藏利润
应付票据:衡量有无支付能力
短期借款:看期限,判断是否短贷长借。
净利润与经营活动现金净流量:对比两者的差距,找原因
在建工程:腐败的高发地
预付账款:关联交易的高发地带
虚拟资产的代表:待摊费用、其他应收款等
实战演练:如果你是客户经理,报审批时应重点关注哪些财务数据和指标?
第六讲、基本财务分析及常用指标
盈利能力的分析
常用的指标:销售毛利率、营业利润率、销售净利率、息税前利润率、成本费用利润率、净资产收益率(加权)、总资产利润率
营运能力的分析
常用的指标:应收账款周转率(周转天数)、存货周转率(周转天数)、固定资产周转率、流动资产周转率、总资产周转率、股东权益周转率。
偿债能力的分析
常用指标:流动比率、速动比率、现金比率、资产负债率、产权比率、长期债务与营运资金比率。
终极指标:净资产收益率
杜邦分析法:案例分析
第七讲、财报粉饰的常用手法、案例解读
1.粉饰报表路径:
虚增销售收入,虚增利润
低估成本费用,虚增利润
变更会计政策,调节利润
利用减值准备操纵利用
利用资产重组、债务重组“扭亏为盈”
假借关联交易,进行利益输送
滥用会计差错更正,调节账面利润
虚拟资产挂账
收益性支出预资本性支出的有意混淆
其他
2.案例解读
3.阅读财报关注的表外因素
审计报告
会计报表附注
和股东有关的信息
重大事项披露
水表、电表、税表、员工收入等
关联交易。
激励条件
企业的所有制性质
非经常性损益问题。
营业收入、利润的结构问题
研发费用的关注
员工的激励、报酬
发展策略的稳定性
事务所的级别及其稳定性
第八讲 典型行业和业务场景财务报表分析(案例解析)
一、科创行业财务报表分析
讨论:科创行业有哪些财务特点?
案例:某智能科创企业财务分析——从案例看科创企业的财务特点
1. 成长性好,营收、利润、资产增长较快
2. 研发费用占比较高,增长快,财务费用一般较低(股权融资多,债权融资少)
3. 资产负债率较低(原因同上)
4. 固定资产占比较小,流动资产占比大(特别是科研企业、大数据企业)
5. 资本公积一般会比较大
6. 筹资现金流入、投资现金流出一般会比较大
7. P/E值一般较高
二、制造业财务报表分析
讨论:你认为制造业有哪些财务特点?
案例:蔚来汽车财务分析——从蔚来汽车看制造企业的财务特点
1. 相对贸易企业(特别是大宗商品贸易)而言,毛利率和净利率较高
2. 一般而言,应收账款和存货的金额相对较大
3. 一般而言,非流动资产(特别是固定资产、在建工程、无形资产等)的占比会比较高
4. 一般而言,长、短期借款(特别是长期借款)会比较大(上市公司除外)
5. 如为上市企业,除初创企业外,成熟企业一般P/E值相对较低
6. 如为初创企业,前几年由于投入较大,市场培育尚需时日等原因,往往处于亏损或微利状态
三、房地产业财务报表分析
讨论:你认为房地产业有哪些财务特点?
案例:恒大企业财务分析——从万科看房地产企业的财务特点
1. 资产、负债规模大,上市公司动辄数百亿,上千亿,甚至上万亿
2. 货币资金、现金流量、营收等资金体量大
3. 存货较大
4. 长期股权投资大
5. 近几年房地产市场不景气,存货、在建、营收、利润等均呈下降趋势
6. 应付账款、合同负债较大
7. 长期借款(房开贷)占比高、金额大
8. 资产负债率较高
9. 毛利率、净利率适中,较科创行业低,较贸易行业高
10. P/E值相对较低,一般10左右,较贸易企业高
四、贸易行业财务报表分析
讨论:你认为贸易行业有哪些财务特点?
案例:某商贸企业财务分析——从案例看贸易企业的财务特点
1. 流动资产(应收、预付、存货等)占比高,非流动资产(如固定资产)占比低
2. 流动负债(短期借款、应付票据、应付账款、合同负债等. 占比高,非流动负债(长期借款等占比低)
3. 资产负债率一般较高(80%,甚至85-90%)
4. 毛利率、净利率极低(特别是大宗商品贸易企业,浙商中拓毛利率1. 5%,净利率0. 56%)
5. 经营活动现金流较大,占比高
6. P/E值较低(一般8-10倍,中拓5. 67倍)
实操案例与小组讨论
经典案例分析:通过实际案例,展示如何通过财务报表识别企业风险与优势。
小组讨论:分组讨论特定企业的财务报表,模拟信贷决策过程。
授课老师
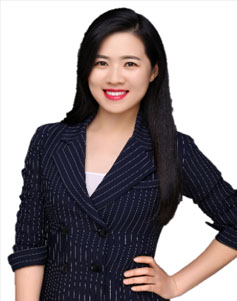
石忆 中国科大国金院新金融研究中心助理研究员
常驻地:合肥
邀请老师授课:13439064501 陈助理