第一部分:客群深度解构 —— 存量时代的“三层漏斗”分析法
核心痛点解决: 任务重,扫街无效,优质客户找不到。
一、房贷客群的“逆向挖掘”技巧(紧扣现状:新客少,存量卷)
1.实操策略: 不要只盯着新楼盘,要盯着 “他行存量转贷” 和 “带押过户截流”。
2.落地工具: 《二手房交易资金监管节点截留话术》—— 如何在过户前一周把客户“抢”过来而不被中介骂。
3.案例分析: 某行利用“房贷客户还款记录”,倒推客户经营需求,交叉销售经营贷的成功率提升模型。
二、经营贷客群的“非贷款需求”切入法(高净值小微主)
1.实操策略: 老板不需要贷款时,需要什么?(需要算税、需要开票、需要回款)。
2.落地工具: 《客户账户流水现金归行率分析表》—— 教客户经理通过客户他行的对公流水,精准测算客户隐藏的经营额度,实现“精准预授信拜访”。
3.深度分析: 电商、直播、专精特新“小巨人”企业的报表特征与银行传统报表的冲突点(如何看懂刷单流水和实际利润的区别)。
三、消费贷客群的“场景穿透”
1.现状误区: 白名单批量导入,开卡率低,用信率低。
2.落地方法: 公积金客群的二次激活—— “降息置换计算器” 工具。现场演示如何用一张Excel表说服客户将网贷、小贷置换为银行低息消费贷。
第二部分:赢在纸上 —— 让审批人无法拒绝的调查报告撰写方法论
核心痛点解决: 报告写了十几页,被审查退回三次;看不出风险被问责。
一、逻辑重构:从“描述性报告”转向“论证性报告”
1.深度误区:“该客户征信良好,经营正常”是废话。
2.落地模型:“五维交叉验证法” 写作模板。
水电费/工资表 vs 销售收入
银行流水 vs 纳税申报表
二、财务数据的“还原术”(针对个贷客户私卡公用严重问题)
1.实操技巧: 如何将微信、支付宝流水 “标准化” 认定为经营收入(给出银行认可的计算系数表)。
2.关键结论撰写: 第一还款来源的 “逻辑锁链句” —— “虽无法核实纳税收入,但通过近6个月XX账户流入XX万,剔除同名划转及家庭开支,核定可支配还贷资金为XX万。”
三、特殊用途贷款的调查报告侧重点
1.房贷: 针对“高评高贷”的预判性描述(如何在报告里埋下免责伏笔)。
2.经营贷: 资金流向的“闭环承诺”与“穿透监管”的措辞技巧。
第三部分:三大战役获客术 —— 经营贷、房贷、消费贷精准爆破
核心痛点解决: 获客难,中介绑架,价格战。
一、经营贷获客:关键人裂变与“反向尽调”
1.实操技巧:“会计攻单法” 。如何搞定代账会计/园区招商专员?
2.落地工具: 《非金融服务权益包》—— 帮客户对接律师看合同、对接税务筹划,将贷款营销变为 “综合金融服务” ,摆脱利率内卷。
3.深度观点: 当前现状下,经营贷要 “做小做散” ,单户100-300万是最安全且利润最高的蓝海。
二、房贷获客:中介联盟的“强控”与“弱控”
1.实操技巧: 二手房中介的 “佣金博弈心理学”。
2.落地方法: 针对当前“提前还款潮”,设立 《存量房贷客户留存三板斧》(降利率、调整还款方式、增加信用额度),把流失客户转化为消费贷客户。
三、消费贷获客:团体裂变与场景触发
1.实操技巧:“拼团降息” 与 “权益置换” 的线上社群运营SOP。
2.落地工具: 一张图看懂 《不同职业客户的撩动痛点》(教师:装修分期;医生:进修分期;公务员:提职旅游分期)。
第四部分:火眼金睛 —— 贷前风险识别与反欺诈实战
核心痛点解决: 职业背债人防不胜防,骗贷手段升级。
一、职业背债人/骗贷团伙的 “面相学”与“数据学” 识别
1.深度特征模型(不看征信看底层):
蛛网模型: 外地户籍、无本地轨迹、无学历、无消费记录、突然有大额流水(过账)、甚至有犯罪记录。
话术破绽: “我什么都听中介的”、“我不看合同内容”。
2.现场案例诊断
展示一个包装完美的“虚假经营贷”全套假资料(假流水、假购销合同、假租赁协议)。
找茬训练: 教大家看 “流水的日期间隔规律性” 、 “对手信息的单一性” 、 “公章纹理的PS痕迹”。
二、高评高贷的终极识别术
1.深度技巧: 如何用 “贝壳/安居客历史成交价均值” + “法拍房折价率” 来精准锚定房产真实价值,而不只是依赖评估公司的初评报告。
2.应对策略: 发现客户意图高评,客户经理如何 “软性劝退” 而不流失客户?(话术:为了您的征信安全,建议首付多付一点规避税务稽查风险)。
三、贷前双人调查的“演技派”识别指南
微表情与行为分析: 带客户去经营场地时,客户找不到开关、不认识员工、不知道厕所位置——这些细节就是最大的风险信号。
授课老师
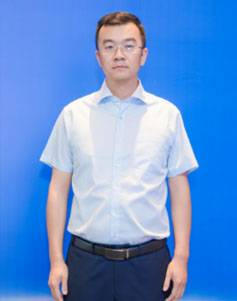
海晶 17年银行信贷、风控实战经验
常驻地:北京,兰州
邀请老师授课:13439064501 陈助理