第一部分:破冰与定调——重新定义“价值”:超越评估报告的信贷逻辑
一、核心理论深化:三大价值体系的辩证统一
1、市场价值:不仅是公开市场价值,更是特定条件下、特定时间点的变现预期。
2、快速变现价值:引入 “流动性折价因子”模型。
3、信贷风险价值:提出“银行视角的终极价值”概念。它是由市场价值打底,经快速变现价值修正,最后叠加 “处置壁垒系数” 后的价值。
二、案例剖析:某一线城市核心商圈商铺的“陷阱”
第二部分:实战侦察术——资产现场调查的“望闻问切”
一、“望”:不止是看房,而是读懂空间的“语言”
1、外围侦察:观察周边同类资产的空置率、商业业态的变迁、基础设施的规划与落地情况。
2、内部深勘:重点关注评估报告不会提及的细节:房屋实际用途与产证是否一致、是否存在违规改建(如别墅挖地下室、厂房加高)、隐蔽工程的潜在问题(如漏水、墙体裂缝)。
二、“闻”:捕捉非公开信息与市场情绪
1、与物业保安、社区小店老板、周边中介闲聊,获取关于该物业或业主的真实信息流(如是否急于出售、是否存在纠纷)。
2、感知区域房地产市场的“体感温度”,与纸面数据相互验证。
三、“问”:结构化访谈与压力测试式提问
1、对借款人/产权人:不仅问“买来多少钱”,更要问“为什么买这里”、“未来的经营计划”、“是否有自持意向”。
2、对评估师(如有陪同):挑战其评估假设。“您选取的这三个可比案例,其成交背景是什么?(是否含装修、是否急售)”、“您对这片区域未来6个月的供应量怎么看?”
四、“切”:给资产做“压力CT”
引入 “极端情景假设分析法” 。问自己:如果明天房地产市场下跌20%,这个资产还能卖出去吗?如果借款人断贷,我行需要多久才能处置完毕?成本多少?
四、案例剖析:工业厂房的“分裂”风险
第三部分:评估方法解构与实战应用:做评估师的“同行评审”
一、市场比较法:最常用,但最易被“操纵”
1、深度原理:不仅是“比较”,而是进行差异调整。核心在于调整项的选择和调整幅度的合理性。
2、实战拆解——如何审阅可比案例:
a.区位调整:是“同路段”还是“同商圈”?“街阳”和“街阴”的价值差如何量化?
b.时间调整:如何使用官方的城市房价指数或真实的市场涨跌感受来修正历史成交价?避免使用过时的案例。
c.个别因素调整:
面积差异:大面积物业的单价折价规律是什么?
楼层/朝向: 在办公和住宅中如何量化?评估报告中的调整系数是否有数据支撑?
装修与维护:如何通过现场照片、甚至实地查看来验证装修标准的可比性?
3、案例剖析:“可比案例”的魔术
二、收益法:展望未来,但建立在“假设的沙滩上”
1、深度原理:价值 = 未来收益的现值。核心在于两个关键变量:未来净收益和资本化率/折现率。
2、实战拆解——如何挑战核心假设:
a.租金收入的核实:评估师用的租金是“挂牌价”还是“实际成交价”?是“含免租期”的价格吗?要求提供租赁合同样本、缴税证明或实地走访租户。
b.空置率的假设:评估师用的是区域平均空置率,还是该物业的历史空置率?对于新物业,空置率假设是否过于乐观?
c.运营费用的核实:物业费、税费、保险、维修费等是否估算全面?是否与当地水平相符?
d.资本化率的选择:
评估师给出的资本化率是否有来源?
如何通过 “反向工程” 验证?即:资本化率 = 年净收益 / 近期可比案例成交价。用周边同类物业的成交数据来反算一个资本化率区间,看评估师用的值是否在合理范围内。
3、案例剖析:酒店物业的“收益幻影”
三、成本法:最后的防线,但需警惕“功能性贬值”
1、深度原理:价值 = 土地重新获取成本 + 建筑物重置成本 - 各项贬值。
2、实战应用场景:
a.特殊物业(学校、厂房、加油站)无市场交易案例时。
b.作为市场法和收益法的验证和补充。
3、实战拆解——聚焦“贬值”:
a.实体性贬值:评估师使用的折旧年限是否合理?
b.功能性贬值
案例:一个层高不足的旧仓库无法安装现代自动化货架;一个没有预埋足够网线的办公楼。
d.经济性贬值:外部环境变化导致的价值损失。
4、案例剖析:老旧厂房的“价值空心”
四、方法选择与综合运用的艺术
1、不同资产类型的主导方法:
a.住宅、普通商铺/办公楼:市场比较法为主,收益法为辅。
b.商业综合体、酒店、长租公寓:收益法为主,市场比较法验证。
c.特殊工业厂房、在建工程:成本法为主,其他方法参考。
2、终极校验:
a.将评估单价与自身对区域的认知对比。
b.计算一个简单的投资回报期(总价/年净租金),看是否处于合理区间。
c.反问:“如果我个人有这个钱,我会按这个价买吗?为什么?”
第四部分:复杂资产解码——特殊产权物业的评估与风险缓释
一、在建工程抵押:评估的是“未来”,锁定的是“现在”
1、价值核心:已完成投资额 + 未来预期价值折现。
2、最大风险:资金断链成为“烂尾楼”。
3、风险缓释:严格监控贷款资金用途、与工程进度挂钩分期放款、要求开发商提供完工担保、密切关注项目预售情况。
二、划拨土地上的房产:价值的“玻璃天花板”
1、讲清“土地出让金”这笔潜在负债。评估价值必须扣除应补缴的土地出让金。
2、处置难点:需经主管部门批准,购买对象可能受限。
3、实战公式:信贷风险价值 = 市场价值 - 土地出让金 - 政策不确定性折价
三、唯一住房:法律、人情与风险的三角博弈
1、并非绝对不可抵押,但必须建立 “处置可行性”评估标准。
2、关键点:核实住房面积是否超过当地人均标准、是否已为被执行人预留5-8年租金、是否有替代住房证明。
3、策略: 将其作为“信用增强”手段,而非首要还款来源。
四、案例剖析:大型商业综合体的“价值幻觉”
第五部分:决策与输出——从价值判断到信贷决策
一、如何科学设定抵押率:不是一刀切,而是“一户一策”
1、基于 “信贷风险价值” 而非“市场价值”计算抵押率。
2、引入 “风险调整后抵押率” 概念,将资产流动性、价值稳定性、处置难度等因素量化并纳入考量。
二、评估报告的评价与利用:做评估师的“甲方”
1、快速审核评估报告的“七宗罪”:可比案例选取不当、假设条件过于乐观、参数取值不合理、忽略重大瑕疵、方法选用错误、报告逻辑断裂、估值结论偏离常识。
2、学会撰写 “评估报告审核意见” ,作为上报信审部门的重要附件。
三、谈判与沟通:向客户解释我们的风控逻辑
当客户质疑“为什么别人的房子能贷7成,我的只能贷5成”时,如何用专业、客观的语言,从流动性、法律风险、市场趋势等角度进行沟通,赢得客户的理解与尊重。
授课老师
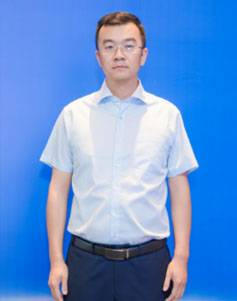
海晶 17年银行信贷、风控实战经验
常驻地:北京,兰州
邀请老师授课:13439064501 陈助理

