3月5日上午,十四届全国人大三次会议在北京人民大会堂开幕,国务院总理李强作《政府工作报告》GDP增长预期目标5%左右,首提“更加积极的财政政策”,全方位扩大国内需求,更大力度促进楼市股市健康发展,培育壮大新兴产业、未来产业
第一讲:坚持经济稳增长底线
2025年《政府工作报告》指出,今年发展主要预期目标是:国内生产总值(GDP)增长5%左右,居民消费价格(CPI)涨幅2%左右;居民收入增长和经济增长同步等。实现这些目标很不容易,必须付出艰苦努力。目标设定体现了稳定预期、激发活力的总体要求
第二讲:赤字率拟按4%左右安排
今年《政府工作报告》明确指出,实施更加积极的财政政策。统筹安排收入、债券等各类财政资金,确保财政政策持续用力、更加给力。具体来看,今年赤字率拟按4%左右安排、比上年提高1个百分点,赤字规模5.66万亿元、比上年增加1.6万亿元。2025年全国两会《政府工作报告》,政策基调“积极有为”,财政与货币政策双管齐下释放稳增长信号。更加积极的宏观政策、提振消费专项行动及发展新质生产力等成为核心关注点。全年投资主线或围绕政策支持的“扩内需”与“新质生产力”展开,权益市场接下来将会有结构性机遇。
释放更积极信号-在宏观政策方面,2025年《政府工作报告》提出“实施更加积极的财政政策”“实施适度宽松的货币政策”“强化宏观政策民生导向”“打好政策‘组合拳’”。
一是加大资金支持力度。
二是注重提升消费能力和意愿。
三是强调优质供给和创新。
四是扩大消费范围。
第三讲:提振消费 扩大投资
在2025年的重点任务中,“大力提振消费、提高投资效益”被放在全年重点任务的首要位置,其重要性不言而喻。
扩内需是主攻方向
“大力提振消费、提高投资效益,全方位扩大国内需求”是2025年政府十大工作任务之首“实施提振消费专项行动”中提及,“安排超长期特别国债3000亿元支持消费品以旧换新”。
1. 扩大内需作为主攻方向,是解决问题的必然选择。
2. 财政支出更加倾斜于扩消费
3.随着增量政策的陆续落地,将带动国内有效需求的回暖,也有望推动消费板块的估值抬升。
4. 多渠道促进居民增收,推动中低收入群体增收减负,完善劳动者工资正常增长机制,从根本上支持消费。
5. 家电、汽车、消费电子等板块有望受益于以旧换新政策及消费升级需求。
第四讲:着力维护资本市场稳定
2025年《政府工作报告》多次提及资本市场,释放重磅政策信号:稳住楼市股市。更大力度促进楼市股市健康发展。深化资本市场投融资综合改革,大力推动中长期资金入市,加强战略性力量储备和稳市机制建设。
一是股市是未来经济发展运行信心的重要标志,稳定资本市场发展已成为今年政府一项重要工作。二是明确采取更多措施促进资本市场发展,包括引入平准基金等稳市措施有望进一步完善。三是为资本市场更好推动实体经济发展提供基础性保障,预期影响深远。
着力推动国内国际双循环相互促进。
一是短期在科技方向估值偏高的情况下,看好产业基本面较好的新能源、汽车等核心资产;二是特朗普上台后政策节奏快于市场预期,全球资产波动明显加大,看好黄金作为风险对冲的主要选择;三是中期继续看好今年科技成长的主题行情,包括国内AI算力和应用、机器人。”
第五讲:激发数字经济创新活力
“因地制宜发展新质生产力,加快建设现代化产业体系”是2025年政府工作十大任务之一,包括培育壮大新兴产业、未来产业,推动传统产业改造提升和激发数字经济创新活力三部分,提出建立未来产业投入增长机制,培育生物制造、量子科技、具身智能、6G等未来产业。
“人工智能+”行动可以类比以前的“互联网+”行动,目前看主要有三条路径:一是发展具身智能(机器人)、智能电动车等智能硬件;二是推进基于人工智能(AI)的数字化转型,方式是推进国产化AI软件的普及;三是发展AI应用。
第六讲:防范化解重点领域风险
2025年,重点领域风险的防范和化解仍是重要任务。《政府工作报告》指出,有效防范化解重点领域风险,牢牢守住不发生系统性风险底线。更好统筹发展和安全,坚持在发展中逐步化解风险,努力实现高质量发展和高水平安全的良性互动。
具体包括三方面风险,
即房地产市场、地方债务和金融领域风险。
一、房地产市场领域风险继续被置于“有效防范化解重点领域风险”的首位。《政府工作报告》中还具体指出,要盘活存量用地和商办用房,推进收购存量商品房,在收购主体、价格和用途方面给予城市政府更大自主权。此次提出推进收购存量房、提高地方自主权是重大的突破,意味着2025年存量房收购将加速,这对于解决库存去化、稳定房屋价格,进而稳定市场预期,实现止跌回稳具有重要的意义。
二、地方债务风险,过去几年来,由于面临巨大的债务压力,不少地方政府将化债作为第一要务。在去年一揽子化债政策推出之后,地方政府压力已经明显减小,《政府工作报告》提出“优化考核和管控措施,动态调整债务高风险地区名单,支持打开新的投资空间”,部分重点地区有望退出名单,基建投资功能将会有所恢复。
三、金融领域风险:在中小金融机构风险处置与转型方面,注重一体化推进,即通过积极补充一级资本、优化调整股权结构、差异化资本监管、兼并收购、市场化退出等多重措施、多方合作以合理处置和化解风险。同时也将结合中小金融机构服务于县域及以下、服务于中小微企业、服务于乡镇居民的功能定位和治理机制,推动差异化、内涵式发展,即通过内部优化、技术进步、效率提升实现发展,而不再单纯地依赖规模增长,更加突出金融服务的重心与比较优势。
第七讲:银行营销的新机遇
一、普惠市场的变化
1. 个贷市场的变化-房地产市场的分析
2. 企业市场的变化
3. 客户营销遇到的困难
二、新兴产业与信贷投放市场的变化
1、新兴产业的理解
2、本地产业的趋势与发展
3、客户的沟通技巧
4、客户产品推荐技巧
三、财富市场的变化
1、客户财富需求变化趋势
2、客户财富传承的需求分析
3、客户的沟通技巧
4、客户产品推荐技巧
可根据网点实际情况进行解答
授课老师
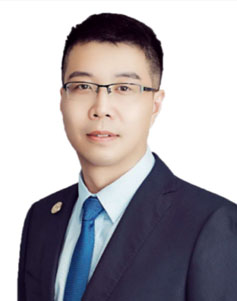
张磊 中国人民银行郑州培训学院客座教授
常驻地:济南
邀请老师授课:13439064501 陈助理

