课程收益
从金融和法律视角理解产品设计的初衷,构建专业认知底座
掌握清晰解读产品、有效化解客户疑虑的专业能力
将产品功能转化为客户能感知的收益,并嵌入具体营销场景
课程时间:1H/期
课程对象:财富顾问、理财经理、个金零售销售团队
课程方式:讲授+案例分析+互动演练
课程设计:
第一期:分红型年金的基础知识梳理
第二期:分红险年金对养老场景的销售策略
第三期:从需求挖掘到成交的销售闭环(KYC级异议处理)
第四期:教育金与年金的完美结合
第五期、第六期:法税体系的销售逻辑(婚姻、税务级传承)
课程大纲
第一期
第一讲:洞悉本质——主力保险产品的底层逻辑与设计哲学
保险产品在财富管理中的核心定位
金字塔基石: 资产配置中的“压舱石”与“稳定器”。
功能定位: 保障、保值、传承与现金流的确定性工具。
主力产品的设计底层逻辑剖析
年金险: “持续的现金流”是核心
逻辑本质:一种“将现有资金转化为未来确定性收入”的金融工具,核心价值在于对抗长寿风险,提供终身现金流。
设计初衷:解决养老、教育等未来某一时点开始的、稳定的现金支出需求。
分红险: “保底+共享红利”是核心
逻辑本质:一种“保证收益 + 浮动分红”的混合型产品,核心价值在于在提供安全垫的基础上,博取潜在更高收益的可能。
设计初衷:在提供基础保障的同时,让客户有机会分享保险公司的经营成果。
三、年金销售破解策略
(1)强调“现金流”的确定性、稳定性与生命等长性
(2)保险回归“保险真谛”,作为“财富配置”重要一环
(3)养老逻辑:转为养老,与生命等长的现金流
(4)教育金逻辑
第二讲:专业拆解——分红险/年金险全景解读与沟通策略
年金险全景解读与客户沟通地图
关键要素拆解:
领取: 领取起始日、领取金额、领取期限(终身/定期)—— 强调“现金流确定性”。
现金价值: 回本时间、中长期价值 —— 解释其流动性与长期价值。
身故金: 保证领取年限、传承功能 —— 体现人性关怀与财富安排。
核心沟通策略:
场景化提问: “您希望退休后,除了社保,每月还能固定领到一笔多少钱?”
形象化比喻: 将年金险比喻为“一台自己制造的、终身不停的现金流永动机”。
分红险全景解读与客户沟通地图
关键要素拆解:
分红来源: 清晰解释“利差、费差、死差”,强调分红的非保证性与来源的可靠性。
分红方式: 现金分红 vs. 保额分红(英式分红)的差异与适用客户。
演示利益: 如何专业解读“低、中、高”三档演示利率,管理客户预期。
核心沟通策略:
预期管理话术: “我们的分红险,首先提供一个安全的保底账户,同时,我们优秀的投资能力为您争取一个额外的惊喜红包。”
优势定位: 强调其在利率下行周期中“下有保底,上不封顶”的独特优势。
第三讲:精准营销——核心产品卖点解析与场景化应用
年金险核心卖点与场景
核心卖点:
终身收入: 打造“退休后第二份工资”,活多久领多久。
强制储蓄: 帮助客户管住“今天的钱”,确保“明天的幸福”。
品质养老: 补充社保替代率不足,维持退休生活品质。
场景化应用:
养老规划: “社保管温饱,商保管品质。您现在每月存3000,退休后每月领6000,领一辈子。”
教育规划: “现在锁定一份教育年金,就是锁定了孩子未来上大学的学费和生活费。”
分红险核心卖点与场景
核心卖点:
攻守兼备: 在安全的基础上,追求资产的增值潜力。
共享成果: 成为保险公司“股东”,分享专业投资带来的红利。
通胀对冲: 浮动分红部分有望对抗长期通货膨胀。
场景化应用:
稳健型投资者: “您既讨厌本金亏损的风险,又担心钱放银行会贬值,分红险就是为您量身打造的解决方案。”
资产配置客户: “在您的投资组合里,需要一部分‘稳定收益的压舱石’,分红险就是这个角色。”
第二期
第一讲:趋势定局 —— 分红型养老金融的蓝海与分红年金的战略价值
当前养老保障背景深度分析
三支柱体系失衡与个人养老责任崛起
长寿化、利率下行趋势下的财富管理挑战
分红型养老年金的独特定位与前景
市场定位:介于“保证”与“风险”之间的“弹性确定”解决方案
核心价值:提供终身“保底+浮动”现金流,对冲长寿与通胀风险
第二讲:客户洞察 —— 精准定位,需求创造
不同客群养老需求画像与痛点分析
企业主:资产安全、债务隔离、确定性补充养老
高净值金领:强制储蓄、品质养老、收入平滑
稳健型家庭:安全保值、对抗利率下行、补充社保
养老焦虑预备族:看得见的未来,掌控感
价值定位与场景化切入
核心利益点:“一份与生命等长的、有增长潜力的被动收入”
适用场景:教育金转化、退休规划、婚前资产规划、财富传承起点
第三期
第一讲:精准画像——客群分析与需求挖掘
核心客群“五型”分析--客户财务生命周期与方案设计
四类典型客群分析:
奋斗青年 (25-35岁): 侧重保障,以小博大(意外、重疾)。
家庭支柱 (30-45岁): 侧重家庭责任、子女教育(寿险、教育金)。
事业有成 (45-55岁): 侧重资产保全、养老规划、财富传承(年金、增额寿)。
安享晚年 (55岁以上): 侧重退休收入补充、资产稳健(养老型年金)。
客户KYC的基本逻辑与方法
1. 如何设置开场的问题
1)暖场注意什么
客户没产生信任时,坚决不说产品
不了解客户需求时,坚决不说产品
客户没觉得痛苦时,坚决不说产品
开放式提问--:医生式营销四步法---望、闻、问、切
望(观察): 从客户办理的业务、衣着谈吐、办理业务频率判断其财务阶段。
闻(倾听): 在办理业务时,倾听客户的“话外之音”(如“最近身体不太好”、“孩子要上学了”)。
问(提问): 学习使用SPIN提问法(背景、难点、暗示、需求-收益)进行深度沟通。
切(诊断): 将客户痛点与保险解决方案进行链接。
3)选择式提问
客户为什么选择你的产品而不是其他同类产品?
客户要求的服务有哪些?
客户的购买能力和潜力有多大?
封闭式提问
4)SPIN提问法——需求挖掘的“手术刀”
S (背景问题): “王先生,看您事业挺成功的,平时工作一定很忙吧?孩子上几年级了?”(建立信任,了解概况)
P (难点问题): “像您这样的家庭支柱,有没有担心过万一工作或健康出现波动,对家庭收入的影响?”(探寻痛点)
I (暗示问题): “如果未来孩子上大学需要一笔大额支出,或者我们准备退休金的时间不够长,您觉得可能会面临什么压力?”(放大问题,引发思考)
N (需求-效益问题): “那如果我们能找到一个方法,从现在开始,强制储蓄,稳健增值,确保未来无论发生什么,孩子的教育和您的养老都不受影响,您愿意花几分钟了解一下吗?”(引出解决方案)
实战演练: 针对“养老”和“子女教育”主题的SPIN话术设计。
情景案例: 一位35岁左右,有家庭有孩子的企业中层客户。
2. 客户KYC的黄金三问
1)了解过去
根据收益与风险划分产品:基本无风险、较低风险、中等风险、高风险
根据风险承受能力与收益追求划分客户:保守型、进取型、稳健型
结合家庭生命周期匹配目标客户群:家庭形成期、家庭成长期、家庭成熟期、家庭衰落期
2)重在当下
客户的性别与年龄段
客户的工作及消费行为
客户的兴趣爱好
预测未来
第二讲:FABE产品讲解技巧与异议处理
效果导向的产品介绍技巧(FABE升级版)
Feature(特性) → Advantage(优势) → Benefit(利益) → Evidence(证明)→ Emotion(情感共鸣)
故事化、数据化、可视化呈现(利用演示工具)
深度沟通与情感连接
从“理财规划”到“人生规划”的话术升级
描绘养老生活愿景,激发客户内在动力
高频异议处理与临门一脚
异议清单:“时间太长”、“收益不高”、“不如自己投资”、“再等等”...
应对心法:先共情,后转化;将缺点重构为优点(如“不灵活”转为“强制储蓄的纪律性”)
促成技巧:假设成交法、愿景强化法、紧迫感营造(利率下行窗口期)
第四期 教育金与年金的完美结合
第一讲:教育金与年金的完美结合
教育金保险详解
教育金保险的概念、特点及功能,如专款专用、强制储蓄、保障教育费用等。
教育金保险的市场需求分析,结合不同年龄段孩子的教育规划需求进行讲解。
常见教育金保险产品类型及条款解读,包括领取时间、领取金额、保障范围等。
教育金与分红险的结合优势
分析两者结合如何实现教育资金的稳健增值和灵活规划。
通过案例展示结合产品在满足子女教育需求和财富传承方面的独特价值。
探讨结合产品的目标客户群体特征。
分红型人寿保险目标达成型营销
教育金规划原则与要求
分红型人寿保险储备教育金优势
工具--基于教育金的快速保险配置表格应用
工具--基于教育金的快速保险沟通话术
第五期、第六期
分红型年金产品的配置价值
法律功能维度(销售的2.0 模式)
1.防儿女婚变(溺爱儿女的父母)
2.防被离婚(“三不知”太太群体)
3.防债务(企业主群体)
4.助长寿(钟爱存款的群体)
税务筹划维度(销售的4.0 模式)
1.免个税(有大量未完税收入的企业主赵总)
2.免遗产税(担心遗产税的高净值客户李总)
3.降税收敏感度(名下财产与税单严重不匹配的张总)
授课老师
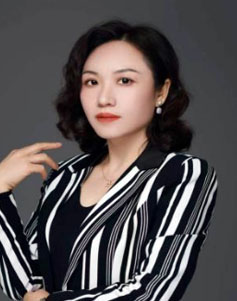
李淼 12年金融从业经验,8年银行业培训服务经验
常驻地:惠州
邀请老师授课:13439064501 陈助理

