第一章:穿透式贷前调查与主动防御体系
第一部分:客户主体资格审查——揭开“面纱”,洞察实质
一、法律资格与基本信息核实
(一)企业客户: 不仅是“三证合一”,重点查:
1、股权结构透视: 穿透至实际控制人,关注关联企业群(天眼查、企查查的深度使用技巧)。
2、变更历史解读: 频繁变更法人、股东、注册地址的潜在信号。
3、经营范围与资质: 是否与主营业务匹配?特许经营资质是否有效?
(二)个人/小微客户: 身份真实性、婚姻状况、户籍稳定性核查。
二、主体生存状态与经营连续性判断
(一)“三流”活跃度验证: 水电费、社保缴纳人数、增值税缴纳额的持续性与业务规模匹配度。
(二)司法与信用深度体检:
1、涉诉案件分析:不仅是“有无”,关注案由(民间借贷?货款纠纷?)、角色(被告常客?)、执行状态。
2、失信核查:法定代表人、实际控制人、主要股东的个人失信记录。
(三)关联网络与风险隔离评估: 识别隐性关联交易、资金黑洞风险。
实战案例 :一家表面优质的制造企业,如何通过股权质押信息、关联方小额诉讼发现其资金链紧张的先兆?
第二部分:贷款用途真实性核查——追踪“资金血液”的最终去向
一、逻辑合理性分析
1、申请的贷款金额、期限与声称的用途(如备货、设备采购、工程垫资)在行业逻辑上是否匹配?
2、对比客户历史经营数据,验证其扩张计划的可信度。
二、“合同-凭证-支付”闭环验证法
1、合同审查要点: 交易对手是否存续、是否关联方、价格是否公允、付款条件是否合理。
2、凭证真实性甄别: 发票真伪查询(国税平台)、收据、发货单的交叉验证。
3、支付路径控制与验证: 强调受托支付的必要性,并讲解如何事后核查支付凭证(银行流水),确保资金流向合同约定对手方。
三、常见用途挪用场景及防范
1、流向房地产、股市等禁入领域
2、用于偿还他行贷款或民间借贷(“续贷”陷阱)
3、在关联企业间空转
第三部分:还款能力精准评估——超越报表的数字“解构”
一、财务信息“解构式”分析
1、损益表: 关注毛利率的行业对比与波动原因;费用结构的异常(如突然暴增的咨询费、销售费)。
2、资产负债表:
应收账款:账龄结构、集中度、坏账风险。
存货:结构(原材料/在产品/产成品)、是否易贬值、周转率。
应付款项:对上游的议价能力及稳定性。
3、现金流量表(重中之重): 经营净现金流是否持续为正?是否足以覆盖偿还贷款本息?(计算现金偿债保障倍数)
二、“三品三表”在小微/个贷中的创新应用
人品: 业主/个人品行、信用意识、家庭稳定性。
产品: 市场竞争力、生命周期。
押品: 后续模块详述。
水表、电表、报关单/税表: 作为“第四张报表”,验证生产型企业的真实开工率与经营活力。
三、多维数据交叉验证
第四部分:担保措施有效性核实——筑牢“最后防线”
一、抵质押品核实要点
1、权属核查: 房产、土地、机器设备的权证真实性、有无查封、多次抵押。
2、价值评估: 内部评估与外部评估结合,关注评估方法的合理性,审慎采用最高评估值。
3、可变现性分析: 地理位置、专用性、市场流动性、处置难度与成本。
二、保证担保核实要点
1、保证人主体资格审查:尤其关注其对外担保总额是否已超出其承受能力(“担保圈”风险)。
2、保证能力分析: 分析保证人自身的财务实力和代偿意愿。
3、保证合同有效性: 条款是否完备,是否存在效力瑕疵。
第五部分:调查技巧与风险防控体系整合——从“猎人”到“侦探”的思维升级
一、高效访谈与现场调查技巧
1、“望闻问切”现场调查法
2、关键人员“背对背”访谈技巧
二、非财务信息“软指标”风险预警系统
1、业主/实际控制人是否有不良嗜好、过度投资、家庭重大变故?
2、管理层是否稳定、核心技术人员是否流失?
3、客户在行业内口碑、与银行合作历史的突然变化。
三、构建“四位一体”的贷前风险防控体系
1、逻辑自洽性分析: 将主体、用途、还款能力、担保等信息串联,看整个故事是否合理。
2、数据交叉验证环: 建立各类数据必须相互印证的纪律。
3、风险假设与压力测试: 主动设想最坏情况,并测试客户的承受力。
4、调查痕迹与报告撰写: 如何撰写一份有观点、有证据、有结论的深度调查报告,而不仅仅是填空。
第二章:守垒攻坚——新形势下贷后管理与不良清收实务
第一部分:破冰与重构——重识贷后管理的战略价值
1、当前经济周期与监管环境下,为何“重贷轻管”必然失效?
2、从“成本中心”到“价值创造中心”:优质贷后如何提升客户黏性与交叉销售?
第二部分:深度实战——贷后预警信号的“雷达系统”构建与精准应对
一、非财务预警信号“望闻问切”:
(一)个人/小微客户:
1、行为信号: 还款习惯突变、联系方式失效、突然失联、社交媒体异常。
2、经营信号: 店面人流量骤减、频繁更换主营、核心员工流失、同业负面评价、水电费单据异常。
3、关联信号: 涉诉、婚姻变故、民间借贷传闻。
(二)公司客户:
1、管理层信号: 核心股东撤资或矛盾、实际控制人精力转移、频繁更换财务总监、回避银行接触。
2、经营现场信号: 生产线开工不足、库存异常积压或空置、关键设备抵押他人、员工士气低落。
3、外部环境信号: 主要上下游客户流失、重大负面舆情、环保/安全处罚。
二、财务预警信号的“穿透式分析”:
1、超越报表本身: 如何通过“三流”(现金流、物流、单据流)交叉验证报表真实性?
2、关键比率异动深度解析: 应收账款周转率急剧下降、存货激增、应付账款账期异常拉长背后的业务实质是什么?
3、现金流分析杀手锏: “销售收入现金比率”与“经营净现金流/流动负债”比率的预警意义。
第三部分:兵法思维——逾期不良贷款的分级分类清收体系
一、清收金字塔模型:
1、基础层(早期逾期M1-M2): 以“催”为主,目标是快速唤醒,防止向下迁徙。强调标准化、高效率。
2、中间层(中期逾期M3-M6): 以“谈”为主,目标是达成还款/重组协议。强调谈判技巧、方案设计。
3、攻坚层(长期不良): 以“战”为主,目标是处置变现、法律清收。强调法律运用、多机构协同。
二、分类施策: 根据 “还款意愿” 与 “还款能力” 二维矩阵,将客户分为四种类型,制定不同清收策略
第四部分:战术精讲——分级清收处置技巧实战
一、早期逾期(M1-M2):高效催收与心理博弈
1、电话催收话术升级: 从“施压”到“共情+施压”结合,运用“破窗效应”、“承诺一致性”原理。
2、工具应用: 自动催收系统与人工干预的节点设计。
3、现场催收的“温和而坚定”: 上门的目的不是冲突,是核实与施压。如何有效取证?
二、中期逾期(M3-M6):重组谈判与方案设计
(一)谈判准备: 信息收集(全面资产摸排)、谈判目标设定(底线、理想、折中方案)、角色分工(红脸/白脸)。
(二)谈判技巧:
1、如何突破客户心理防线? 运用“事实呈现-后果剖析-出路给予”三段式沟通法。
2、针对“有还款能力无意愿”客户: 如何逐步升级法律行动威慑(诉前保全、律师函、立案通知),同时留下谈判窗口?
3、针对“有还款意愿无能力”客户: 如何设计可行的重组方案?
展期/续贷的条件与风控加固。
债务瘦身: 如何说服客户处置非核心资产?
“以时间换空间”方案: 分期还款、减免息费(政策与权限运用)的关键点。
三、长期不良(M6+):法律清收与终极处置
1、诉讼清收的时机与策略选择: 何时该诉?何时该调?
2、财产保全的“快、准、狠”: 如何挖掘隐蔽资产线索?
3、执行阶段的难点突破: 如何与法院有效沟通,推动拍卖流程?遇到唯一住房、厂房租赁等障碍如何处理?
授课老师
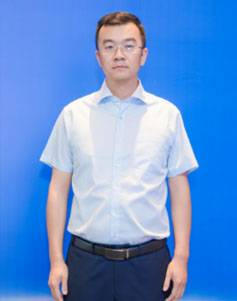
海晶 17年银行信贷、风控实战经验
常驻地:北京,兰州
邀请老师授课:13439064501 陈助理