第一部分:理念重塑——从“材料审核”到“信用解码”
一、当前信贷风控的三大陷阱
1、陷阱一:过度依赖抵押物(“当铺思维”)
2、陷阱二:财务数据孤立分析(“报表迷信”)
3、陷阱三:流程完备等同于风险可控(“签字文化”)
二、准入与调查的核心理念:四个“还原”
1、还原真实经营场景(生意的本来面目)
2、还原真实资金逻辑(钱从哪来,到哪去,沉淀在哪)
3、还原真实主体画像(借款人的能力、品行与韧性)
4、还原真实债务全貌(显性、隐性及或有负债)
第二部分:个贷客户(个人经营性/消费贷)准入与调查实战
一、准入:快速建立“客户风险三维矩阵”
(一)维度一:主体校验
1、深度信用报告解析:哪些“异常查询”、“信用卡额度使用率骤升”、“特定类型担保记录”是危险信号?
2、软信息交叉网:社交媒体、邻里评价、消费习惯等非结构化信息的合法获取与解读。
(二)维度二:收入可持续性验证
1、工薪阶层:不止看流水,看“稳定现金流净额”(扣除固定支出与隐形负债后的可支配收入)。
2、企业主/自由职业者:如何通过“三流合一”(对公流水、个人主要账户流水、家庭核心成员流水)推算真实可用于还款的现金。
(三)维度三:借款用途合理性穿透
1、消费贷:识别“以消费之名,行投资或还债之实”。
2、经营贷:分析经营扩张逻辑与行业周期是否匹配,警惕“短贷长用”的流动性枯竭。
二、贷前调查核心技法:场景化尽调清单
(一)“望闻问切”现场调查法
1、望:经营场所的细节(库存新旧、员工状态、水电费单、快递量)。
2、闻:倾听客户对行业、竞争对手、自身生意的评价,判断其专业性与坦诚度。
3、问:设计“矛与盾”的问题链(如:询问淡旺季应对策略,再比对历史流水验证)。
4、切:进行关键资产与负债的突击验证(如要求当场登录网银查看理财、证券账户)。
(二)逻辑交叉检验黄金模型
1、“收入—资产—支出”平衡检验:积累的财富是否与声称的收入、历史年限匹配?
2、“生意规模—上下游—流水”闭环检验:所述交易规模、主要客户/供应商与银行流水是否形成合理闭环?
第三部分:小微客户准入与调查实战——破解“三高”难题(信息高度不对称、财务报表高度不规范、生命周期高风险)
一、准入:构建“小微企业生命力评估模型”
(一)一看老板(40%权重):
1、家庭是否稳定?是否有不良嗜好?
2、对行业趋势、自身不足有无清醒认知?
3、“关键人”风险信号清单:过度自信、热衷跨业投资、社会头衔过多、频繁更换手机号等。
(二)二看生意(40%权重):
1、行业生存分析:在产业链中所处位置、结算方式、利润率行业水平、核心竞争壁垒是什么?
2、经营根系分析:有无稳定合作超过3年的核心上下游?对单一客户/供应商依赖度是否超过50%?
(三)三看数据(20%权重):
1、如何从“三表”(电表、水表、报关表/税表)倒推真实经营情况?
2、如何从“三品”(产品、押品、人品)中寻找风控抓手?
二、贷前调查核心技法:基于“现金流”的立体还原
(一)“主线流水”深度挖掘术:
1、识别无效流水、过账流水、融资性流水。
2、关键指标分析:日均余额、贷方发生额规律性、节假日前后资金特征、特定对手交易频率。
(二)“隐性负债”侦查术:
1、民间借贷“蛛丝马迹”:账户中规律性的非经营性大额整数进出;突然出现的新关联方转账。
2、利用“天眼查”“企查查”等工具进行关联关系与疑似风险扫描的进阶技巧。
(三)“软硬信息”综合拼图:
1、与员工、保安、隔壁店主“闲聊”获取的信息如何系统化验证?
2、仓库库存盘点、设备开机率、订单合同与出库单的现场抽查方法。
第四部分:风险决策与方案设计——从调查到风控落地
一、风险综合判断与分级
1、如何区分“可以承担的风险”与“必须规避的风险”?
2、建立你的客户风险“红黄绿灯”分类体系。
二、风险缓释与方案结构化设计
1、担保方式组合:如何根据客户弱点设计抵押、保证、质押的组合拳?
2、还款方案设计:如何利用还款方式、期限匹配来主动管理风险?(例如,对淡旺季明显的客户采用“不规则还款计划”)。
3、关键风险触发条款:在合同中设置哪些可监测、可执行的“警戒线”条款(如销售归行率、资产负债率上限)。
三、高效调查报告撰写
1、“结论先行,证据支撑”的倒金字塔写作法。
2、如何将复杂的调查发现,转化为清晰的风险视图与决策建议?。
授课老师
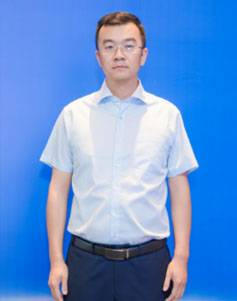
海晶 17年银行信贷、风控实战经验
常驻地:北京,兰州
邀请老师授课:13439064501 陈助理