课程核心价值:全案例第一工作视角的务实型培训,案例选取充分,操作逻辑扎实。课程案例来源:针对全国200位以上顶级股份和农商行行长的定向采访与案例萃取
引言:市场份额与客户价值增长的途径与底层逻辑
《银行4.0》中反复提及一个观点,未来的金融服务无所不在,唯独不在网点。这个观点传统银行是如何解读的,互联网银行如何理解作者的预判?网点对于市场的开拓,利与弊到底在哪里?搞清楚中间的转化抓手,发挥尽可能大的我行互联网优势,是未来业务继续增长的关键。
楔子:回归本质的思考
传统银行的经营困境
产品竞争力同质
中台的建立缺失
流程的整理繁杂
员工的赋能不足
营销的触达不力
困境背后的根源
经营场景的变了
经营思维没跟上
经营工具也变了
经营流程没跟上
团队驱动的模式
打通线上线下,打通场内场外,走入客户场景,成为互联网时代所有银行的业务营销转型方向
一、市场环境的变化
同质化市场中,我们能做的事情还有多少,负债和资产还有哪些空间可以运作?
面对国有行和股份行,在拥有物理网点基础上的数字化转型,我们互联网银行的抓手在哪里?
场景化获客,相对零售,和对公业务的距离有多远?客户的真实需求,在金融与非金融层面转化为存款业务,真实案例中,最后一公里的抓手存在哪些?
二、对公业务传统打法也尝试在新赛道继续延长
某省分行跨省项目复盘:网点层面与储备目标客户无接触,线上运营13个亿的绿色无授信存款如何获取?
服务获得客户存款,每家银行都会服务,存款到底如何落地指标层面。面对一家中型企业,从存量3000万到半年过亿,他们围绕客户的具体服务做对了哪些行为?
三、对公业务数字化转型传统赛道目前的打法复盘
股份行以招商行为代表的离柜签约率考核,也证明客户对柜台业务的依赖性主动下降
案例复盘:某传统行对公经理,每年半年全国讲课,但是他的对公与综合交叉业务却每年稳步增长。他的获客与活客都是依靠手机和app进行。他的拓客与维护做到了哪些。
四、场景的打通,生态的建立,如何用动词名词量词来诠释
思考:对公业务,什么样的场景可以获客,可以获取活跃客户?在生态中的链式营销支行级别如何呈现实施?
思考2:建立对公生态,建立场景?场景与生态的关联点在哪里?存款在金融与非金融场景,如何打通?
全景案例的复盘来诠释我们上述的思考
复盘1:围绕客户的金融与非金融需求,2个支行的特色型打法
复盘2:红海中,如何能挖掘蓝海,围绕地理金融,水运、周边地域经济热点的的
案例复盘3:客户生态是如何建立的?专精特新客群在北京中关村,能成功获取客户的银行做了哪些有效的搭建生态行为?为什么运作最成功的反而不是附近有网点的银行?
案例复盘4:在同质化的市场,建立对公生态的依据和路径是什么?什么是我们对公客户决策者的真正体验诉求?
案例复盘5:解读链式营销与客户生态的建立,同质化的产品,不同质化的客户吸引生态,一家经营性支行如何通过建立生态链接,实现52家对公能有效户的开立,绿色对公存款的增收。如何又通过链式营销在公私联动取得突破。他们依托互联网和线上,打造了哪些场景获客。
综述、我们可以后期做到的事情
授课老师
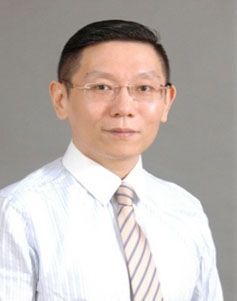
张金泉 扎根金融行业19年时间
常驻地:佛山
邀请老师授课:13439064501 陈助理