讲师说明:可根据需要分成两部分讲授
客户识别·获取·投放技法之“望闻问切”
版权证号:国作登字-2024-A-00178996
1、适课范围:特别适合信贷专业新适(转)岗的行长、客户经理“贷前速成”及一线客户经理的提升。
2、课程背景:该课程提炼老师的38年信贷从业经验,以“市场规划、前台营销、中台审批、后台管理、潜风化解、不良处置”六个层面讲述营销与风控的全部方法。突出四实:实战、实用、实地、实例,可以快速提升各级信贷人员的专业能力和实战水平。
3、课程收益
1)快速提升实战能力和专业自信。(零基础信贷人员)也一听就懂、一学就会。
2)准确定位信贷市场,掌握风险防范措施,提高贷款投放成功率。
3)实景实地的参与感,边听边更新原有思维、行动的认知。
4)传授各级信贷人员保护自身技法,做好尽职免责。
5)现场解答各种信贷业务实战中棘手问题和疑难杂症的技巧,拿来就用。
4、课程大纲
序言
(一)国家战略
(二)密集出台的政策组合拳预示着高层的决心。最新13个政策解读分析
(三) “一号工程”。“政治+考核+一票否决”!
(四)信贷的范围
(五)、“望闻问切”与信贷客户识别、获客、营销、管理的高度契合。
1、什么是“望闻问切”,在中医中代表的意思以及引申到信贷业务中的含义。
2、其次,我们先解析这几个概念的深层次原因:(不宜书面文字,口述)
3、零售信贷下沉的局势分析
(1)三小业务延伸下沉的必要性和可行性。稳定大局需要,政治任务。
(2)放贷款永远要比拉存款有话语权。
(3)放眼同业。
(4)电子金融产品如雨后春笋。
(5)新质生产力的行业及数字资产。
一、信贷基础知识
1、信贷的起源。2700年的农信历史。
2、信贷的概念。【花絮】十七头牛。
3、基本信贷流程六个
一、种类
按贷款期限分类:(1)短期贷款(2)中期贷款(3)长期贷款
按贷款用途分类:(1)流动资金贷(2)固定资产贷款(3)项目贷款
按担保方式分类:(1)信用贷款2)抵押贷款(3)质押贷款(4)保证贷款
二、企业贷款的基本条件好企业三要素
1.企业合法经营2.良好的信用记录3.稳定的经营状况4.足够的还款能力5.有效的担保措施
三、企业贷款申请流程
1.准备申请材料:2. 提交贷款申请:3. 银行审核:4. 签订贷款合同:5. 发放贷款:6. 还款:
四、企业贷款的风险与防范1. 利率风险:2. 信用风险:3. 市场风险:4. 流动性风险:5. 防范措施:
五、贷款的常用名词
授信、担保、增信、贷款五级分类(正常、关注、次级、可疑、损失)、逾期、不良、风险、风险敞口、尽职免责...
※重点讲述 直接干货※
信贷业务看似很高大上,没有做过的感觉无从下手,找不到切入点,特别是刚刚从事零售信贷业务的行长和客户经理,更有一种丈二和尚的感觉。但只要我们抓住核心要点和关键环节,信贷业务这层窗户纸也是一捅就破。
二、“望”。望就是瞭望、寻找、查看
(一)一眼望去,茫茫市场、大千世界,去哪里找?
1、小微企业客户方向
1)传统行业。
案例 32个民生行业。【花絮】银行业在古代的地位。
2)新兴产业。万户皆可贷?
1新质生产力方向“520”。
2供应链金融:做上游。万变不离其宗。四流合一。【案例】亲自设计的矿联网大宗商品数字交易融资链。(矿联网http://www.cfdklw.cn/)
案例 脱核模式。北京市脱核供应链设计:利用金税四期工程抓取ERP数据穿透核。
3新型电商客户:
4轻资产企业。
5数据资产。尝试做一笔。
2、三农客户市场方向
划分为农业、农村、农民是三个层面,分别有若干市场。
1)农业:
2)农村:
3)农民:
3、个贷客户市场方向
4、信用卡客户市场方向
5、票据贴现等市场方向
三、“闻”。闻就是听闻、查询、印证
在“望“中,我们说了去哪找,接下来我们看看符合贷款条件的客户长啥样?
灵魂考问,好企业三要素是什么?
1、基本信息调查。※关于反洗钱:企业参与洗钱有以下七大特征。
2、根据企业提供的贷款申请,查询印证其真实性。
有效查询企业情况的合法手段。【工具包】17种合法查询债务人财产的有效途径
3、准确掌握辅助信息、股东背景。负面舆情。
案例 任抚顺市行副行长时,接触过一个老板是福建人,他十几岁时就来东北打拼...
案例 某汽贸家族“板二代”,做事没有主见,盲目涉足房地产...
四、“问”。问就是现场、询问、调查
知道了去哪找,也知道了好客户长啥样,接下来就进入实质操作环节。
1、和企业或借款人面对面的交流沟通。【花絮】专业术语:营销与服务与支持
2、实地感受企业生产经营情况。
案例 实战中,争取和企业更多人接触沟通的机会,了解背后的情况。
3、了解企业帮成员、协会的反应。
4、和上级部门、中后台部门沟通。
五、“切”。切就是诊断、分析、判断
做了一大气寻找调查工作,也和企业进行了面对面的询问沟通,接下来回到行里后,就要进行分析,最后给出贷与不贷的判断。
财务数据分析。
案例 企业偿债能力三要素公式。会计报表变魔术,别全信!
工具包 公式:公积金推算客户收入=公积金月缴存额/sum(个人缴存比例,企业缴存比例)*调整系数
2、风控手段
现金流形成闭环并可掌控,回款账户。《金瓶梅》里西门庆有句话说的好:“兀那东西,是好动不喜静的,怎肯埋没在一处!”
花絮 除了参考机评结果外,还有一个流传了好几代人的老经验,非常管用。
3、如抵押,率是控制多少?【思考】是不是抵押率越低越好?
4、有无上下游关联企业。保理?电子仓单?供应链。
5、GBC联动业务:结现、中收、代发、信用卡、网银、从B端开始,我理解内部讲就是对贷款客户要“顺手牵羊”“吃干榨净”。
六、贷款发放、管理实操流程要点及案例
知道去哪找了,也知道找啥样的了,也找到了,也符合条件了应该怎么去做?接下来就是具体的信贷流程。
1、完整的尽调报告实例讲解
1)文档式
案例 某小企业贷款调查报告。
2)表格式
案例 某小微企业申请320万贷款制式表。
2、线上
案例 花卉贷
3、了解贷中审批的工作要点及案例
前台人员的尽调最终要经过中台审查审批才能发放。提前掌握中台审查人的要点和习惯,对于提高贷款审批通过率在大有裨益。
1)贷款审查
中台审查关注的要点有以下6类14项。
案例7 关于审批中贷款用途的审查。
2)贷款审批
审批四要素。【案例9】附件:一张审批书。【花絮】授信、审查、审批、签批。
关于**有限责任公司信贷业务的批复【花絮】“无零不算账”与“避整”
3)线上审批。模式6个要素
案例 PVC押品的猫腻。虽然有很多蹊跷,但也充分印证了对这个蛛丝马迹的判断。
4、了解合同签订的法律要点及案例
1)签订合同
2)担保手段。【思考】尽可能找个抓手。
5、了解贷款发放的流程要点及案例
1)贷款发放前的核准。【案例】12月31日要放款,手续不全怎么办?
2)准贷证。
3)资金配置。【案例】增信措施与资金成本。
6、了解放贷账务处理的要点
1)账户建立。现金流形成闭环,牢牢掌握住回款账户,是信贷防风险的重要手段,没有之一。
2)自主/受托支付。
3)销货款归行率。
案例 某医药公司的股东内讧,导致核心权益—本市唯一毒麻药经营权失效...
7、了解同业七个条件,开阔一下视野
六个基本条件:
七个征信要求:
8、了解贷后管理要求,实现风险防范前置
1)线下
借款人资金使用行为监控
档案移交
资金流向进行监测,三流合一,销货款归行监测
现场检查与非现场监测及抽查
本行检查【工具包】常规检查内容表
接受检查【案例】硬伤与掉饭粒
应对检查要分为内外两种情况,从性质上又分“硬伤”和“掉饭粒”。
工具包 逐条解读金管局《关于普惠信贷尽职免责工作的通知》,“免死金牌”!
案例 关于“博文机床不良贷款责任认定”的复议申诉。
押品核查要点
案例 同天主持财审会、风险会时遇到的奇葩事例。
动态管理。动态关注并参与借款人经营、财务、人员等重大活动。
还款能力匹配程度监测,作为与借款人后续合作的依据。
为前台提供政策支持。【案例】幼儿园的贷款
2)线上
系统自动完成档案归档。
除受托支付外,系统自动监测,经办行抽查。
300万以下非现场监测。
预警反馈。
七、法律风险及信贷政策简读
1、涉及信贷的七个法律简读
《违法发放贷款罪》刑法186条。《贷款诈骗罪》刑法第193条。 《骗取贷款罪》刑法第175条。《高利转贷罪》刑法第175条。《公司法》第88条紧急叫停。《合同法》因某农商行原因导致主合同无效《担保法》担保执行的顺序和脱保。
2、最新七个金融法规简读
“支持小微企业融资协调工作机制”部署视频会议。《关于普惠信贷尽职免责工作的通知》《银行业金融机构小微企业金融服务监管评价办法》《推动数字金融高质量发展行动方案》《在银行业金融机构全面开展知识产权质押登记全流程无纸化办理的通知》 “小额线上工厂化批量审批”-缩短流程。《关于做好续贷工作提高小微企业金融服务水平的通知》。
八、信贷文化
坚守审慎,真实诚信。创新思维,严控双线。专家治贷,善放能收。
九、案例研讨讲评
结合培训行学员带着亲身案例进行现场分析讲评(积极建议每人一份,以前的培训证明效果非常好),分组研讨。小组代表研讨发言。由具备高级信贷资质学员5个人组成评委组对各组研讨成果进行打分,评委组长宣布先进小组和个人名单。
十、信贷寄语
箱底干货 倾囊相赠
1、站河边不能湿鞋,心得正。
2、党建+小微(扶贫,N)组织部。(立马见效)。
3、喊破嗓子不如做一笔!然后复制推广—抛砖引玉。
4、现金为王,盯住现金流的走向,闭环。
5、贷款还不上了怎么办?【政策】违法放贷罪。民事援引刑事,不能定诈骗罪。脱保。
6、手中有粮心中不慌,有抓手。
7、真实:客户真实、信息真实、数据真实—心里有底。
8、用途:合理合法—监管检查—国家金管局发布三办法。
9、先磨枪!学八十回理论也不如现场解读一个案例。
10、师徒带是最佳、最快、最有效果的捷径! “跟着瓦匠会砌砖,跟着厨子会做饭”。
圆满结束1-2天课程。
授课老师
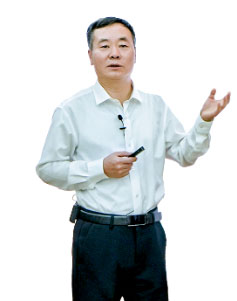
赵全球 曾任工商银行信贷高级审批人
常驻地:北京
邀请老师授课:13439064501 陈助理