第一篇 不良资产多元化处置模式
一、不良资产处置模式
利用集中清收盘活资产——成立攻坚队组织专项清收盘活不良资产
2、内部分账经营——成立相对独立的专门机构集中划拨全行不良资产并进行分账经营
3作为坏账核销——部分无法起死回生或根本不能回收的不良资产用呆账准备金、坏账准备金、拨备前利润和银行自有资本冲销处置不良资产
4、利用资本市场化解——运用资本市场手段和投资银行业务技巧创新商业银行不良资产处置方法
5、联合运作模式——联合各方力量和各种资本创新银行不良资产处置方法
6、企业并购重组——通过企业并购和债务重组创新商业银行不良资产处置方法
7、信托处置模式——利用信托公司的制度优势和产业基金的优势创新商业银行不良资产处置方法
8、业务外包法——发挥社会中介机构作用创新商业银行不良资产处置方法
9、资产证券化——通过证券化处置不良资产,不仅可以加快处置速度,提高处置效益,也能促进金融创新、丰富金融产品,加快资本市场的进一步发展。
二、不良资产处置要求
疏堵并举,控新降旧
争取政府支持,借力清收
发挥司法的震慑作用
科学合理的完善责任追究体系
三、不良资产处置方法及难点分析
常规催收
依法收贷
处置抵质押物
减免息
以物抵债及抵债资产处置
第二篇 不良资产的基本定价和评估技术
一、不良资产价值评估
1、意义:价值评估是不良资产处置中的核心环节,是实现各种处置技术有效运用的基本前提,在整个不良资产处置的过程中处于非常重要的地位。
2、实际应用:,对不良资产进行合理定价已经成了有效处置不良资产的主要瓶颈之一。
科学评估和定价也有利于将不良资产损失明确化,缓解处置人员承担损失的压力,加快处置速度。
二、不良资产的基本定价和评估技术
我国现行不良资产的基本定价和评估技术包括以下六种。
第一,账面价值法。
1、定义:账面价值法是最简单的定价方法,即依照原贷款的账面价值以及预定的未来现金流收入作为定价,这也是不良贷款所能获得的最高定价。
2、账面定价法的优点
第一,简单易行,只要贷款逾期超过一定期限,被界定为不良贷款后,就可以按账面原值进行剥离。
第二,交易成本低,买卖双方无需聘请中介机构进行评估,也不需要经历漫长的谈判过程,从而节约了大笔经纪费用和谈判成本。
第三,账面价值法在我国有着特殊的作用,即在规避一些理论禁区和避免引发人们关于国有资产的争论方面,有着其他方法没有的优势。
第二,会计估算法。
1、定义:即事先确定不良贷款出售的折扣率。
2、具体有两种方式:
第三,协商定价法。
定义:协商定价法是指银行与购买者共同协商的定价
优势
缺陷
第四,市场定价法。
定义:市场定价法是将不良资产在特定的市场上进行拍卖,由市场决定其价格高低。
特点:
(1)有利于保障买卖双方的利益;
(2)可以节约交易时间,及高额的交易成本,有利于提高双方的积极性。
(3)二是投资者通常在购买不良资产之前已经对该项资产进行了充分的评估,有利于保障买卖双方的利益
3、评估方法
第五,分级计算法。
1、定义:按照国际通行做法,贷款划分为五类:正常、关注、次级、可疑和损失。后三种合称为不良贷款。分级计算法则是分别给予每一级贷款一个折扣率,越往后,折扣率越低。这种方法的优点是计算简便、操作方面,
2、适合范围
3、定价方法
第六,中介机构评估法。
定义:即由专门的资产评估机构对不良资产进行评估定价。
优点是比较公正客观,能够较好地体现具体资产的价值。
缺点是其成本较高,对资产评估业的要求也较高。
三、不良金融资产价值评估方法比较
1、以资抵贷物的评估。
2、债权资产的评估。
第三篇 不良资产市场化运营
一、不良资产市场化
(一)、债务重组
自主型
行政型
司法型债务重组
(二)、债转股
案例:
以资抵债、回租租赁
借款主体变更
破产重组
债务重组
不良贷款批量出售
银保监2020年6月4日《关于开展不良贷款转让试点工作的通知》(征求意见稿)和《银行不良贷款转让试点实施方案》解读
不良资产批量转让原则
操作程序:
转让款的支付及财务处理
档案移交
债权人的变更
三、不良资产证券化
1.不良资产证券化内涵的界定
2.不良资产证券化条件及特点
2.1不良资产证券化的条件
1.在未来一定时期内有相对稳定的现金回流
2.现金的回流分布在整个证券的存续期内
3.不良资产足够分散
4.资产要达到一定的规模
5.不良资产具有标准化、高质量的合同条款
2.2.不良资产证券化的特点
1.资产池的构成复杂
2.现金流重组程度高
3.信用提升通常采用将产品分层的手段
4.对服务人的要求高
5.证券化的成本较高
2.3不良资产证券化的运作模式
2.4不良资产证券化的交易结构及运作流程
3.1.资产重组原理
3.2.风险隔离原理
3.3.信用增级原理
4.1.交易结构
4.2。运作流程
1.组建基础资产池
2.资产尽职调查、预测现金流
3.信用增级
4.证券定价
5.构建SPV,实现“真实出售”
6.证券后续管理
第五篇、资产保全与起诉
1、诉前保全
1.1诉前保全定义
1.2诉前保全条件
1.3法律依据
1.4适用类型
2、诉讼保全
2.1保全申请
2.11条件
2.12内容
2.13方式
3、裁定执行
4、债权诉讼的流程主要包括以下几个步骤
4.1、起诉准备:
4.2、提交起诉材料:
4.3、法院处理流程:
4.4、开庭审理:
4.5、判决与执行:
5、注意事项
第六篇、不良资产尽职调查
(一)、非现场尽职调查
1、贷款合同信息(借据信息)
2、债务人信息
(1)债务人的基本信息(股东、实际控制人)
(2)债务人的涉诉情况
3、借款人财务状况
(1)债务人最主要资产的描述(账面价值与最新估值)
(2)债务人资产排除
4、贷款清收状况
5、不良资产处置计划
6、贷款责任追究登记
(二)尽职调查的行业惯例
1、 保密性原则
2、第三方尊重原则
3、资产信息披露形式
4、尽职调查的汇总与分析七
授课老师
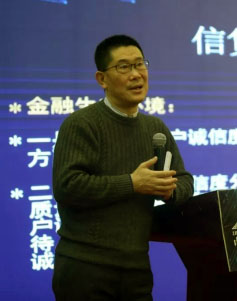
朱毓琼 某国有商业银行分行二级分行行长
常驻地:上海
邀请老师授课:13439064501 陈助理