一、引言
二、商业银行面临的主要风险
1、信用风险:指借款人或交易对手未能履行合同约定的义务而导致银行遭受损失的可能性,如企业贷款违约、信用卡持卡人逾期不还款等。
2、市场风险:源于市场价格波动,包括利率风险、汇率风险、股票价格风险和商品价格风险等,会影响银行的资产价值和收益水平。
3、操作风险:由不完善或有问题的内部程序、人为失误、系统故障或外部事件所引发的风险,如内部欺诈、外部诈骗、业务流程错误等。
4、流动性风险:银行无法及时以合理成本获得充足资金,用于偿付到期债务、履行其他支付义务和满足正常业务开展的资金需求的风险。
5、声誉风险:因商业银行经营管理不善、违反法律法规等行为,导致其声誉受损,进而影响其业务发展和客户信任的风险。
三、风险管理的流程
1、风险识别:采用风险清单、财务报表分析、流程图等方法,全面、系统地查找银行面临的各类风险及其产生的原因和可能的影响。
2、风险评估:运用风险价值(VaR)模型、敏感性分析、压力测试等技术,对识别出的风险进行量化和定性分析,评估风险发生的可能性和可能造成的损失程度。
3、风险监测:建立风险监测指标体系和信息系统,对风险状况进行实时监控,及时掌握风险的变化趋势和异常情况,为风险决策提供依据。
4、风险控制:根据风险评估结果,采取风险规避、风险降低、风险转移、风险接受等策略,将风险控制在银行可承受的范围内,如通过调整业务结构、设定风险限额、运用金融衍生品进行套期保值等措施。
四、风险管理的策略
1、风险分散:通过多样化的投资和业务组合,将风险分散到不同的资产、行业、地区和客户群体中,降低单一风险因素对银行的影响。
2、风险对冲:利用金融衍生品等工具,如远期合约、期货合约、期权合约和互换合约等,对冲市场风险、信用风险等,锁定收益或成本,减少风险损失。
3、风险转移:将风险转移给其他机构或个人,如通过保险、资产证券化等方式,将部分风险转移给保险公司或投资者。
4、风险补偿:对于承担的风险,银行要求相应的风险回报,如通过提高贷款利率、收取风险溢价等方式,补偿可能面临的风险损失。
五、风险管理的组织架构
1、董事会:是商业银行风险管理的最高决策机构,负责制定风险管理战略和政策,监督高级管理层的风险管理工作,确保银行风险管理体系的有效性。
2、高级管理层:负责执行董事会制定的风险管理战略和政策,组织实施风险管理措施,具体管理银行的各类风险,向董事会报告风险管理情况。
3、风险管理部门:作为专门的风险管理职能部门,负责统筹规划、协调和监督银行的风险管理工作,制定风险管理制度和流程,开展风险识别、评估、监测和控制等工作。
4、内部审计部门:独立于业务部门和风险管理部门,对银行的风险管理体系、内部控制制度的执行情况进行审计和监督,检查风险管理的有效性和合规性,提出改进建议。
六、风险管理的技术与方法
1、信用评分模型:用于评估借款人的信用风险,通过对借款人的财务状况、信用记录、经营状况等多维度数据进行分析,计算出信用评分,预测违约概率。
2、市场风险计量模型:如 VaR 模型、历史模拟法、蒙特卡洛模拟法等,用于衡量市场风险,帮助银行确定市场风险暴露水平,合理配置资本。
3、操作风险损失数据库:收集和整理银行内部发生的操作风险损失事件数据,分析损失发生的原因和规律,为操作风险的评估、监测和控制提供依据,同时也有助于制定操作风险资本计提标准。
授课老师
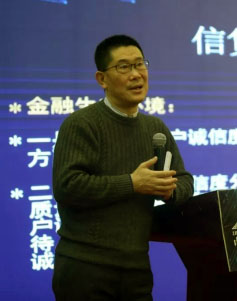
朱毓琼 某国有商业银行分行二级分行行长
常驻地:上海
邀请老师授课:13439064501 陈助理

