贷后管理的关键点
预期风险管理:
资金使用情况
合同履行情况
家庭结构变化情况
家庭财务变化情况
2、非预期事件(自然灾害、诉讼、媒体负面报道、事故与赔偿等)
二、贷后管理流程
1、首次检查
(1)目的
(2)要求:时间要求、操作要求
日常检查
贷款用途监管
还款提醒:定期提醒借款人按时还款,确保资金回笼。
客户沟通:与借款人保持沟通,了解其还款意愿、还款能力和潜在风险。
客户信用情况监控
现金流归行管理:确保利息及各项费用的准确计算和及时收取。
数据更新:及时更新借款人信息,包括联系方式、经营状况等,确保信息的准确性和完整性。
担保(押品)管理
重点检查对象和内容
重大事项情况报告
担保补充机制
到期前后检查
到期前提示
到期后管理:
不良贷款催收技巧
1、不良贷款催收要求
TIME——及时处理
SKILL——谈判技能
PRESS——施加压力
上门催讨准备工作
物品准备
诊断自己
诊断对手
三类人清收技巧
还款意愿良好,还款能力出现问题
无还款意愿或还款意愿恶化,有还款能力
无还款意愿,还款能力弱化或完全丧失还款能力
4、什么时候向保证人催收
授课老师
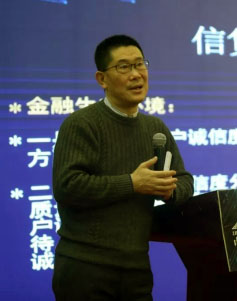
朱毓琼 某国有商业银行分行二级分行行长
常驻地:上海
邀请老师授课:13439064501 陈助理