2015年12月,国务院印发的《推进普惠金融发展规划(2016-2020年)》明确定义,普惠金融是指立足机会平等要求和商业可持续原则,以可负担的成本为有金融服务需求的社会各阶层和群体提供适当、有效的金融服务。
2023年年末,全国普惠金融贷款余额29.4万亿元,同比增长23.5%,全年增加5.61万亿元,同比多增1.03万亿元。有专家预计,我国中小微企业的贷款空间约为当前规模的2.7倍,但是受制于银行业风控能力短板,普惠金融小微贷款整体供给仍颇为不足。
全面运用数字化技术,实现普惠金融可持续发展,是当下众多银行的必要选择。
培训对象:
各银行董事长、行长,总分行普惠金融部、乡村振兴部、风险管理部、授信审批部、贷后管理部、数字银行部、智慧银行部等部门负责人及业务骨干。
培训目标
帮助各家银行落实普惠金融数字化转型工作,深入讲解在普惠金融风控过程中使用的数字化工具与技能。
培训收益
核心收益1 数字化驱动银行普惠金融业务,经由数据分析工具提升效能。
核心收益2 帮助银行普惠金融相关的业务人员,提升数据思维、分析和挖掘能力,全面提升数字化风控能力。
核心收益3 帮助银行用数字化方式解决传统风控难题,提升风控精准度。
核心收益4 帮助银行用数字化方式,实现普惠金融业务降本、提质、增效。
核心收益5 帮助银行理顺农村数字普惠金融的业务思路,破解农村普惠金融困境。
核心收益6 提升银行普惠金融业务产能实效,借助数字化工具平台,增加首贷户,提升业绩。
课程大纲
企业客户数字化风控
银行企业客户数字化风控的数字成果(某大行实际案例)
解放客户经理的双手和大脑,让客户经理每月有效时间增加3到4倍!
显著提升风控效果,让风险排查覆盖率达到100%并可提前数月预警风险!
大幅增长工作效能,让对公授信业务的工作效率至少提升150%以上!
极大降低业务成本,让分行级贷后风险经理工作量一年可减少2000人天!
有效提升行长全局掌控能力,让对公业务真正实现可视化、全面化掌控!
传统中小企业授信业务的痛点与难点
客户经理难以多方广泛收集企业信息
行内各位审贷专家审贷标准不一致
贷后管理与预警耗时费事不精准
行长无法及时掌握对公业务全貌
企业客户数字化风控
企业风控数字化方案如何提升银行效能
案例解析:(从上海某公司破产事件看对公授信数字化风控,如何实现对企业多维度风险预警)
数字化如何助力银行实现对公客户全程风控决策支持
贷前:预审尽调及报告支持(自动化、智能化加持)
贷中:贷中评审及风险筛查(全方位、精准化风控)
贷后:预警配置及排查管控(数字化、实时化预警)
数字化如何实现对公客户风险发现、追踪与传导分析
案例解析:(自动识别某企业风险事件,实现多维度传导式风险预警)
数字化如何实现对公授信客户风险穿透识别整合
如何运用数字化手段实现对公授信客户风险排查
个人客户数字化风控
个人数字化风控体系
传统风控 VS 数字化风控
数字化风控五大要点解析
案例剖析(大数据风控漏洞造成10亿坏账——银行该如何应对?)
数字化风控命门——智能反欺诈
黑色产业市场及其对银行的重大危害
黑色产业链详解:上游、中游与下游
黑产如何获取客户信息:拖库、撞库、洗库等
黑产如何包装真实客户:群控、猫池、暗网、改机工具、模拟精灵等等
典型欺诈行为表现及智能反欺诈策略
普惠金融的全面数据治理
小微企业数据体系
自然人数据处理
小微企业数据处理
普惠金融关联关系图谱
小微企业资质核查
贷后资金流向数字化监控
数字化监控是大势所趋
数字化手段应对强监管政策
如何运用数字化技术进行资金监控
数字化资金监控效果及示例
普惠金融数字化与区块链应用
什么是区块链?
案例解析:长三角征信链
案例解析:区块链供应链金融平台
案例解析:供应链票据拆分流转
第六节 普惠金融破局之道
普惠金融业务流程框架
全流程环节的业务问题
目标环节
策略环节
跟踪环节
多环节闭环解决方案框架
案例详解:某农商行普惠金融数字化迭代路径
第1次迭代:扫街
第2次迭代:扫街+跑数
第3次迭代:跑数+扫街
授课老师
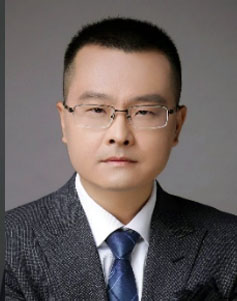
胡如意 金融科技研究院执行院长
常驻地:北京
邀请老师授课:13439064501 陈助理

