模块一:人房分离的破局——借名买房与关联交易核查
一、穿透式核查要点
1.人房匹配度扫描:借款人年龄与房产属性(老年客户购刚需婚房/青年客户购高端养老地产)、户籍与房产所在地是否严重背离。无本地居住痕迹(如无任何本地消费流水、无本地社保/公积金记录)。
2.人际关系图谱化:将户口本所有成员、申请表上联系人、紧急联系人电话导入搜索工具(合规使用企查查等),查看是否与开发商、中介股东、其他借款申请人存在关联。重点关注借款人与售房人/开发商法人、股东同姓或同乡。
3.资金流动闭环测试:首付款是否源于借款人账户之外,且打款人并非直系亲属;月供还款账户是否在放款前即有大额资金进入,疑似他人代供。
4.通讯痕迹交叉验证:所留个人电话、单位电话与寄送账单地址的归属地是否一致;多个申请人联系方式是否存在关联。
二、新颖实操手段
1.行内流水穿透:若首付款/月供账户为本行,运用内部系统查看大额资金上一手交易对手,识别是否为某固定对公账户或个人。
2.单位信息区块链式追问:不单看收入证明,要求提供工牌/办公环境照片(带时间水印),使用地图APP查看单位到房产的距离是否通勤合理。
模块二:白户演员的卸妆术——职业背债人识别与防范
一、穿透式核查要点
1.“白户”的危险信号:征信报告无任何信贷记录,或仅有一两张使用极少的信用卡,但近期突然申请大额按揭。年龄两极分化(20出头或接近60岁),户籍为偏远农村,家庭状况为单身/离异无子女。
2.包装痕迹识别术:工作单位多为“信息咨询”“文化传媒”等轻资产公司,成立时间短,企查查显示无社保缴纳记录。收入证明与银行流水呈现“高薪低结息”,月入数万,但流水季度结息仅几分钱,明显虚假。
3.行为地理异常:手机号归属地与身份证、单位、房产所在地均不同。手机号为申请前新办,通话记录极简(多为中介、外卖),通讯录人数少于20人。近期征信查询记录显示多家银行短时间内查询审批,呈现“多头围攻”态势。
二、新颖实操手段
1.个税APP反推法:要求借款人提供“个人所得税”APP截图,验证截图时间、纳税明细与收入证明是否匹配,防PS。
2.公积金基数反向验证:获取公积金月缴存额,除以12%的个人缴存比例,反推其真实上报工资,与收入证明比对,差距过大即为疑点。
3.流水结息精算:银行流水平均每季度21日结息,根据日均余额可大致推算利息。若账面上日均存款仅几千元却声称月入五万,结息数额会无情揭穿。
模块三:套利者的伪装——后融特征客户(非典型背债人)识别
一、穿透式核查要点
1.征信上的“经营贷”痕迹:借款人名下已有企业经营性贷款,或近期有大量经营性贷款审批查询,个人征信显示其作为企业担保人。
2.购房用途的深度拷问:已有本地多套房产却再次购房,且所购房屋与家庭结构、子女教育等自住需求明显错位;声称自住,但提供的前期租赁合同与新房购买时间重叠。
3.极限杠杆特征:贷款成数顶格,期限拉长到极限,首付款刚好踩线,且首付来源为多家小贷公司或典当行打款;信用卡整体使用率长期超过80%。
二、新颖实操手段
1.企业流水与购房首付间的“时间逻辑”:若为小微企业主,要求提供企业账户近半年流水。核查购房前是否有大额贷款资金注入企业账户,再通过提现或转账方式汇入个人首付账户。
2.存量房产估值反查:通过行内数据或公开挂牌信息,估算借款人已有房产市值。若其存量房产抵押率高,且新购房产意图明显为加杠杆,需高度警惕其以贷养贷的链条断裂风险。
案例讨论:某客户申请一套总价800万房产按揭,名下已有两套房,一家科技公司法人。申请前3个月,其公司账户进账一笔“受托支付”经营贷200万,随后个人首付账户出现由公司账户转入的150万。
讨论:该客户购房的真实动机是什么,潜在风险有哪些,如何在审批意见中揭示。
模块四:资金溯源——首付款来源的穿透式核实
一、穿透式核查要点
1.源头锁定:要求补充完整首付款划出账户的近6个月流水,追溯每笔大额资金的上一手来源,直至出现工资、理财赎回、父母转账等“干净”来源为止。
2.对手特征识别:转账记录中,对手是自然人但无亲属关系证明;对手为“XX咨询”“XX金融”等公司;转账摘要出现“借款”“过桥”“垫资”等字样;短期内多笔小额贷款公司放款汇集。
3.时间敏感度:购房前1-3个月内,账户突然有大额资金进入,且之前余额极低,形成“资金悬崖”。
4. 多平台流水的“交叉取证”:不能只信银行卡流水。要求借款人现场打开支付宝、微信“账单”功能,查近一年“搜索‘转账’的记录”,看是否有来自陌生账户的汇集资金。很多中介会走微信小号汇集首付,再提现到卡里,切断了银行卡资金链。
5. 直系亲属资金的“洁净性”核查:即便是父母出资,也须打印父母近期征信和流水。重点排查父母名下有无新发放的“装修贷”、“消费贷”,防止中介利用父母老人票套取低息贷款充当首付。
二、新颖实操手段
1.半额资金闭环测试:关注是否存在借款人与亲属、合作伙伴之间“转出-回流”的循环支付,用以制造流水痕迹。
2.云闪付“一键查卡”辅助:在合规授权下,请客户提供云闪付APP内的银行账户概览截图,快速锁定其有哪些隐匿账户,防止只用一张“演员”银行卡应对审查。
模块五:收入卸妆水——收入证明真实性与还款能力交叉判断
一、穿透式核查要点
1.流水分层验证法:第一层看结息,推算真实日均余额;第二层看“代发工资”字样,是否与收入证明单位名称完全一致,防避税包装;第三层看工资入账时间是否稳定,金额是否合理波动。
2.职岗匹配度检查:通过招聘网站、行业调研报告,判断其岗位在特定城市、行业内的合理薪酬区间,发现离谱高薪。
3.全面负债过滤:不只计算征信负债,从流水中排查固定周期性向个人或非银机构的转出记录,识别可能存在的民间借贷月供。
二、新颖实操手段
1.“工资单+支付验证”组合拳:要求提供带官方水印的电子工资单截图,或支付宝/微信的工资支付记录(显示对方账户名),将其与收入证明、银行流水三方比对。
2.电话核验升级:不直接拨打收入证明所留电话,而是通过“天眼查”找到该单位公开座机,转接人力部门,以“背景调查”形式礼貌核实借款人职务及在职情况,确保不被同伙接听。
案例讨论:一份银行流水:每月中旬有固定一笔2万元入账,付款方为“XX信息服务部”,收入证明显示单位为“XX网络科技公司”,职务技术总监,月入3.5万。征信显示一张大额信用卡最近6个月平均使用额度为18万(总额度20万)。讨论:请从结算纪律、单位关联、隐债负担三方面剖析该借款人的真实还款能力,并给出补充材料清单。
模块六:批量幻影的崩塌——假按揭发现路径与核查逻辑
一、穿透式核查逻辑
1.楼盘维度:同一楼盘短期集中申请,网签价与备案价倒挂,主体结构未封顶却已“售罄”。
2.人员维度:制作关联分析透视表——对联系电话、通讯地址、户籍地、工作单位进行去重统计。一个单位多人购房、同村多人购房、电话重复率异常,立即触发警报。
3.资金维度:多名借款人首付款来源款均指向同一上游对手,或由售房开发商/卖方股东账户转入。定金收据号码连续或相近。
4.征信维度:这批申请人的征信查询记录集中在同一时间段,且查询机构、查询原因高度一致。
二、新颖实操手段
1.Excel简易关联图谱:使用基础办公软件,对批量申请清单做数据透视,快速抓出“共用联系人”“相同单位电话”等硬伤。
2.网签及备案信息联网比对:养成习惯,进入当地房管局/住建委官网查询项目预售证、房源状态及公示的购房合同信息,与申请资料交叉比对。
授课老师
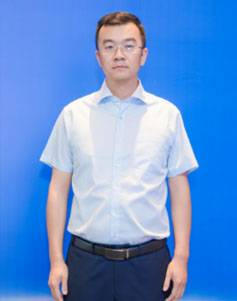
海晶 17年银行信贷、风控实战经验
常驻地:北京,兰州
邀请老师授课:13439064501 陈助理