第一部分:逾期贷款管理的核心逻辑与铁律原则
一、逾期管理的核心逻辑框架
1、风险-收益-成本三角平衡逻辑(决策基石)
2、信息就是权力: 掌握债务人及其关联方的全面、及时、准确信息是清收基础。
3、策略就是生命线: 无差别清收=资源浪费,精准策略=效率提升。
4、合规就是底线: 一切行动在法律法规和监管框架内进行。
二、逾期管理的五大核心原则
原则一:风险为本原则(风险定级→资源分配)
原则二:依法合规原则(合规红线→操作清单)
原则三:成本效益原则(动态测算→策略切换)
原则四:动态管理原则(敏捷响应→策略迭代)
原则五:精准分类、差异施策——拒绝“一刀切”
三、2023年《金融资产风险分类办法》对逾期认定影响
案例1:借新还旧隐匿不良(2023年某城商行罚单)
案例2:信用卡分期伪装正常(2024年某股份行处罚)
四、六大典型客群攻坚策略
客群1:公职人员“哭穷型”拖延(2023成都案例)
客群2:企业主“三角债”借口(2024建筑企业案例)
客群3:网红“失联型”逃债
客群4:小微企业主“甩锅股东”
客群5:老人“以房养老”骗局受害者
客群6:跨境逃债客群
第二部分 逾期贷款分阶段差异化清收管理策略精讲与实战
一、阶段一:早期清收(1-30天)——闪电切割战
案例:浙江某灯具厂老板计划将专利转移至新设壳公司
二、阶段二:中期清收(31-90天)——债务重组手术
案例:某酒店债务重组
三、阶段三:晚期清收(90+天)——非诉歼灭战
案例:某装修公司生态链清收
四、阶段衔接的生死线
案例:某化工企业跨阶段失败案例
第三部分 传统清收的破局之道
一、穿透式清收——数据战法深度拆解
(一)核心策略与操作流程
1、数据源整合
2、交叉验证与资产锁定
3、司法协同与执行
(二)成功关键因素
1、多维数据穿透能力
2、银法协作机制
(三)适用的场景
(四)对金融机构的启示
案例:江苏某银行“数据穿透式清收”
二、预重整模式——企业贷款救赎计划
(一)企业预重整的核心概念
(二)预重整操作流程
1、企业申请与法院受理
2、银行需立即行动
3、预重整方案制定
4、方案通过与司法确认
(三)企业筛选标准(是否支持预重整)
1、行业前景
2、核心价值
3、债务结构可调性
4、股东意愿
5、地方政府态度
(四)风险评估要点
1、法律风险
2、经营风险
3、操作风险
4、市场风险
(五)关键风控措施
1、深度参与尽调
2、设定风控条款
3、动态监控
(六)实战建议
1、早期介入
2、争取主导权
3、灵活工具运用
(七)监管红线
案例分析:某新能源车企预重整全流程深度解析
三、业务展望:AI调解——小额不良批量处置
1、AI在处置中的核心应用场景
2、调解策略分阶段实施
3、关键落地步骤
4、风险控制与合规要点
第四部分 不良贷款市场化清收与处置创新实战
理念变革——从“持有到期”到“价值变现”
传统清收的三大致命伤
案例:5000万贷款如何缩水成废铁
市场化处置核心逻辑
二、七大处置路径深度拆解
1、自主清收——从“被动催收”到“主动经营”的效能革命
2、批量转让——不良资产包的“精装上市”策略
3、单户转让
4、委托清收——打造银行清收的“特种部队联盟”
5、资产证券化
6、债务重组
7、以物抵债——抵债资产的“精耕细作”
三、风险控制与合规底线——构筑不良处置的“三道防线”
1、第一道防线:市场处置风险地图(操作层)
2、第二道防线:道德风险防火墙(人员层)
3、第三道防线:监管合规红区(制度层)
四、市场化转让对银行的影响
1、利好
2、挑战
第五部分 清收过程中的法律风险及防控策略
1、诉讼时效失效风险
案例1:短信催收内容模糊导致时效中断失败
2、催收程序违规风险
案例2:短信轰炸债务人配偶构成侵权
3、担保物权失效风险
案例3:最高额抵押登记范围错误丧失优先权
4、财产保全不当风险
案例4:未查封债务人隐形财产致执行落空
5、个人信息泄露风险
6、暴力催收刑事风险
授课老师
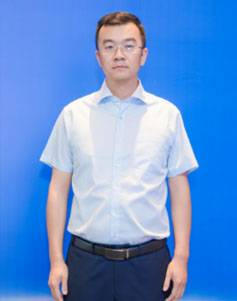
海晶 17年银行信贷、风控实战经验
常驻地:北京,兰州
邀请老师授课:13439064501 陈助理