模块一:新形势下信贷法律风险全景图与内审视角
1.监管重灾区画像: 2024-2026年信贷领域千万级罚单分析,关联交易、虚假按揭、贷后失职排名前三。
2.内审的职责边界: 从“查合规”到“判风险”——如何判断一个法律瑕疵是否构成重大风险。
3.风险信号联动: 信用风险向法律风险传导的路径(逾期→诉讼→败诉→损失),审计必须提前预警。
4.审计证据链思维: 法律风险认定必须基于“书面+行为+外部验证”的铁三角证据。
案例:
某股份制银行向一家贸易公司放贷3000万元,抵押物为第三方厂房,并办理抵押登记。审计检查时,所有书面材料齐备合规。但通过“企查查”穿透发现,抵押人与借款人的实控人为同一人,进一步比对工商内档,发现抵押人提供的股东会决议上签名股东,在决议日期前已去世。该笔贷款因恶意串通、抵押无效而全损。内审部因未能早期发现“人事匹配”异常被追责。
案例思考:在案卷材料都“依法合规”时,内审用什么方法撕开第一道口子?
模块二:授信审批核心环节的法律陷阱与审计要点
1.公司担保效力审查的红线: 《民法典担保制度解释》下,凡未经适格决议授权的对外担保一律无效。内审必须核验决议的形式、内容、签字、日期是否符合章程。
2.借新还旧与展期的“担保落空”风险: 借新还旧时,旧贷的物保是否自动延续?人保是否必须重新取得同意?案例剖析。
3.格式条款的“说明义务”陷阱: 银行合同加重对方责任、排除对方主要权利的条款,未履行提示说明即不成为合同内容,内审如何检查“双录”与签字确认。
4.授信审批权越位: 超越授权、化整为零审批的法律后果——合同无效与内部追责。
案例:
某城商行为一集团公司提供5亿元并购贷款,由集团子公司提供房产抵押担保。档案中有子公司股东会决议,但审计发现,该子公司章程规定对外担保必须经股东会全体一致同意,而决议仅加盖公章,无表决过程记录和三分之二以上表决权签名。贷款出险后,法院认定银行“非善意”,担保合同无效,数十亿抵押权被涂销。内审从公司章程这一“根本大法”倒查,发现法律合规部未要求提供章程原件。
案例思考:审计检查担保决议,最常见却最致命的盲区在哪里?
模块三:抵质押担保的“灰犀牛”——从设立到变现的法律黑洞
1.不动产抵押的十大审计疑点: 居住权设定带来的价值贬损、抵押物被查封后的擅自放款、最高额抵押债权确定时点与利息本金分离计算、在建工程抵押权与工程价款优先受偿权的冲突。
2.动产与权利质押的虚化风险: 保证金质押必须“特定化+移交占有”;应收账款质押的核心是“真实性+通知债务人”,审计如何穿透验证应收账款的“三单”(合同、发票、物流)。
3.混合担保的执行陷阱: 人保和物保并存时,若合同约定“债权人有权任意选择”,法院可能不予支持,必须设计清晰的实现顺序条款。内审须检查合同条款,防止处置僵局。
4.新型担保: 让与担保、股权让与担保的效力与风险隔离。
案例:
某银行办理一笔以光伏电站电费收费权为质押的贷款,所有登记手续完备。贷款逾期后,银行主张行使质权,却发现电站已与电网公司秘密签订新的收费账户变更协议,电费被截留。审计复盘发现,合同虽约定监管账户,但从未向电网公司发出《应收账款质押通知书》并获得回执,导致质押对债务人不发生效力,质权完全落空。同时,内部审计抽查发现,客户经理从未实地向电网上游核实,仅凭一纸合同放款。
案例思考:对于已经登记的质押权,内审如何在事后快速判断其是否“空转”?
模块四:贷后清收与不良处置的审计攻防战
1.诉讼时效与保证期间的“守卫战”: 公告催收、邮寄存证、诉讼时效中断的证据效力认定。保证期间是除斥期间,错过一秒即灭失权利。内审如何设计“双系统”监控时效?
2.破产程序中的债权保护与陷阱: 银行在债务人破产前6个月内的“偏颇性清偿”可被管理人撤销;破产撤销权与抵销权的行使边界;债委会表决权的行使不当导致更大损失。
3.“以物抵债”的二次风险: 过户税费奇高、瑕疵交付、被第三人占有的腾退难题。审计关注点:抵债资产的尽职调查及入账价值。
4.个人不良资产转让的合规红线: 个人信息保护法下委外催收的数据断直连、禁止暴力催收的责任穿透。
案例:
某农商行一笔500万元保证贷款,保证期间于2025年10月1日届满。客户经理称“多次电话催收”,并在笔记本上有手写记录。贷款逾期后起诉,保证人以超过保证期间抗辩。法院查明,无书面催收函、无通话录音、无邮政回执,手写记录属单方制作,无证明力,判决免除保证责任。审计调查发现,该行信贷系统催收任务仅依赖人工日历,无系统强制控制与留痕,类似风险敞口涉及19笔。
案例思考:如何设计一个简单却有效的审计程序,排查全行保证期间脱保风险?
模块五:金融司法裁判新趋势与内审风控重塑
1.穿透式审判对信贷合同的影响:“名为保理实为借贷”“名为信托实为借贷”的穿透认定;服务费、咨询费、搭售保险等变相利息被计入还款总额,导致实际利率计算畸高被调减。
2.金融消费者保护在信贷领域的延伸: 银行违反适当性义务推荐高风险贷款产品;线上信贷产品的电子签名、人脸识别效力瑕疵。
3.刑民交叉案件的处理规则: 借款人涉刑是否必然导致借贷合同及担保合同无效?最高院“分别审理”的原则与例外。
4.个人信息与数据合规: 向第三方提供客户信贷数据的违法后果,内审要专项检查数据共享协议及脱敏措施。
案例:
某银行向小微企业主发放经营贷,年化利率名义上5%,但以“财务顾问费”一次性收取3%,综合实际利率超12%。借款人逾期后,主动起诉请求调减。法院引用金融审判纪要精神,认定顾问费无实质服务,属变相利息,全部冲抵本金。该行多笔业务模式雷同,被内审视作“业务创新”,未提示法律风险。
案例思考:审计时发现业务部门推行“低利率+高收费”模式,该如何提出有分量的法律意见?
模块六:不可触碰的红线——违法违规放贷的刑事风险审计
1.违法发放贷款罪的构成要件: 数额200万元以上或损失100万元以上即达立案标准。“国家规定”不仅指法律,还包括银保监的规范性文件。违反内部信贷操作规程,可能上升为“违反国家规定”。
2.审计线索的发现与追踪: 关系人贷款、化整为零审批、明显虚假的授信资料、资金回流控制人账户。如何通过监控“四个异常”——异常借款人、异常担保人、异常资金流向、异常审批操作——锁定线索。
3.内审的应对与移交: 发现初步线索后,如何保护证据、秘密深查、及时上报,避免打草惊蛇和自身履职风险。
案例:
某支行行长伙同客户经理,将自身参股的房地产项目包装成10个“小微企业经营贷”分散审批放款,总额6000万元,抵押物虚高。审计人员通过新上线的“关联图谱系统”发现,这10个借款人注册地为同一园区虚拟地址,网银登录IP一致,还款资金来源同一账户。追查资金发现回流至行长亲属账户。最终移送公安,行长因违法发放贷款罪获刑5年。审计的电子化手段成了破局关键。
案例思考:面对系统生成的复杂关联数据,内审如何判断是“巧合”还是“故意”违法?
授课老师
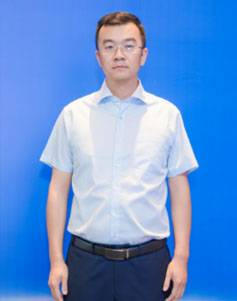
海晶 17年银行信贷、风控实战经验
常驻地:北京,兰州
邀请老师授课:13439064501 陈助理