随着金融市场的不断发展,银行面临的竞争日益激烈,对公业务成为银行重要的收入来源之一。然而,传统对公客户市场的开发已趋于饱和,银行需要寻找新的增长点。
对公客户的需求也在不断变化,他们不再满足于传统的金融服务,而是需要更加个性化、便捷、高效的金融解决方案。本课程重点围绕市场开发维护、并结合休眠盘活、潜在防流失、上迁提档、临界点提升等四大客群金融资产提升策略和场景营销技能提升,结合GBC实战案例在实际中的应用,实现公私联动,推动跨部门沟通合作、实现客户核心管理层的转化,进而推动私行业务发展。
培训对象:
对公客户经理
培训用时
0.5天(3小时)
课程目标
理解对公客户的价值:理解对公客户的内在价值及当前银行对公客户的现状。
掌握营销难点:识别并理解打动对公客户的难点,包括产品与需求不匹配、用户体验不佳等问题。
创新营销策略:了解对公客户分层、分群的标准和纬度,加强对公客户的精细化管理;掌握对公客户休眠盘活、上迁提档、新产品叠加的关键技巧,提升贡献度;
转变工作模式:从传统的“等、靠、要”模式转变为“迈开腿、张开嘴”“走出去、引进来”的外拓营销。
提升综合技能:通过收集和分析客户需求,整合优化业务流程,进行产品创新和渠道创新,掌握对公客户分群管户、计划制定、过程化管理、结果评估的标准和技巧,提升营销团队的管理和执行能力。
授课方式:
场景模拟与角色扮演;案例分析与小组讨论;专家讲解与互动问答;实操演练与即时反馈
课程内容
第一章 普惠营销新方向
一、新的科技与新的金融
普惠业务营销新机会
科技助推金融变革带来产业升级
二、从“产业”的角度做普惠
1.聚焦重点产业/行业客群
2.聚焦分/支行所在地的区域优势产业
3.普惠金融的十大获客渠道
聚焦重点产业/行业客群
陌生拜访和电话营销
内部资源挖潜
商会、协会
商圈、大市场
优质互联网小贷公司开展线上合作
典当行和贷款中介风险提示与如何选择头部企业作为获客渠道
供应链核心企业
金融服务平台
政府主管部门
各类园区和楼宇
企业服务机构、平台
三、变革期银行贷款营销的逻辑
贷款业务开展要对市场和风险保有敬畏之心
信贷的本质是一场“钱-物-钱”转换过程
信贷业务就是一个经营和管理风险的过程
贷款要力争“牵一发动全身”,凸显对整体业务的带动效应
第二章: 渠道拓展与客户开发
客户需求分析与产品匹配
1.客户需求分析
客户需求类型与特征
产品与需求的结合度分析
2 产品对比与优势提炼
国有行、股份行、农商行等产品对比
我行产品优劣势分析
3.市场细分、批量营销与传统单客户开发比较
二、批量营销渠道拓展与客户开发
1.实现批量销售六大路径
政府与机构渠道
案例:民生银行和苏州市政府签署战略合作协议
商业渠道
案例:建设银行与市供应商协会建立合作
开发园区与科技园区
案例:浙商银行与恒生科技园签订全面合作协议
商品交易市场
案例:民生银行大宗商贸交易中心合作
当地优势与特色行业
案例:浦发银行与某医药生物行业
公私联动 批量营销
案例:建设银行推进综合化建设
2.客从客户精准营销思维看普惠业务经营策略
存量客户精准营销:从单一产品营销到产品组合营销再到综合金融服务方案营销
嫁接零售资源,加快普惠业务提质扩面
“商户+普惠”的营销方式
“高净值客户+普惠”的营销方式
流量客户精准营销,从营销人力、营销阵地的扩大实现
岗责优化、融入日常
搭建流程、形成标准
增量客户精准营销,从盲目外拓获客向渠道合作、数字化精准、批量拓客转变。
渠道拓展——与政府、商会等渠道合作
产业、客群聚焦
数字化经营——政务服务平台、企查查等数据平台
3.户开发与维护
属地化经营思路
资源型业务拓展
走出去营销策略
3.客户关系管理
客户档案建立与信息管理
定期回访与沟通技巧
客户维护与二次开发策略
讨论:客户开发有哪些来源渠道?
4.渠道开发中的问题及解决建议
1)触达不到
解决建议:六人定律、陌生拜访、场合守候、制造场合
2)无法成交
解决建议:专业话术、方案营销、坚持不懈
第三章 财报基础知识
讨论:如何理解企业财务报表的?分别反映企业的哪些情况?
一、报表的分类
1. 内部报表:资产负债表、利润表、现金流量表
2. 外部报表:水表、电表、税表
二、财务报表的勾稽关系
1. 资产负债表自身的勾稽关系
2. 利润表自身的勾稽关系
3. 现金流量表自身的勾稽关系
4. 三张报表之间的勾稽关系
5.利用勾稽关系发现财报舞弊的痕迹。
第四章:财务分析与风险点识别
一、资产负债表的解读分析
1、解读资产负债表应知:存量性、永远平衡
2、资产负债表的地位:财务上的主表只有一张
3、资产负债表粉饰常用手法:费用资产化、负债权益化、收入负债化。
4、资产负债表重点科目的解读、分析
二、资产负债表风险点识别
1. 看构成——货币资金、应收账款、预付账款、存货、在建工程、固定资产
2. 看变化——有无大额超常规变化
3. 看结构——资产结构、负债结构
4. 看比率——资产负债率、流动比率、速动比率
5. 看勾稽
讨论:虚增现金流有哪些方法?
三、利润表的解读分析
2、权责发生制与现金制的比较与点评
3、利润表的格式与内在逻辑
4、利润表上各种收入的解读分析:虚虚实实的收入
5、成本费用的分析:一是口径,二是合理性
6、简单而实用的测慌仪:毛利率
7、销售费用、管理费用、财务费用:重视三公经费
8、收入与成本费用的比较:横看侧看
8、利润表中最有可能的风险点:宁走远,不走险
四、利润表风险点识别
1. 看构成(查合同、查发票、查流水)
2. 看变化(有无大额超常规变化)
3. 看勾稽
五、虚增资产的六大方法
1. 虚增货币资金
2. 虚增应收账款
3. 虚增预付账款
4. 虚增存货
5. 虚增在建工程、固定资产
6. 隐瞒应付票据、应付账款、其他应付款
六、虚增现金流常见的三大方法
1. 虚增经营现金流
2. 筹资流入变经营流入
3. 经营流出变投资流出
授课老师
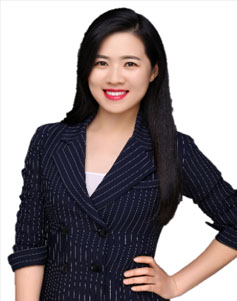
石忆 中国科大国金院新金融研究中心助理研究员
常驻地:合肥
邀请老师授课:13439064501 陈助理